 保険相談比較 山中保険相談比較 山中
個人年金保険を調べ始めると、商品の数が多くて手が止まります。
この記事では、各社の公式サイトで販売中と条件を確認できた個人年金保険を9商品、9社から1つずつ紹介します。
順位は付けていません。
受け取る期間と増やし方は人によって違いますので、すべての方に当てはまる順位の付け方そのものが成り立たないからです。
そして、商品を見る前に決めておくことが3つ。
受け取る期間と払える額と増やし方——この3点が決まれば、候補は数商品まで絞れます。
- 個人年金保険は「受け取る期間」「払える額」「増やし方」の3点で選ぶ
- 受け取り方は「確定年金」「有期年金」「終身年金」の3種類に分かれる
- 増やし方は定額・変額・外貨建・指数連動の4タイプ。外貨建だけは為替の影響を受ける
- この記事で紹介するのは公式で販売中と確認できた9商品。順位は付けない
- 契約の前に「いつから元本を下回らなくなるか」を確かめる
- どれを選ぶか決められない方には、保険見直しラボなどの保険相談窓口で複数の商品の試算を並べてもらう方法がおすすめ
| 代理店名 | 公式 | 取扱数 | 特徴 |
|---|---|---|---|
保険見直しラボ |
 |
41社 | ●全国に拠点が70箇所で、国内最大手 ●保険の取り扱いは37社で豊富 ●コンサルタントの変更がいつでも可能 ●イエローカード制度があるから安心 |
保険クリニック |
|
50社 | ●約50社の優れた保険会社の中から提案 ●38万人以上の相談実績※1 ●おすすめしたい保険ショップNo.1※2 |
保険見直し本舗 |
|
45社 | ●相談実績は120万件を突破 ●相談は店舗だけでなくオンラインでも可能 ●もちろん相談無料で納得できるまで相談可 |
保険ライフ |
|
50社 | ●最大50社から比較で最適な保険商品が見つかりやすい ●相談は自宅やオンライン、喫茶店など幅広く対応 ●相談が何度でも無料 |
※1『保険IQシステム』を利用して保険相談を実施した方の人数。当社管理データに基づき抽出(2025年11月現在)
※2 株式会社DRCによるインターネット調べ 2026年3月
個人年金保険の選び方は「受け取る期間・払える額・増やし方」の3点で決まる
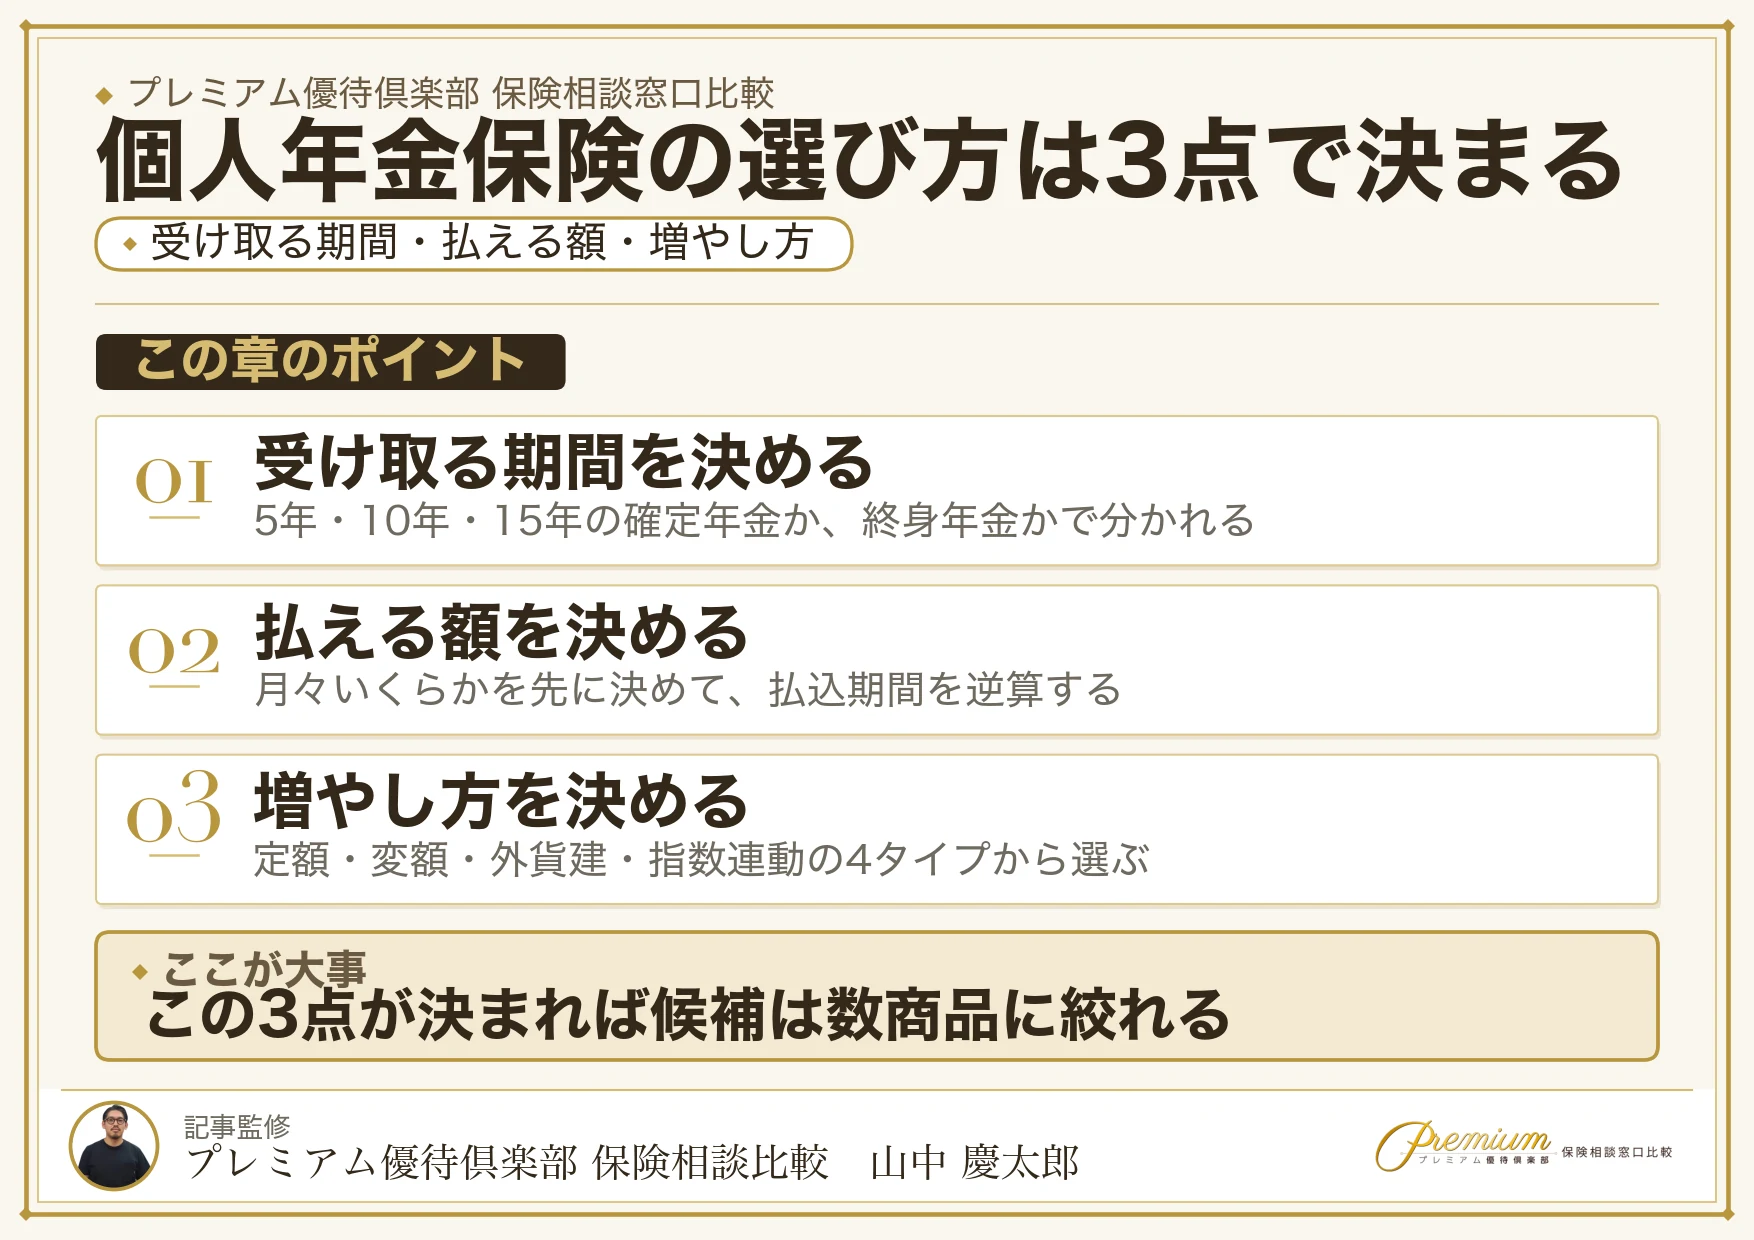
個人年金保険を選ぶとき、最初に決めることは3つ。
受け取る期間と払える額と増やし方——この3点が決まると候補は数商品まで絞れますので、商品の名前を見比べる前にこちらから手を付けるのがおすすめです。
この3点は、そのまま保険相談の窓口で聞かれる内容でもあります。
先に決めておくと、相談の時間が短く済むでしょう。
受け取る期間は5年・10年・15年の確定年金か、終身年金かで分かれる
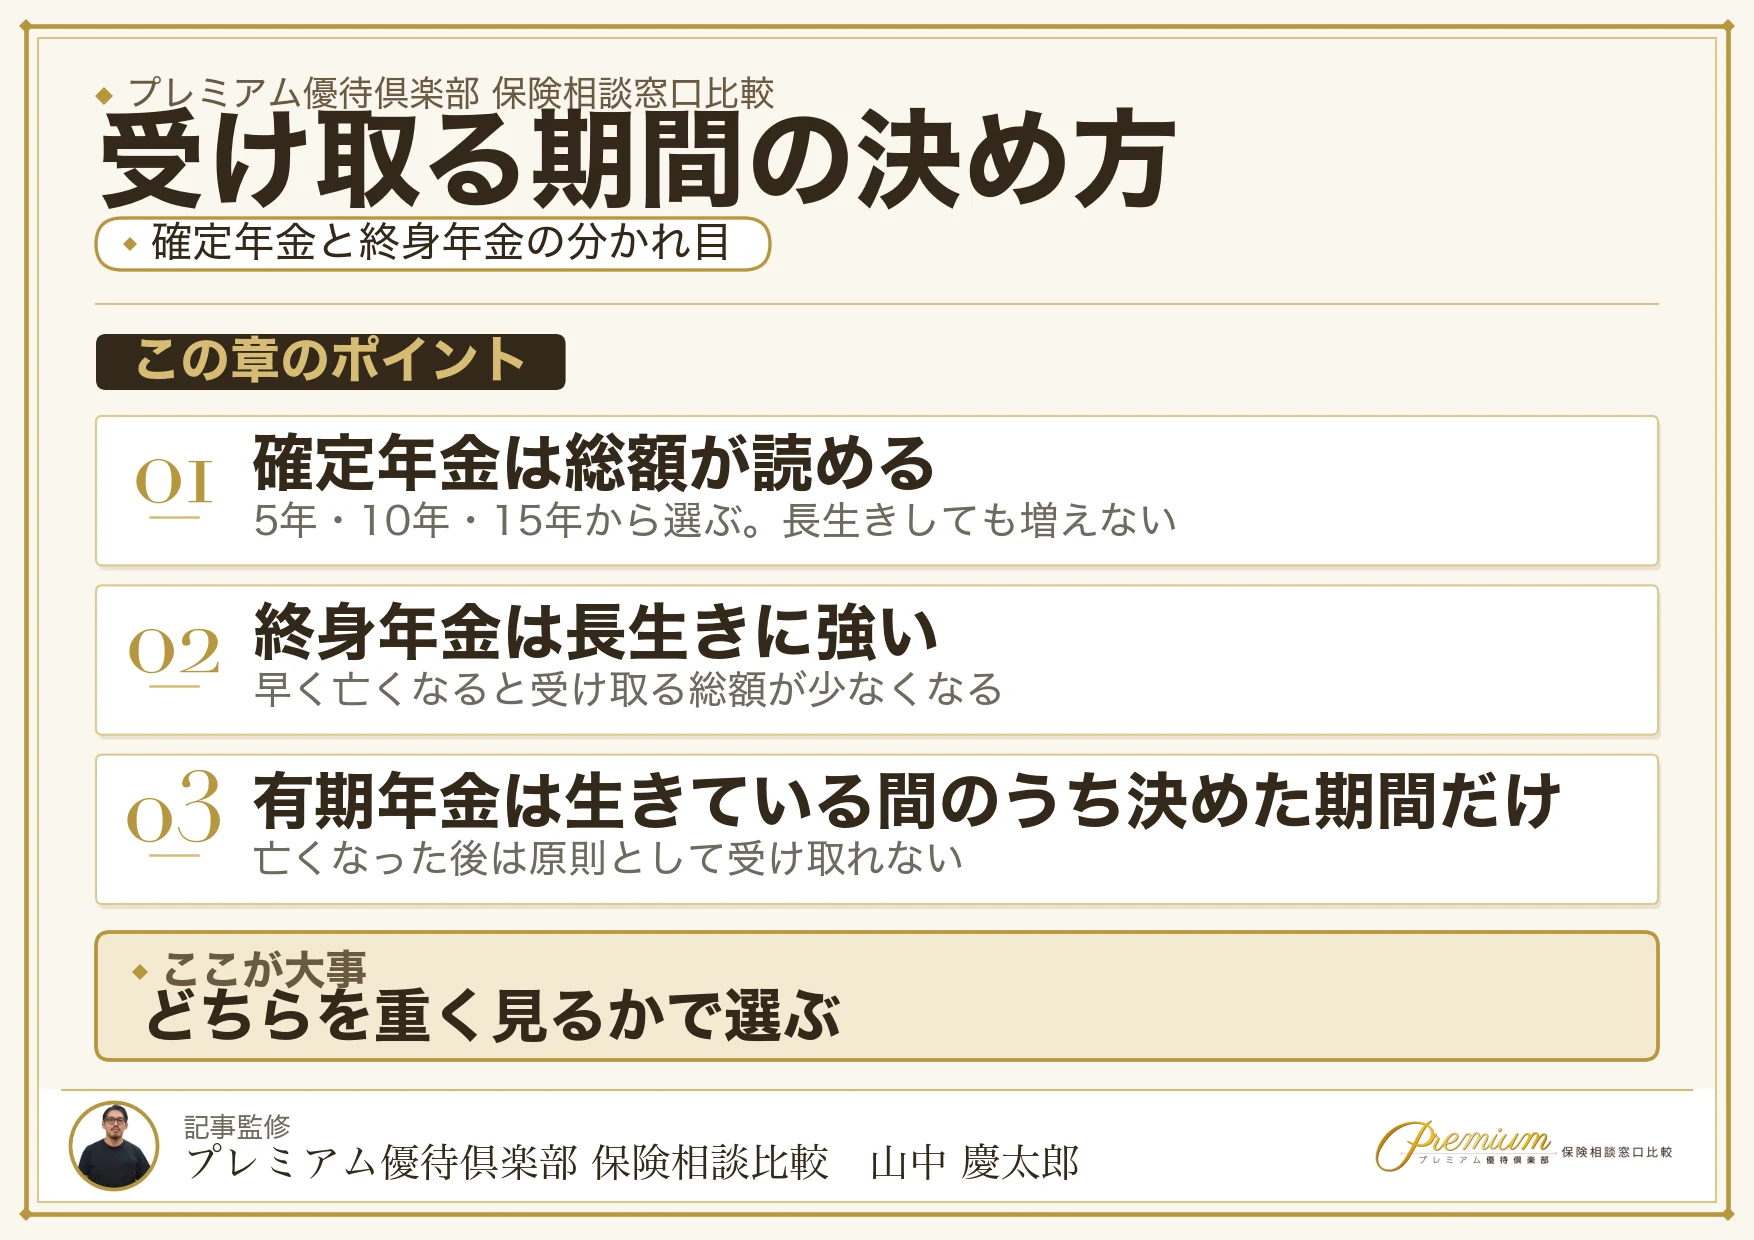
まず決めるのは、年金を何年受け取るか。
確定年金は5年・10年・15年から期間を選ぶ形で、受け取る総額が契約の時点で読めるため、老後の収支を計算したい方におすすめの受け取り方になります。
ただし期間が終われば支払いも終わりますので、長生きしても増えません。
一方の終身年金は生きている間ずっと受け取れる形で、長生きに強いかわりに、早く亡くなった場合は受け取る総額が少なくなります。
どちらが有利かは、何歳まで生きるかで変わります。
つまり、契約の時点では決められない問題。
ですから「総額を読みたいか、長生きに備えたいか」というご自身の優先順位で選んでください。
払える額は月々いくらかを先に決めて、払込期間を逆算する

次に決めるのは、月々いくら払えるか。
個人年金保険は20年・30年と払い続ける商品ですので、いま払える上限ではなく、収入が下がった年でも払い続けられる額で考えましょう。
途中で解約すると、払い込んだ額を下回ることがあります。
加えて、個人年金保険料控除を受けるには保険料の払込期間が10年以上必要ですので、短く終わらせる設計にはできません(出典:国税庁 タックスアンサー No.1141)。
月々の額が決まったら、年金を受け取り始めたい年齢から逆算して払込期間を出します。
たとえば65歳から受け取りたい40歳の方なら、払込期間は25年。
この形で、各社の試算を同じ条件で取れるようになります。
試算を比べたい方には、払込期間を2通りで出してもらうのもおすすめです。
増やし方は定額・変額・外貨建・指数連動の4タイプから選ぶ
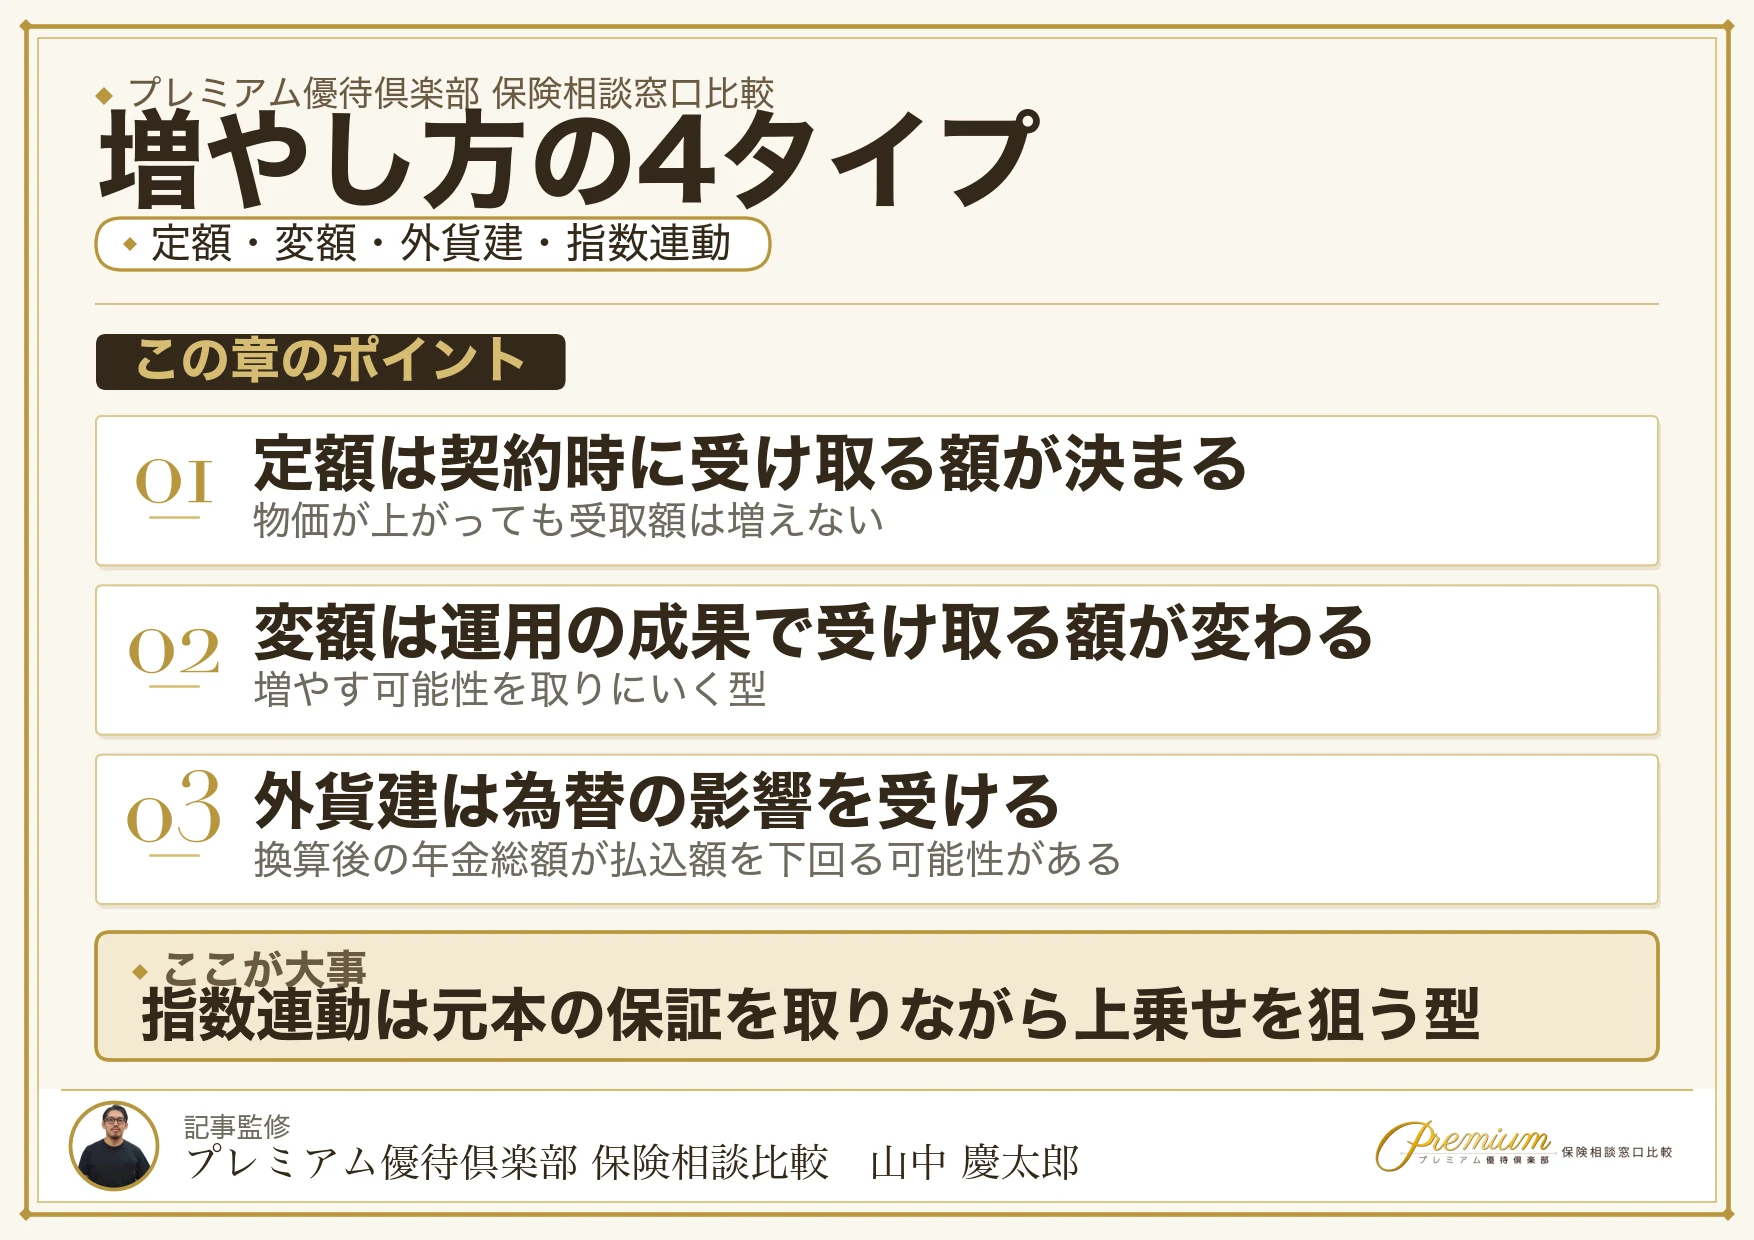
3つ目は、積み立てたお金をどう増やすか。
定額タイプは受け取る額が契約の時点で決まるため、計算が立つかわりに物価が上がっても受取額は増えません。
変額タイプは運用の成果で受け取る額が変わりますので、増やす可能性を取りにいきたい方におすすめです。
外貨建タイプは米ドルや豪ドルで運用する形で、為替の動きによっては円に換算した年金総額が払込額を下回ることがあります。
指数連動タイプは、払い込んだ額の保証を取りながら指数の動きで上乗せを狙う設計。
このほか、予定利率を定期的に見直す予定利率変動型もあります。
どれを選んでも「受け取る額がはっきりするほど増えにくく、増える可能性があるほど読めなくなる」という関係は変わりませんので、ご自身がどちらを重く見るかで決めましょう。
受け取る額をはっきりさせたい方には定額タイプ、増やす可能性を取りたい方には変額タイプがおすすめの入口になります。
個人年金保険おすすめ9選:公式で販売中と確認できた商品を9社から1つずつ紹介します
ここからが本題。
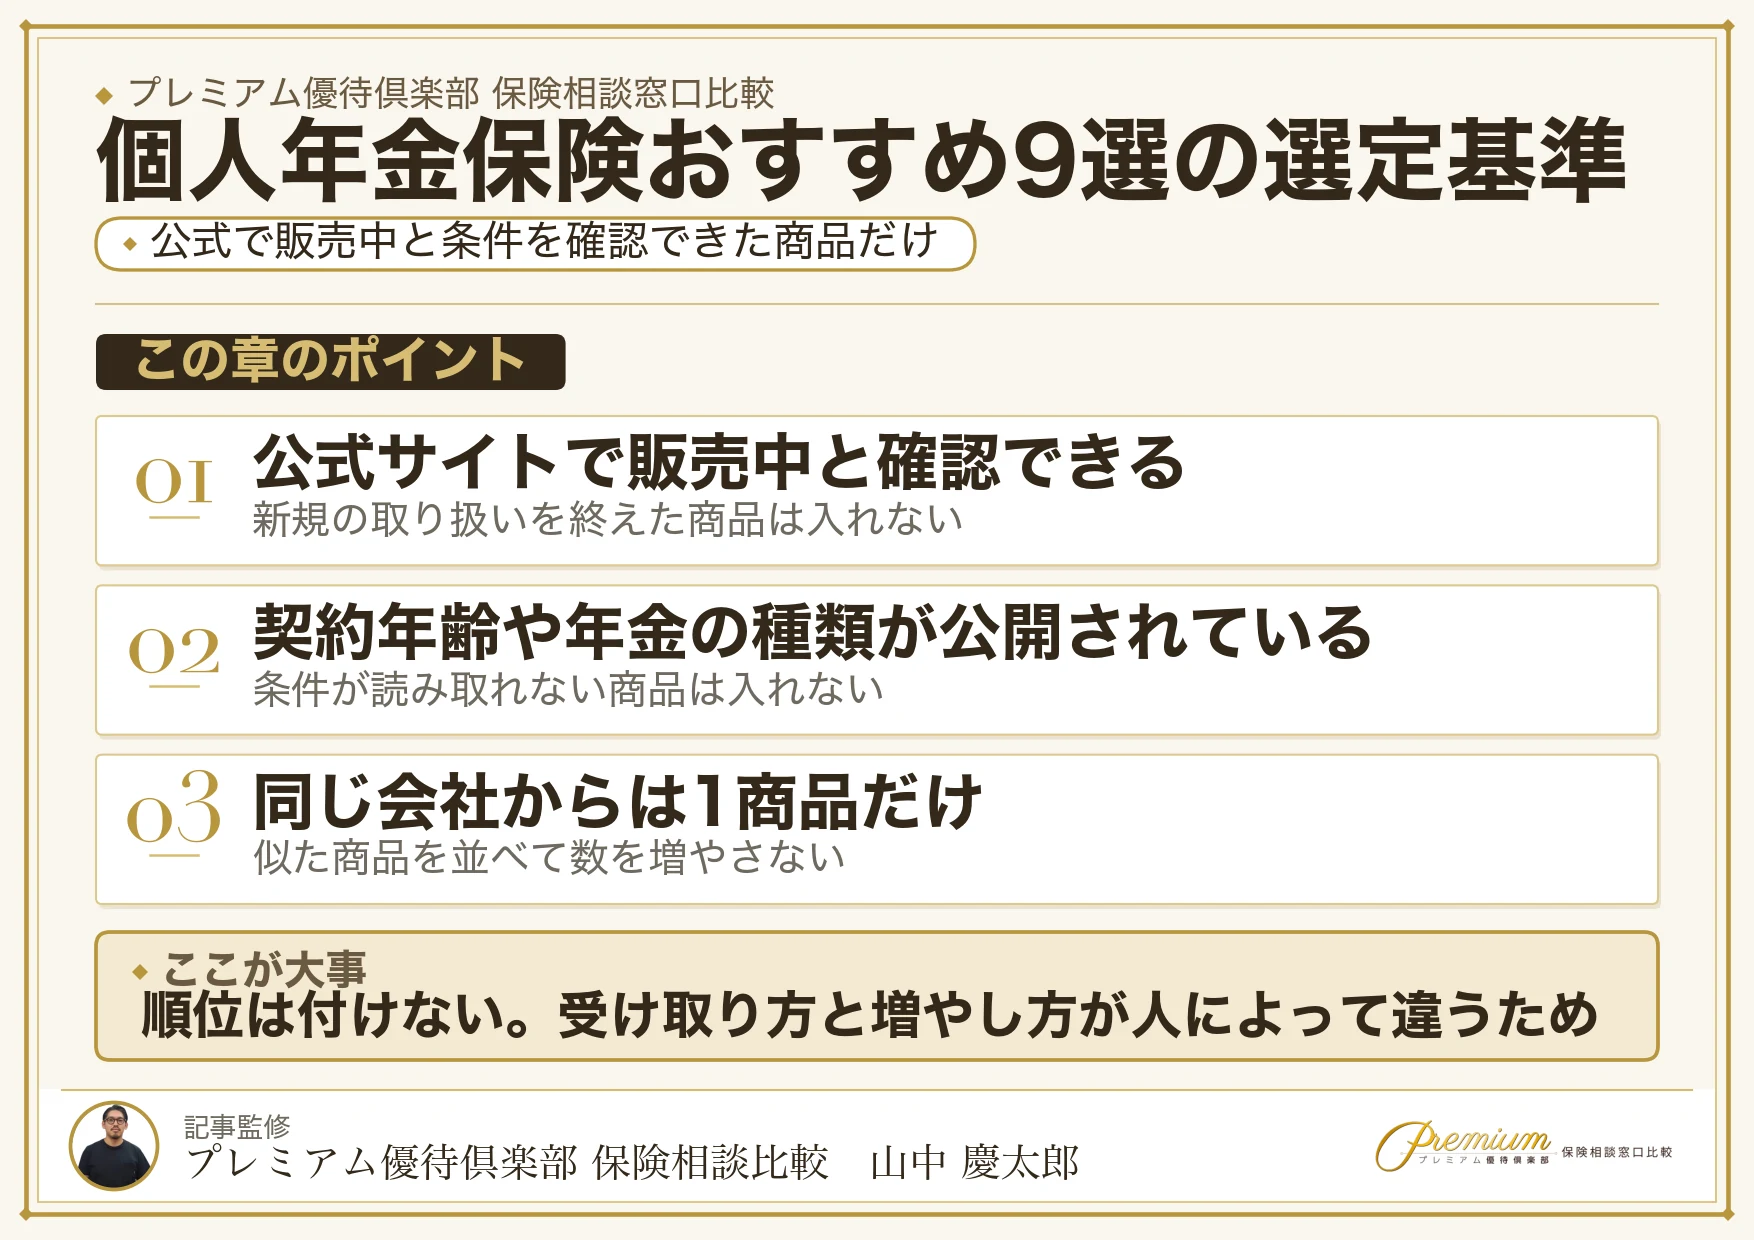
この記事で紹介するのは9商品。
順位は付けていません。
受け取る期間と増やし方が人によって違うため、順位の付け方そのものが成り立たないからです。
この9商品を選んだ基準は「公式で販売中」「条件が公開されている」「同じ会社からは1つ」の3つ
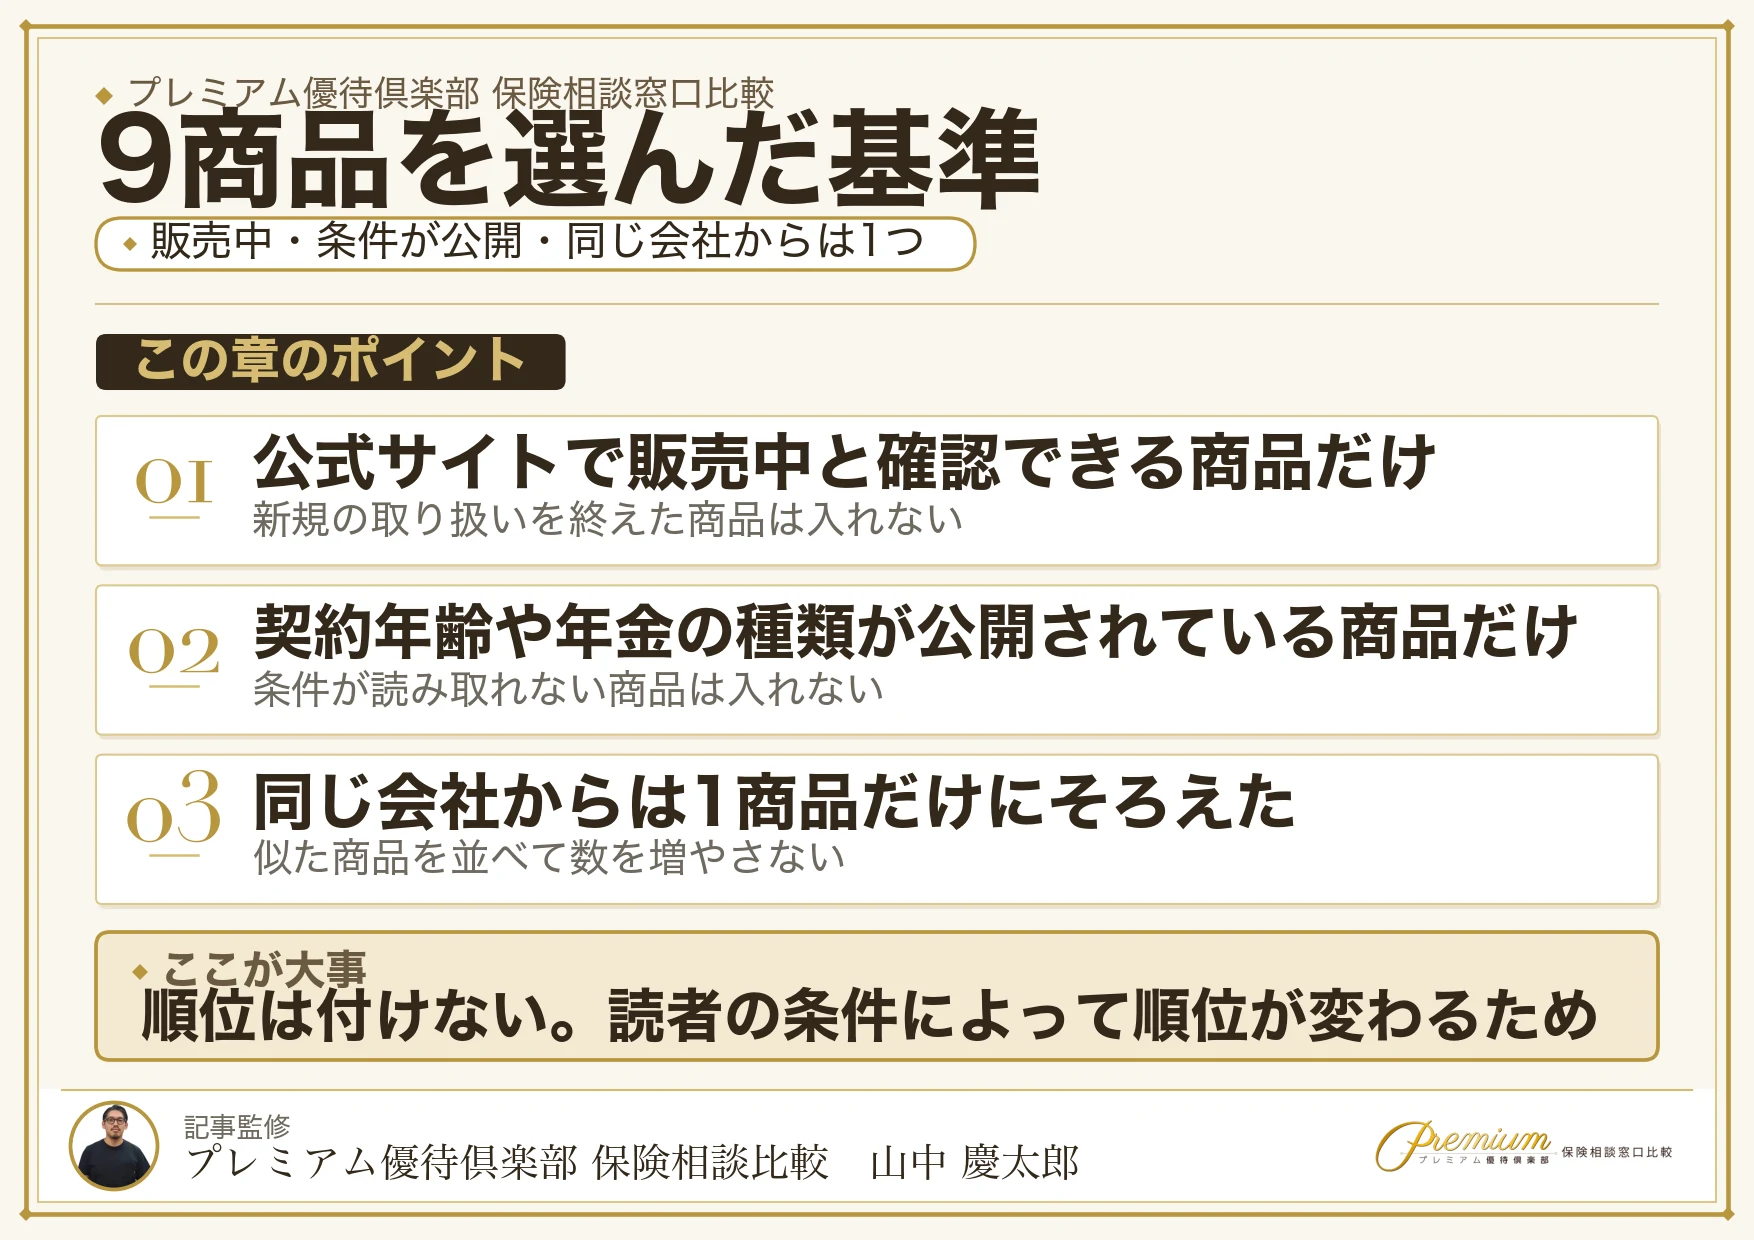
選んだ基準は次の3つ。
- 公式サイトで販売中と確認できる商品だけ……新規の取り扱いを終えた商品は入れていません
- 契約年齢や年金の種類が公開されている商品だけ……条件が読み取れない商品は入れていません
- 同じ会社からは1商品だけ……似た商品を並べて数を増やしていません
この3つで絞り込んだ結果が9商品。
各社の公式サイトで1商品ずつ条件を確かめ、取れなかった項目は「公式の契約概要で確認」と書いています。
推測の数字は入れていません。
9商品を契約年齢・年金の種類・増やし方の3項目で一覧にしました
まず全体を見比べてください。
| 商品 | 契約年齢 | 年金の種類 | 増やし方 |
|---|---|---|---|
| ①マニュライフ生命 こだわり個人年金(外貨建) |
公式の契約概要で確認 | 確定年金5年・10年/保証期間付終身年金(保証10年) | 外貨建(米ドル・豪ドル) |
| ②日本生命 みらいのカタチ 年金保険 |
7歳〜65歳 | 確定年金5年・10年・15年/10年保証期間付終身年金 | 定額 |
| ③フコク生命 個人年金保険 みらいプラス |
0歳から | 10年確定年金(定額型) | 定額 |
| ④住友生命 たのしみワンダフル |
0歳〜75歳 | 10年確定年金 | 定額(5年ごと利差配当) |
| ⑤三井住友海上あいおい生命 &LIFE 個人年金保険 |
公式の契約概要で確認 | 10年確定年金/10年保証期間付終身年金(定額型) | 定額(5年ごと利差配当) |
| ⑥JA共済 ライフロード |
18歳〜85歳 | 定期年金・終身年金(プランによります) | 予定利率変動型 |
| ⑦ソニー生命 変額個人年金保険 SOVANI |
公式の契約概要で確認 | 変額個人年金保険(無告知型) | 変額 |
| ⑧第一生命 指数連動型年金 ステップジャンプ |
0歳〜74歳 | 確定年金5年・10年・15年 | 指数連動 |
| ⑨明治安田 明治安田の長期運用年金 |
18歳〜65歳 | 10年確定年金 | 定額(利率変動型) |
⚠ 「公式の契約概要で確認」と書いた欄は、各社の商品ページに記載がなかった項目です。
パンフレットや契約概要に載っていますので、資料請求のときに確かめてください。
個人年金保険おすすめ①|マニュライフ生命 こだわり個人年金(外貨建)は米ドル・豪ドルの2通貨×確定年金5年・10年と終身年金から選べる

外貨で積み立てるタイプ。
保険料は一定額を日本の通貨で払い込み、積立金は米ドルか豪ドルで運用されます。
| 項目 | 内容 |
|---|---|
| 正式名称 | 無配当外貨建個人年金保険(積立利率変動型) |
| 契約年齢 | 公式の商品ページに記載なし。契約概要で確認が要ります |
| 年金の種類 | 確定年金5年・10年/保証期間付終身年金(保証期間10年) |
| 受け取り方 | 外貨のまま/毎年円換算/年金原資を円に換えて円建て年金/一括の4通り |
| 増やし方 | 積立利率は市場金利に合わせて毎月更改。最低保証積立利率は米ドル・豪ドルとも年1.5% |
| 控除 | 個人年金保険料税制適格特約を付ければ個人年金保険料控除の対象 |
| ⚠ 注意 | 為替変動により、円換算の年金総額が払込額を下回る可能性があります |
最低保証積立利率の「年1.5%」には、公式の注記が付いています。
「積立利率は、この保険の実質的な利回りではありません」——保険関係費が差し引かれるためです。
利回りと読み替えないでください。
なお法人契約は、取り扱いを休止していると公式に記載されています。
為替の動きを受け入れたうえで外貨で積み立てたい方におすすめの商品です。
出典:マニュライフ生命 公式商品ページ(当部では取得できず、西田綾がブラウザで確認した内容です)
個人年金保険おすすめ②|日本生命 みらいのカタチ 年金保険は契約年齢7歳〜65歳×受け取り方4通りで幅が広い

契約年齢の幅が広く、受け取り方も4通りから選べます。
条件を後から絞り込みたい方向け。
| 項目 | 内容 |
|---|---|
| 契約年齢 | 7歳〜65歳(払込期間・保険期間・付加する特約により異なる場合があります) |
| 年金の種類 | 確定年金5年・10年・15年/年金開始時に10年保証期間付終身年金も選択可 |
| 増やし方 | 定額 |
| 控除 | 個人年金保険料税制適格特約の要件は払込期間10年以上 |
| ⚠ 注意 | 公式に「契約年齢範囲を変更したり、販売を一定期間中止あるいは停止することがあります」と記載があります |
スマホで手続きを完結させる場合は、契約年齢が18歳〜55歳に変わります。
対面とスマホで条件が違う点に注意しましょう。
年金とほかの保障をまとめて1つの契約で持ちたい方におすすめです。
出典:日本生命 公式商品ページ
個人年金保険おすすめ③|フコク生命 みらいプラスは契約年齢0歳から×据置0年・5年・10年で返戻率を伸ばせる
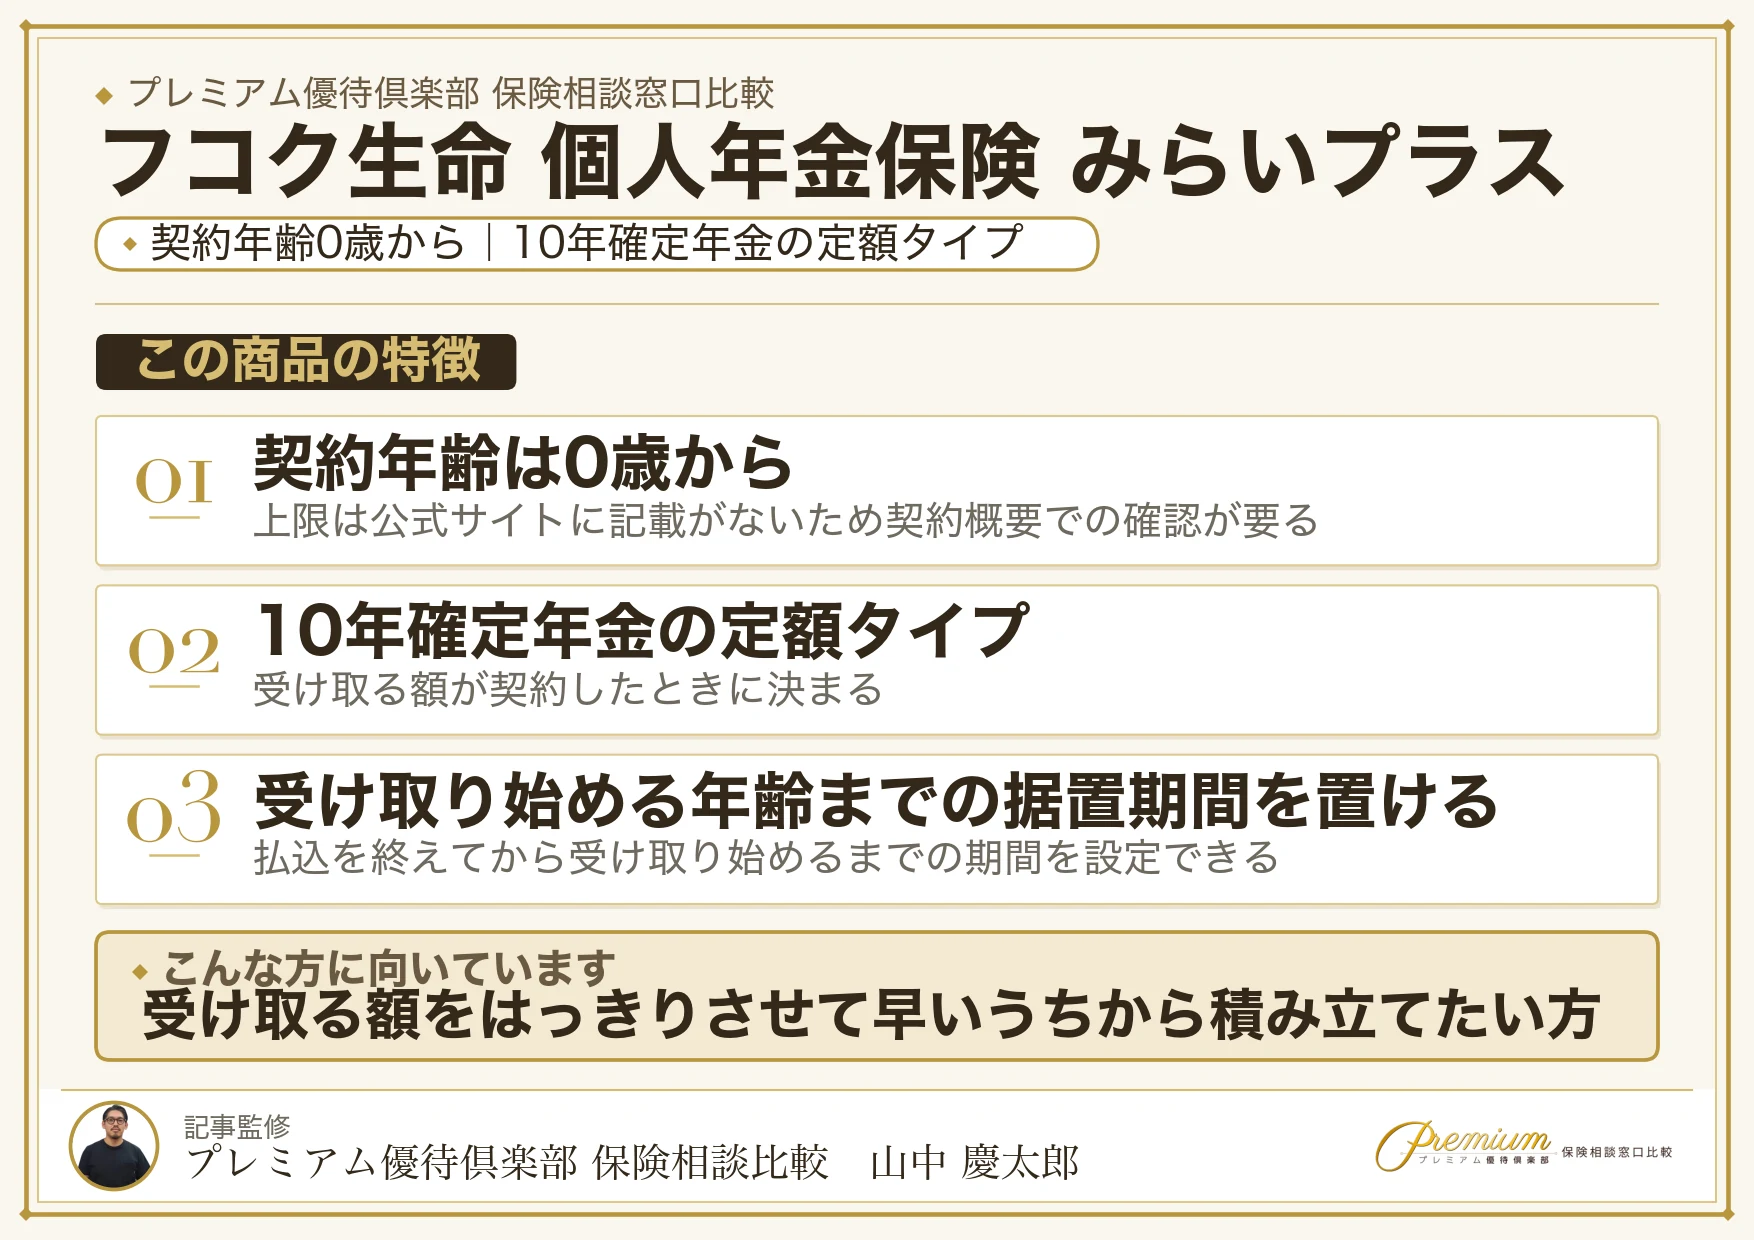
払込を終えてから受け取り始めるまでの据置期間を自分で設定できます。
この期間が長いほど返戻率が上がるしくみ。
| 項目 | 内容 |
|---|---|
| 契約年齢 | 0歳から(上限は公式の商品ページに記載なし) |
| 年金の種類 | 10年確定年金 定額型 |
| 据置期間 | 0年・5年・10年から設定 |
| 増やし方 | 定額 |
| 返戻率(公式の契約例) | 130.5% |
| ⚠ 返戻率の前提 | 被保険者25歳/払込期間30年/口座振替月払/据置10年/年金開始65歳/毎月の保険料10,000円/受取期間10年/基本年金額47.01万円 |
⚠ この130.5%は、25歳で加入して30年払い込み、さらに10年据え置いた場合の数字です。
条件が1つでも変われば返戻率も変わります。
ご自身の年齢で試算を取ってください。
若いうちから長く積み立てられる方におすすめの商品になります。
出典:フコク生命 公式商品ページ(払込保険料総額3,600,000円・受取年金総額4,701,000円から、公式の計算式で算出)
個人年金保険おすすめ④|住友生命 たのしみワンダフルは契約年齢0歳〜75歳×たのしみランク適用で受取率が上がる
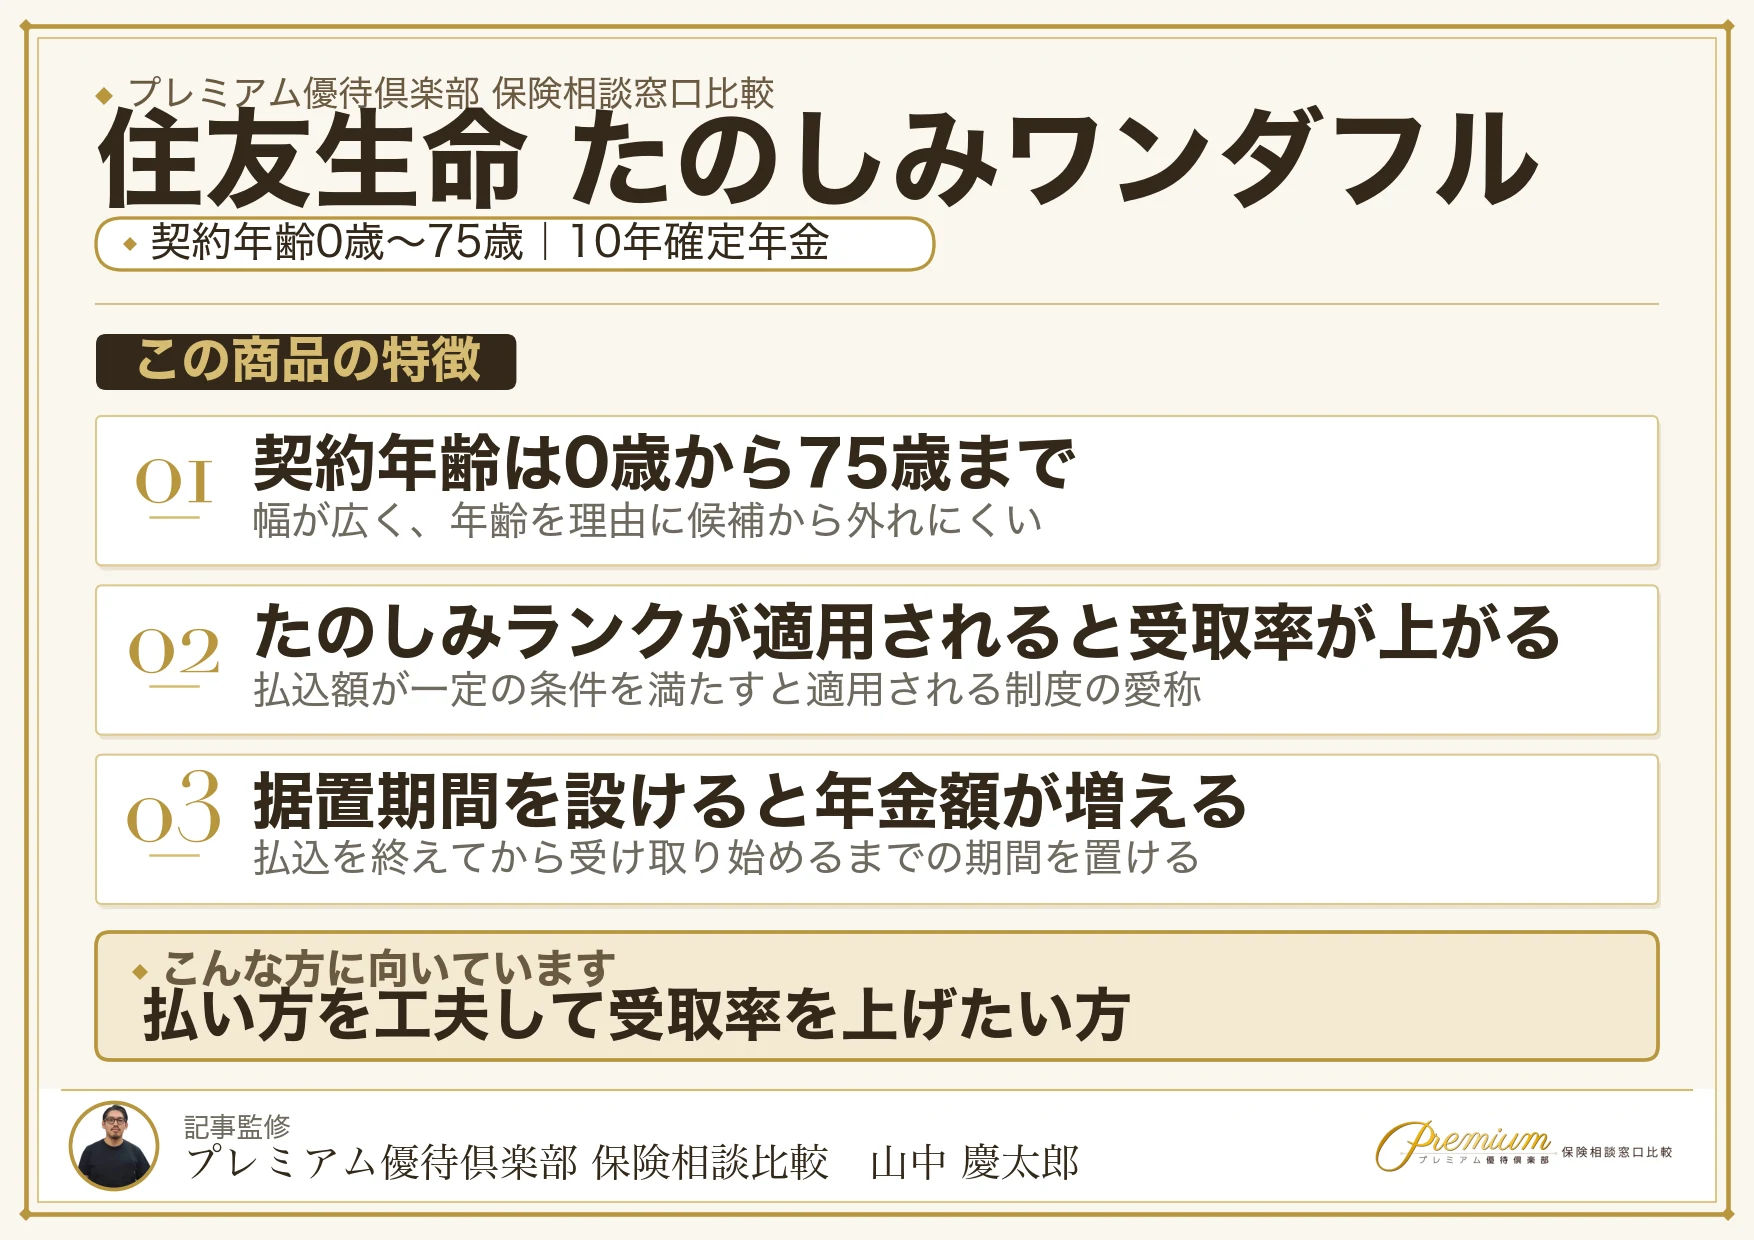
契約年齢が0歳から75歳までと広く、年齢を理由に候補から外れにくい商品です。
| 項目 | 内容 |
|---|---|
| 契約年齢 | 0歳〜75歳 |
| 年金の種類 | 10年確定年金 |
| 増やし方 | 定額(5年ごと利差配当タイプ) |
| 受取率を上げるしくみ | たのしみランク(保険料割引制度の愛称)。割引前の月換算保険料が15,000円以上で適用されます |
| 一括受取率(公式の契約例) | 約115.9%(年金原資÷払込保険料総額) |
| 年金受取率(公式の契約例) | 約118.2%(年金受取総額÷払込保険料総額) |
| ⚠ 受取率の前提 | 契約年齢30歳・男性/月払保険料15,000円/60歳払込満了/65歳年金開始/10年確定年金 |
払込期間満了後から年金受取開始まで据置期間を設けると、年金額が増えます。
⚠ 公式に「保険料払込期間中に解約されると、解約返戻金額は多くの場合、払込保険料累計額を下回ります」と明記されています。
月々の払込額をある程度まとめられる方におすすめです。
出典:住友生命 公式商品ページ
個人年金保険おすすめ⑤|三井住友海上あいおい生命 &LIFE 個人年金保険は告知・診査が不要×年金2通りから選べる

健康状態の告知も医師の診査も要りません。
持病があって他の保険を断られた方でも申し込めます。
| 項目 | 内容 |
|---|---|
| 正式名称 | 5年ごと利差配当付個人年金保険(無選択特則付) |
| 契約年齢 | 公式の商品ページに記載なし。契約概要で確認が要ります |
| 年金の種類 | 10年確定年金/10年保証期間付終身年金(定額型) |
| 増やし方 | 定額(5年ごと利差配当) |
| 控除 | 税制適格特約の要件は、年金受取人が契約者またはその配偶者・年金受取人が被保険者と同一・払込10年以上・確定年金なら開始時60歳以上かつ支払期間10年以上 |
| ⚠ 注意 | 無選択特則付のため、約款所定の高度障害状態等での保険料払込免除の取扱いはありません |
公式の契約例は、30歳男性・65歳払込満了・65歳年金開始で示されています。
10年確定年金なら基本年金額60万円で月払保険料14,094円、10年保証期間付終身年金(定額型)なら基本年金額30万円で月払保険料15,597円です。
健康状態に不安がある方や、受け取り方も選びたい方におすすめの商品です。
出典:三井住友海上あいおい生命 公式商品ページ
個人年金保険おすすめ⑥|JA共済 ライフロードは加入年齢18歳〜85歳×6年目以降の予定利率見直しで年金額の増加が期待できる

保険会社ではなくJA共済が扱う年金共済。
加入年齢の上限が85歳と、今回の9商品のなかで最も高い水準。
| 項目 | 内容 |
|---|---|
| 正式名称 | 予定利率変動型年金共済 ライフロード |
| 加入年齢 | 18歳〜85歳(加入できる年齢はプランによって異なります) |
| 増やし方 | 予定利率変動型。6年目以降、毎年予定利率を見直します |
| 年金額 | 一度増加した年金額は減りません(予定利率の推移によっては増加しない場合があります) |
| 手続き | 医師による診査は不要。簡単な告知で申し込めます |
| 控除 | 所定の条件を満たし税制適格特約を付加した場合に対象 |
| ⚠ 注意 | 税制適格特約を付加している場合、5年タイプは選べません |
公式の契約例は、加入年齢25歳・定期年金タイプ・掛金払込終了60歳・年金支払開始60歳・年金支払期間10年・月払10,000円(払込共済掛金累計額420万円)です。
50代・60代から始めたい方にもおすすめできる、加入年齢の幅が広い商品です。
出典:JA共済 公式商品ページ
個人年金保険おすすめ⑦|ソニー生命 SOVANIは変額タイプ×告知不要で増やす可能性を取る【最低保証なし】
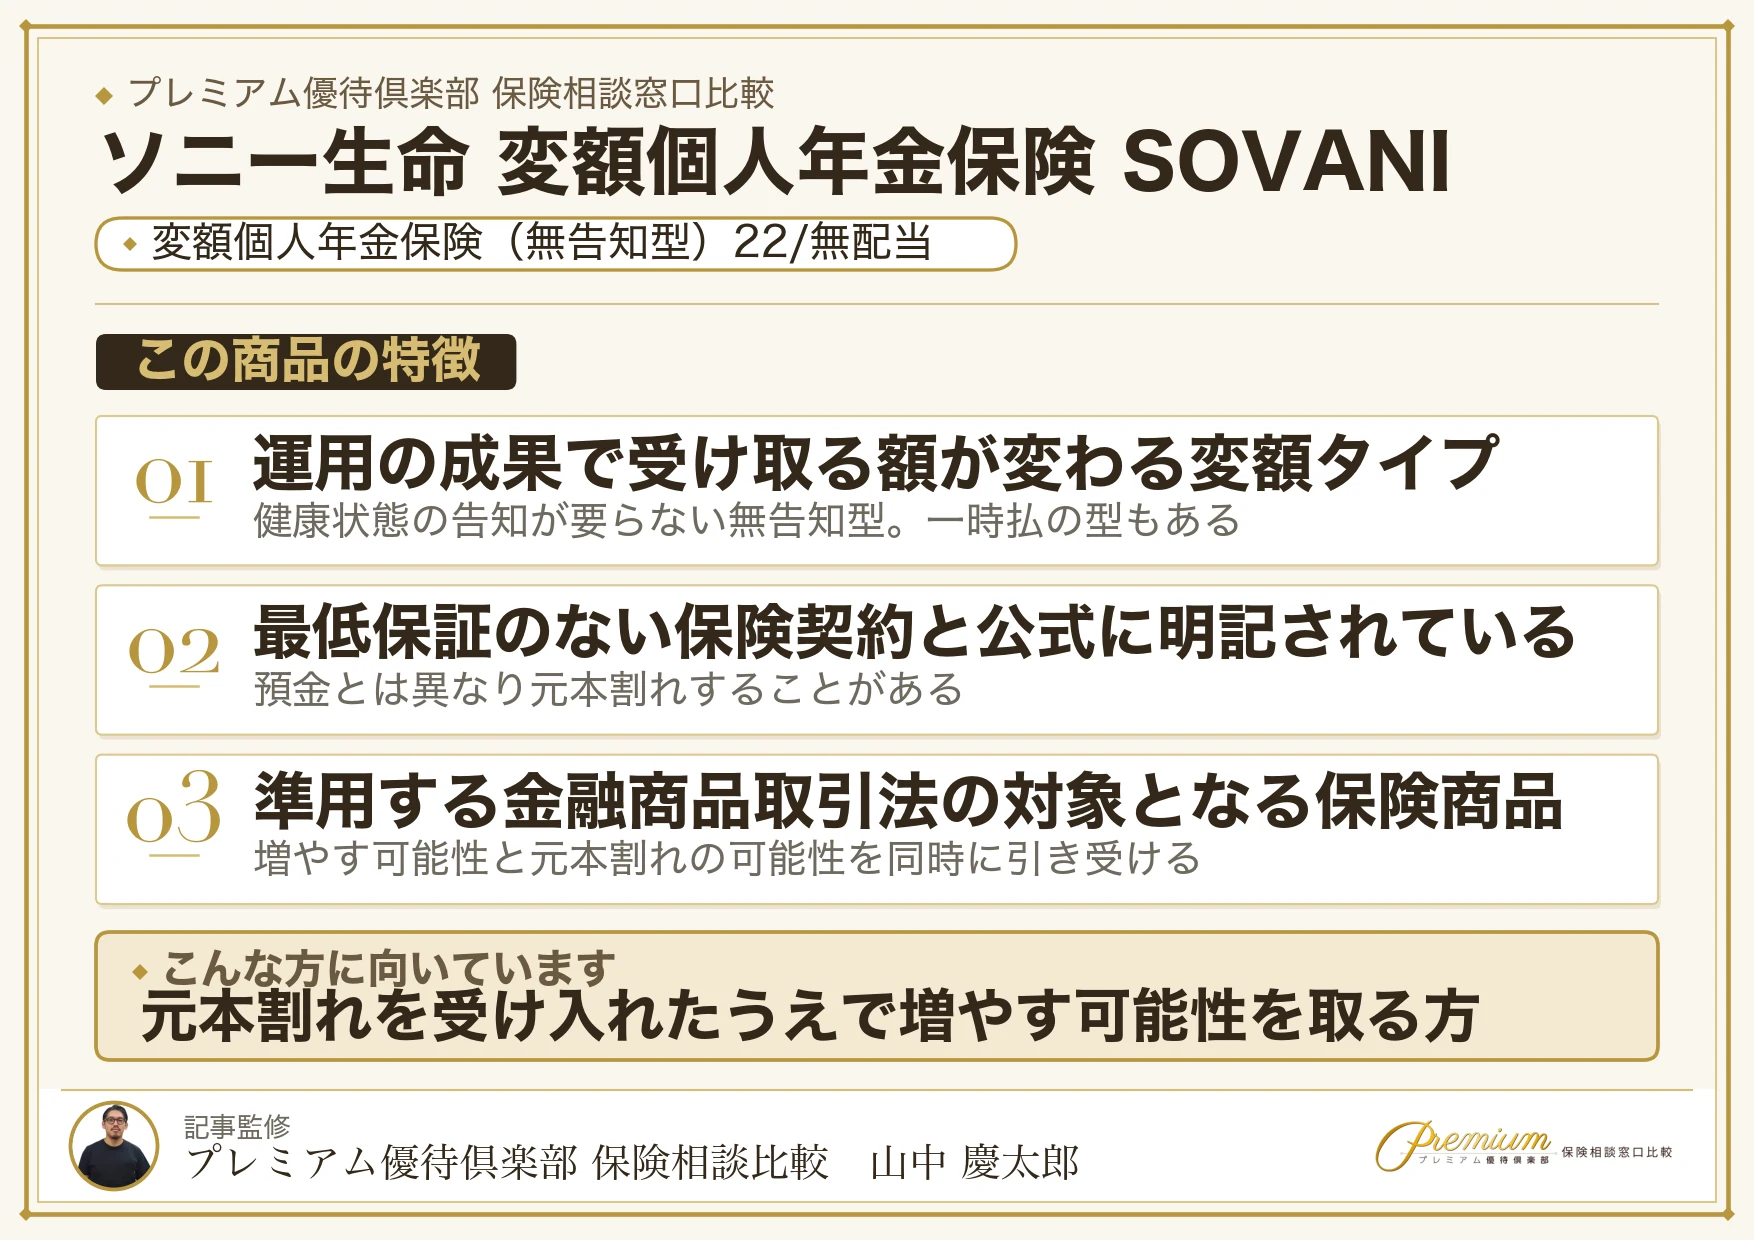
今回の9商品で唯一の変額タイプ。
運用の成果がそのまま年金額に反映されます。
| 項目 | 内容 |
|---|---|
| 正式名称 | 変額個人年金保険(無告知型)22/無配当(一時払の型もあります) |
| 増やし方 | 変額(特別勘定での運用成果が年金額に反映されます) |
| 手続き | 無告知型のため健康状態の告知が要りません |
| 最低保証 | 最低保証のない保険契約です(公式に明記) |
| 元本 | 預金とは異なり、元本割れすることがあります(公式に明記) |
| ⚠ 注意 | 準用する金融商品取引法の対象となる保険商品です。積立金額の減額時に所定の解約控除を控除する場合があります |
ほかの8商品とは性質が違います。
「増やす可能性がある」と同時に「払い込んだ額を下回る可能性がある」商品です。
受け取る額をはっきりさせたい方は、この商品を候補から外してください。
元本割れを受け入れたうえで増やす可能性を取りたい方におすすめの商品になります。
出典:ソニー生命 公式商品ページ
個人年金保険おすすめ⑧|第一生命 ステップジャンプは契約年齢0歳〜74歳×3年経過以後は払込累計額を保証
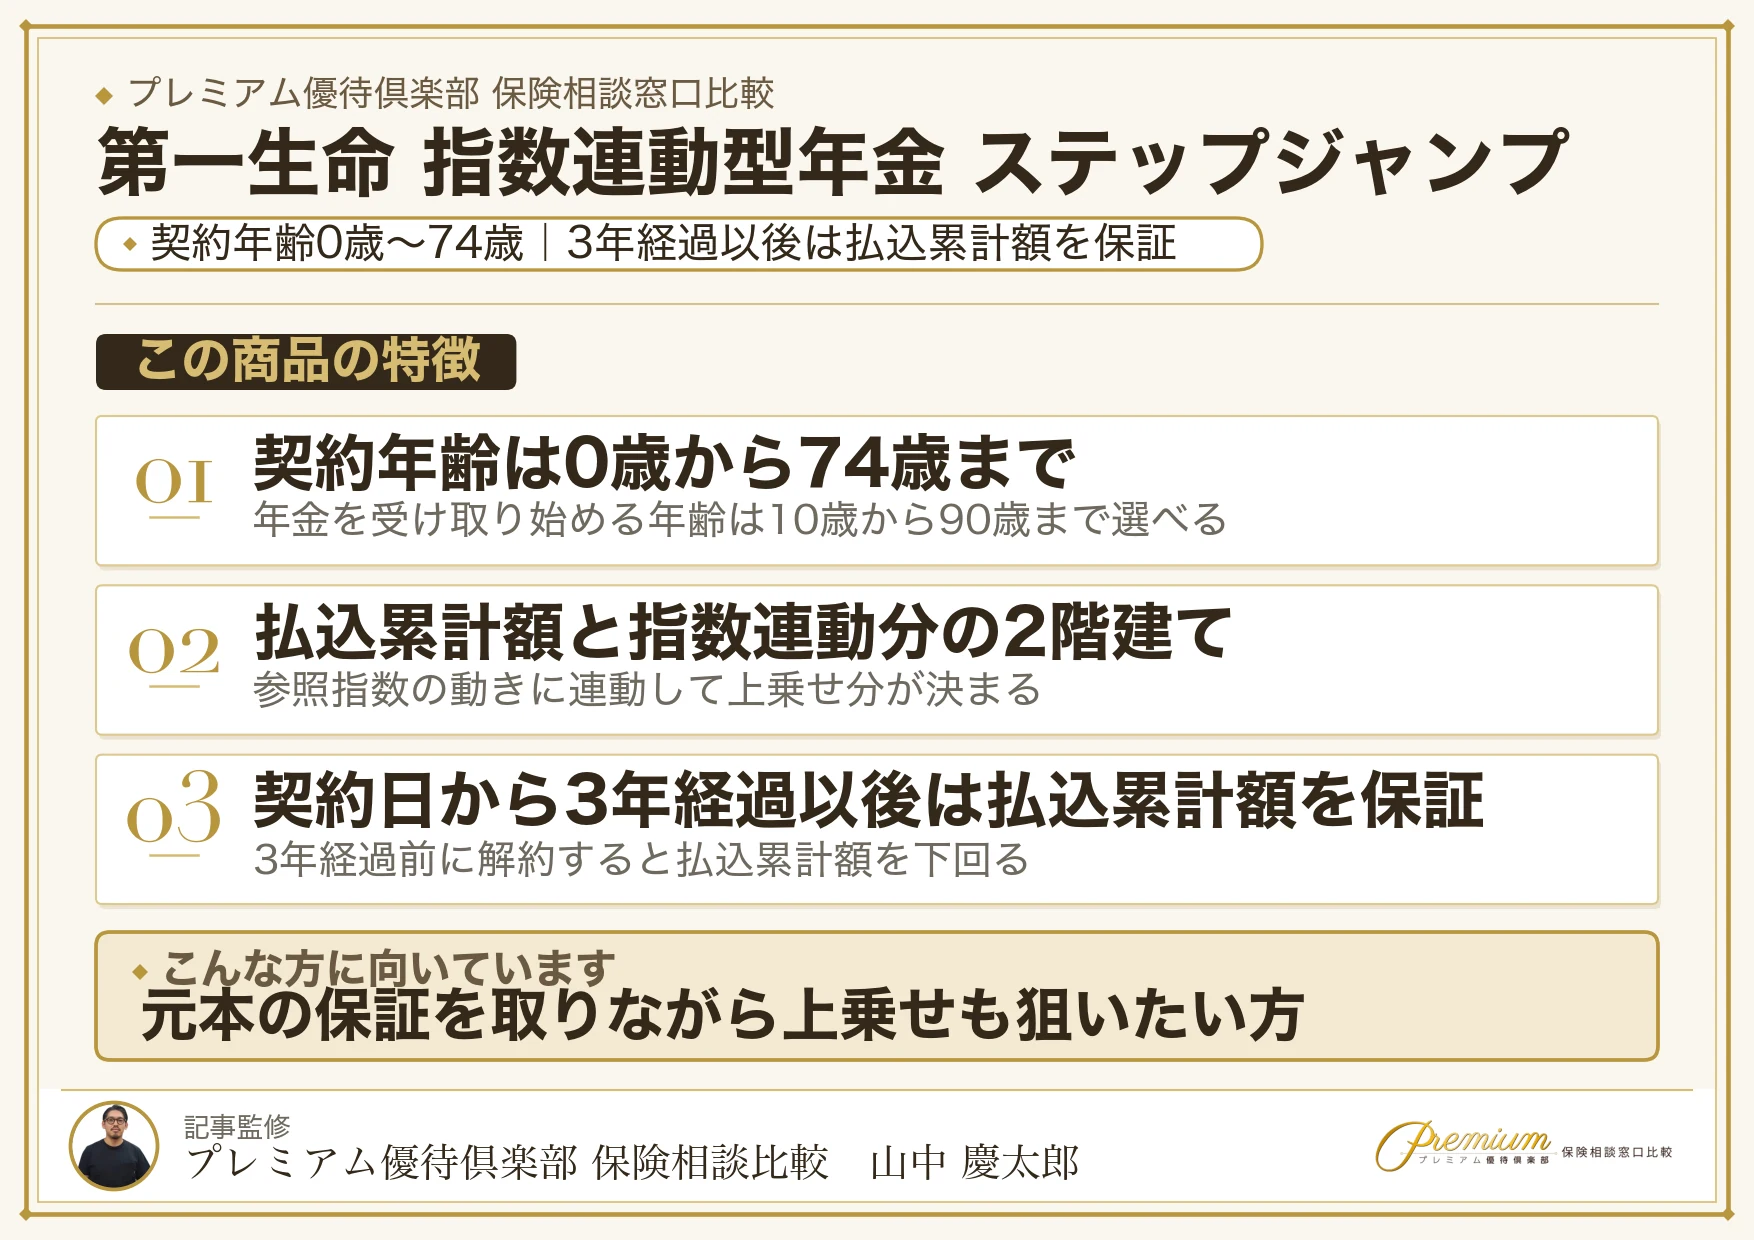
払込累計額と、指数に連動する上乗せ分の2階建て。
元本の保証を取りながら上乗せも狙う設計。
| 項目 | 内容 |
|---|---|
| 正式名称 | 指数連動型個人年金保険(無配当)2024「指数連動型年金 ステップジャンプ」 |
| 契約年齢 | 0歳〜74歳 |
| 年金開始年齢 | 10歳〜90歳 |
| 保険料払込期間 | 5年〜50年(払込満了から年金開始までは15年以下) |
| 年金の種類 | 確定年金5年・10年・15年から選択。年金にかえて一括受取も可 |
| 増やし方 | 指数連動。払込累計額=基本年金原資と、参照指数に連動する指数連動年金原資の2階建て |
| 元本の保証 | 契約日から3年経過以後は基本年金原資を保証 |
| 注意 | 契約日から3年経過前に解約すると、解約返還金は払込累計額を下回ります |
「いつから元本を下回らなくなるか」が公式に明記されている数少ない商品です。
3年という線がはっきりしているぶん、判断しやすくなります。
元本の保証を取りながら上乗せも狙いたい方におすすめです。
出典:第一生命 公式ニュースリリース(2023年12月20日発売)
個人年金保険おすすめ⑨|明治安田の長期運用年金は契約年齢18歳〜65歳×払込期間15年〜62年の生存保障重視型

払込期間中の死亡保障を抑えて、年金の受取額が大きくなるよう設計された商品です。
| 項目 | 内容 |
|---|---|
| 正式名称 | 明治安田の長期運用年金(5年ごと利差配当付・利率変動型) |
| 契約年齢 | 18歳〜65歳 |
| 年金開始年齢 | 33歳〜80歳 |
| 保険料払込期間 | 15年〜62年(契約年齢+払込期間=年金開始年齢になるよう設定します) |
| 年金の種類 | 10年確定年金 |
| 増やし方 | 定額(利率変動型) |
| 控除 | 税制適格特約の要件は、年金受取人が被保険者と同一かつ契約者またはその配偶者・払込期間10年以上 |
払込期間の幅が15年から62年と広く、若いうちから長く積み立てる使い方に向きます。
長い払込期間をかけて受取額を大きくしたい方におすすめの商品です。
出典:明治安田生命 契約概要
| 代理店名 | 公式 | 取扱数 | 特徴 |
|---|---|---|---|
| 保険見直しラボ |
|
41社 | ●全国に拠点が70箇所で、国内最大手 ●保険の取り扱いは37社で豊富 ●コンサルタントの変更がいつでも可能 ●イエローカード制度があるから安心 |
| 保険クリニック |
|
50社 | ●約50社の優れた保険会社の中から提案 ●38万人以上の相談実績※1 ●おすすめしたい保険ショップNo.1※2 |
| 保険見直し本舗 |
|
45社 | ●相談実績は120万件を突破 ●相談は店舗だけでなくオンラインでも可能 ●もちろん相談無料で納得できるまで相談可 |
| 保険ライフ |
|
50社 | ●最大50社から比較で最適な保険商品が見つかりやすい ●相談は自宅やオンライン、喫茶店など幅広く対応 ●相談が何度でも無料 |
※1『保険IQシステム』を利用して保険相談を実施した方の人数。当社管理データに基づき抽出(2025年11月現在)
※2 株式会社DRCによるインターネット調べ 2026年3月
【タイプ別】確定年金・有期年金・終身年金の3種類と、定額・変額・外貨建の違い
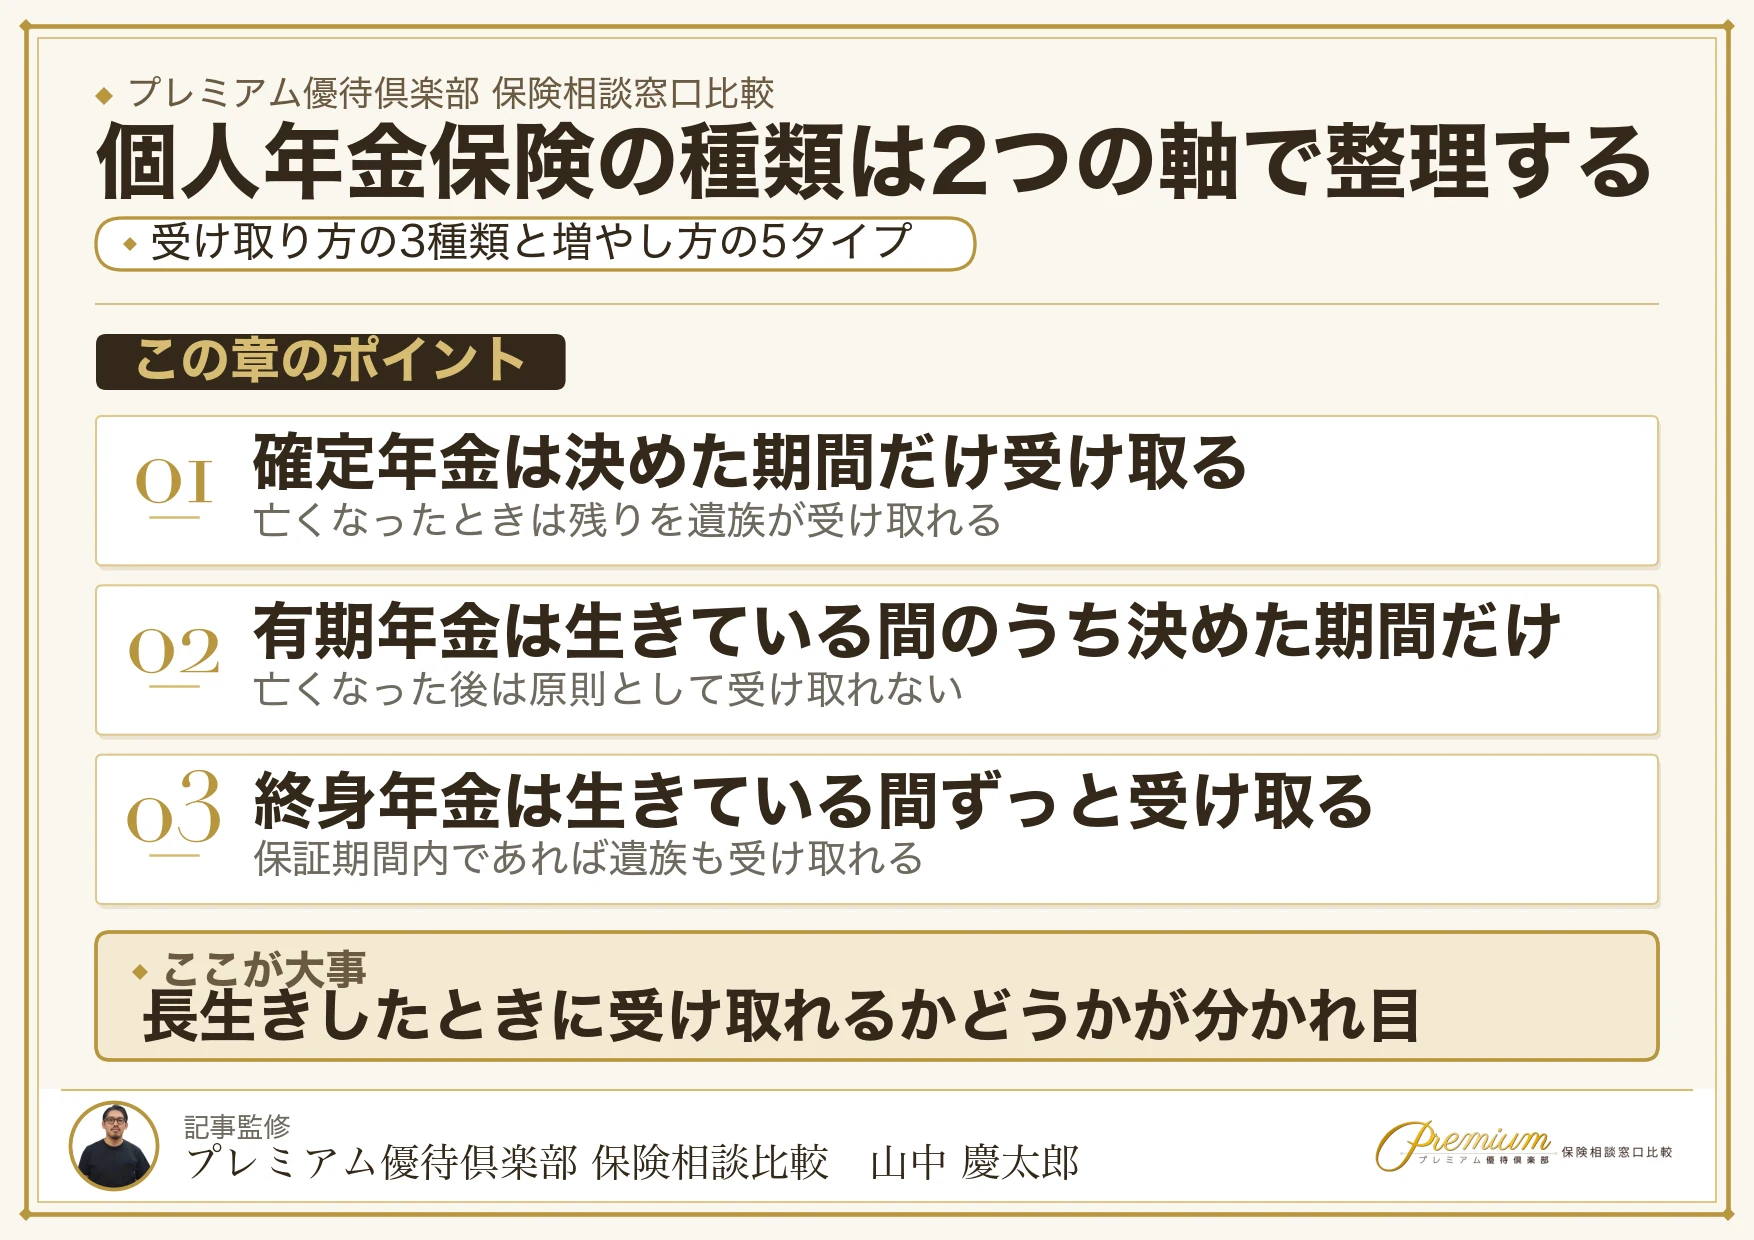
9商品を見比べていただいたところで、商品の分類そのものを整理します。
個人年金保険は「受け取り方」と「増やし方」の2つの軸で分かれており、この2つを組み合わせて各社の商品が作られています。
ここを押さえておくと、今回紹介していない商品に出会ったときも同じ物差しで比べられます。
受け取り方の3種類は、長生きしたときに受け取れるかどうかで分かれる

受け取り方は3種類。
| 受け取る期間 | 亡くなったとき | 長生きしたとき | |
|---|---|---|---|
| 確定年金 | 決めた期間だけ | 残りを遺族が受け取れます | 期間が終われば終了します |
| 有期年金 | 決めた期間のうち生きている間 | 原則として受け取れません | 期間が終われば終了します |
| 終身年金 | 生きている間ずっと | 保証期間内なら遺族も受け取れます | 受け取り続けられます |
分かれ目は、長生きしたときに受け取れるかどうか。
確定年金は受け取る総額が読めるかわりに長生きしても増えず、終身年金は長生きに強いかわりに早く亡くなると受け取る総額が少なくなるという関係になっています。
有期年金は、決めた期間のうち生きている間だけ受け取る形で、亡くなった後は原則として受け取れません。
そのぶん同じ保険料なら年金額が大きくなりますので、受け取る総額よりも毎年の額を優先したい方におすすめの形になります。
なお、終身年金には保証期間が付いている商品が多く、今回の9商品では保証期間10年の形が目立ちます。
この保証期間内であれば、亡くなった後も遺族が受け取れます。
増やし方は定額・変額・外貨建・指数連動で、受け取る額の決まり方が変わる
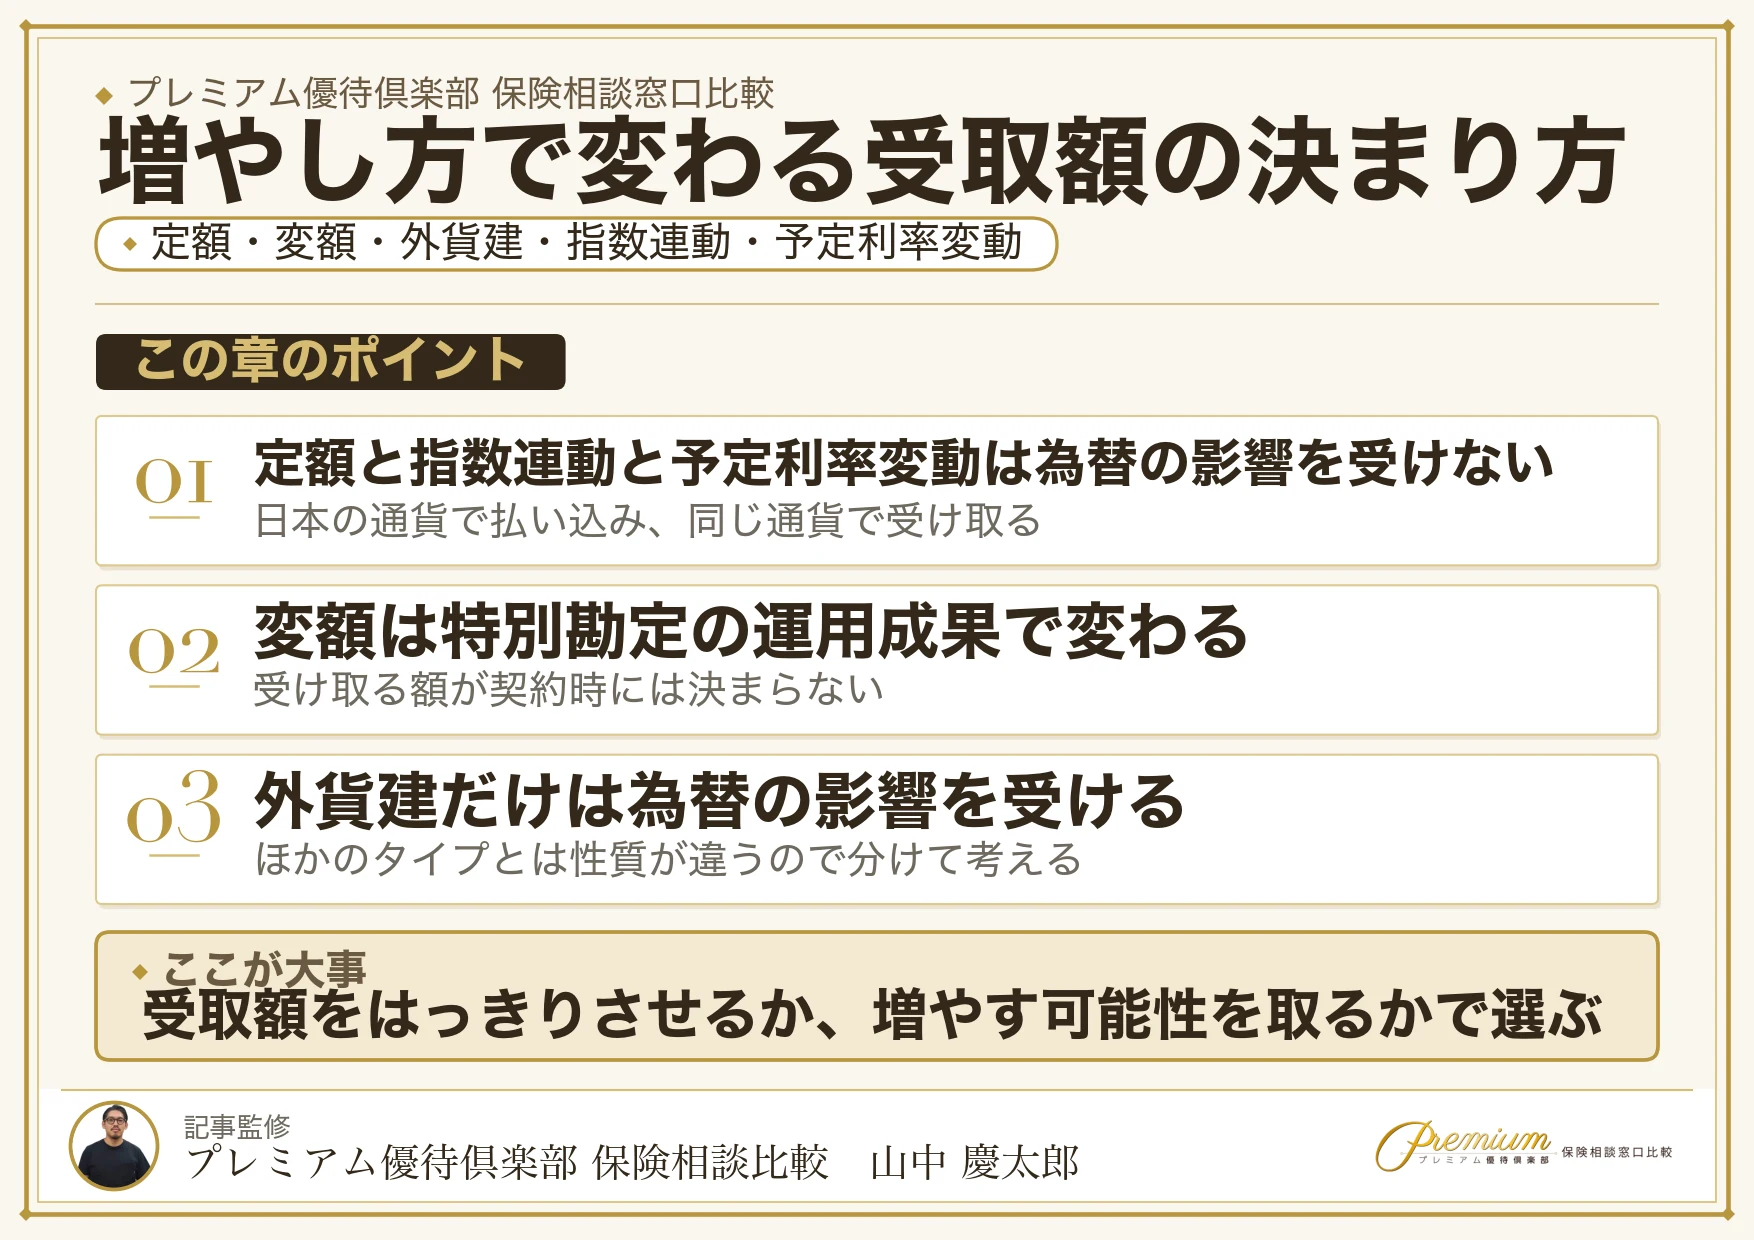
増やし方は、受け取る額の決まり方で分かれます。
| タイプ | 受け取る額 | 為替の影響 | 向いている方 |
|---|---|---|---|
| 定額 | 契約時に決まります | 受けません | 受け取る額をはっきりさせたい方 |
| 変額 | 運用の成果で変わります | 商品によります | 増やす可能性を取りにいきたい方 |
| 外貨建 | 外貨で決まります | 受けます | 為替の動きを受け入れられる方 |
| 指数連動 | 指数の動きで上乗せが変わります | 受けません | 元本を確保しつつ上乗せも狙いたい方 |
| 予定利率変動 | 予定利率の見直しで変わります | 受けません | 最低保証のある形で増やしたい方 |
このなかで外貨建だけは、ほかと性質が違います。
為替の動きで換算後の受取額が払込額を下回る可能性があり、商品そのものの良し悪しとは別の要因が受取額に効いてきますので、分けて考えましょう。
一方、変額タイプには最低保証が付いていない商品もあります。
今回紹介したソニー生命のSOVANIがその例で、公式に「最低保証のない保険契約」「預金とは異なり、元本割れすることがあります」と明記されています。
増やす可能性を取る商品は、同時に下がる可能性も引き受ける商品。
この点を納得したうえで選ぶのがおすすめです。
判断がつかない方には、まず定額タイプで土台を作る進め方をおすすめしています。
個人年金保険とは、公的年金に上乗せして老後の受取額を自分で積み立てる保険商品
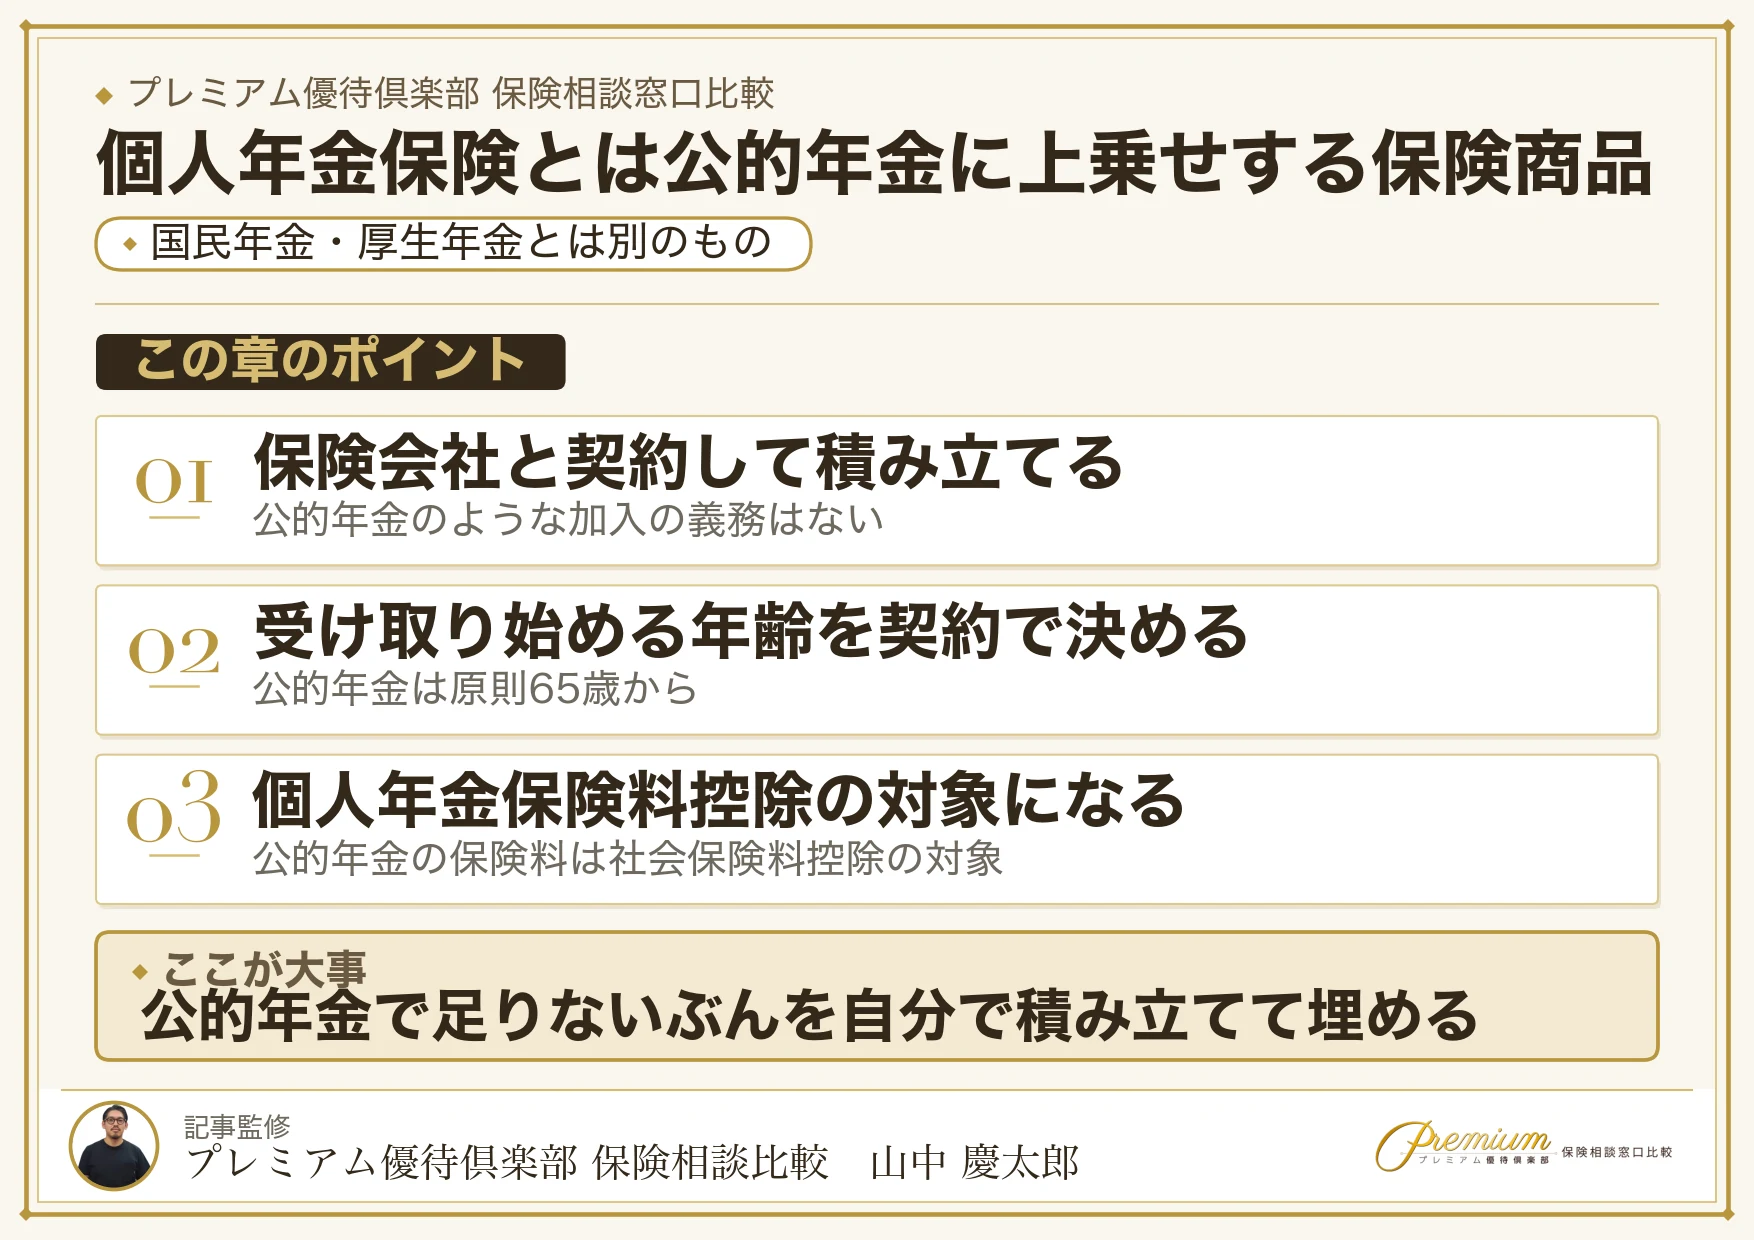
ここまで選び方と商品を見てきましたので、あらためて整理します。
個人年金保険は、保険会社と契約して保険料を積み立て、決めた年齢から年金として受け取る保険商品です。
国民年金や厚生年金といった公的年金とは別のもので、公的年金に上乗せする位置づけになります。
| 公的年金 | 個人年金保険 | |
|---|---|---|
| 加入 | 要件を満たせば加入します | 自分で選んで契約します |
| 受け取る額 | 保険料の納付実績で決まります | 契約の内容で決まります |
| 受け取り始める年齢 | 原則65歳です | 契約で決めます |
| 税の扱い | 社会保険料控除の対象です | 生命保険料控除(個人年金保険料控除)の対象です |
大きな違いは、加入するかどうかを自分で決められること。
公的年金は要件を満たせば加入しますが、個人年金保険は契約しないという選択もできますし、受け取り始める年齢も契約で決められます。
税の扱いも別。
公的年金の保険料は社会保険料控除の対象になるのに対し、個人年金保険の保険料は生命保険料控除のうち個人年金保険料控除の対象になります。
公的年金だけでは足りないぶんを、自分で積み立てて埋める——これが個人年金保険の役割です。
ですから、公的年金の見込み額を知らない方には、先にねんきん定期便を確認することをおすすめします。
個人年金保険が必要かどうかは、公的年金の受取見込みと老後の支出の差で決まる

必要かどうかを一律に決めることはできません。
公的年金でいくら受け取れるかは納付の実績によって人それぞれ違いますので、まずご自身の見込み額を確かめるところから始めましょう。
- ねんきん定期便で、受け取れる見込み額を確認します……毎年の誕生月に届きます。ねんきんネットでも確認できます
- 老後にかかる支出を見積もります……いまの生活費から、通勤費など老後に減るものを引いて考えます
- 差額があれば、それを埋める手段を考えます……個人年金保険はその手段の1つです
この順番で見ていくと、そもそも差額が出ない方も出てきます。
その場合は無理に契約する必要はありませんし、差額が出た場合も埋める手段は個人年金保険だけではありません。
iDeCoやNISAとの違いは後ほど比べますので、そちらも見てから決めるのがおすすめです。
また、差額が大きい方ほど早く始めたほうが有利になります。
払込期間を長く取れるぶん、月々の負担を抑えられるからです。
20代・30代の方にも、支出の予定が読めているならおすすめできます。
| 代理店名 | 公式 | 取扱数 | 特徴 |
|---|---|---|---|
| 保険見直しラボ |
|
41社 | ●全国に拠点が70箇所で、国内最大手 ●保険の取り扱いは37社で豊富 ●コンサルタントの変更がいつでも可能 ●イエローカード制度があるから安心 |
| 保険クリニック |
|
50社 | ●約50社の優れた保険会社の中から提案 ●38万人以上の相談実績※1 ●おすすめしたい保険ショップNo.1※2 |
| 保険見直し本舗 |
|
45社 | ●相談実績は120万件を突破 ●相談は店舗だけでなくオンラインでも可能 ●もちろん相談無料で納得できるまで相談可 |
| 保険ライフ |
|
50社 | ●最大50社から比較で最適な保険商品が見つかりやすい ●相談は自宅やオンライン、喫茶店など幅広く対応 ●相談が何度でも無料 |
※1『保険IQシステム』を利用して保険相談を実施した方の人数。当社管理データに基づき抽出(2025年11月現在)
※2 株式会社DRCによるインターネット調べ 2026年3月
【属性別】個人年金保険が向いている人・向いていない人の分かれ目は4つ

同じ商品でも、向く方と向かない方がいます。
ここでは分かれ目を4つに絞ってお伝えしますので、ご自身がどちらに近いかを見てください。
向いているのは、貯蓄が続かない方と所得税・住民税の負担が大きい方
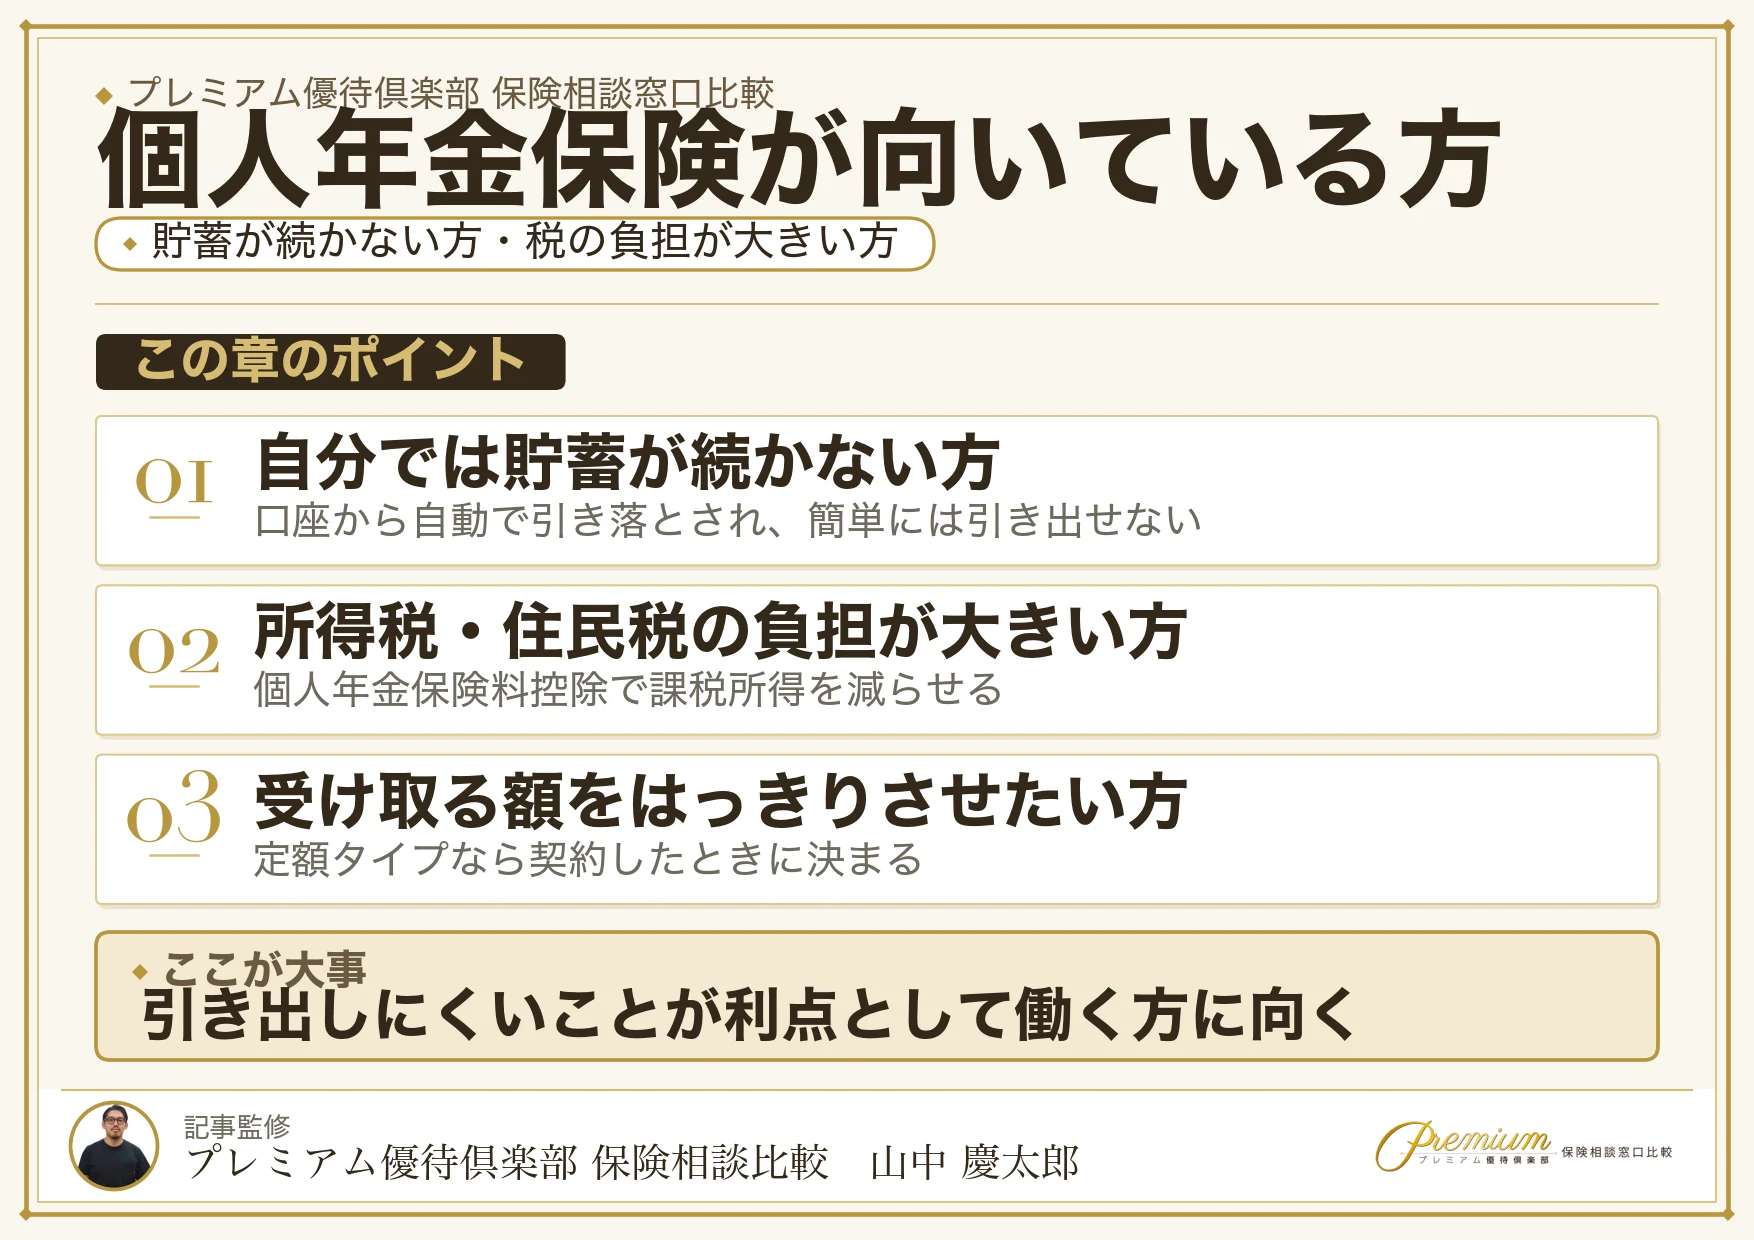
まず、向いている方から見ていきます。
- 自分では貯蓄が続かない方……保険料が口座から自動で引き落とされます。簡単には引き出せないことが、この場合は利点になります
- 所得税・住民税の負担が大きい方……個人年金保険料控除で課税所得を減らせます。所得税は一律40,000円が控除額の上限です(出典:国税庁 タックスアンサー No.1140)
- 受け取る額をはっきりさせたい方……定額タイプなら契約時に決まります
このなかで効き方が大きいのは、1つ目の「引き出しにくさ」でしょう。
預貯金は使おうと思えばいつでも使えてしまいますが、個人年金保険は年金が始まるまで原則として受け取れませんので、使わずに残す力が働きます。
2つ目の控除は、所得税・住民税の負担が大きい方にそのまま効きます。
積み立てながら毎年の税負担を抑えられますので、課税所得が大きい方ほどおすすめしやすい商品になります。
とくに、ふるさと納税などの控除を使い切っている方におすすめです。
向いていないのは、家計に余裕がない方と短期で使う資金を貯めたい方

次に、向いていない方から。
- 家計に余裕がない方……途中で解約すると、払い込んだ額を下回ることがあります。続けられる額かどうかを先に確かめてください
- 数年以内に使う資金を貯めたい方……個人年金保険は長期で積み立てる商品です。すぐに現金化できません
- 20代から30代で、まだ使い道が決まっていない方……結婚や住宅の購入など、まとまった支出の予定が読めないうちは、引き出しやすい手段のほうが合うこともあります
ただし「20代から30代は向かない」と決めつける話ではありません。
早く始めるほど払込期間を長く取れますので、受け取り始める年齢までの期間が読めている方であれば、若いうちに契約するほうが有利に働きます。
フコク生命のみらいプラスが公式に「加入から年金開始までの期間が長いほど返戻率が高くなる」と書いているのも、同じ理由です。
つまり、年齢そのものではなく支出の予定が読めるかどうかが分かれ目。
ここを基準に判断してください。
数年以内に使う予定がある方には、個人年金保険よりも引き出しやすい手段をおすすめします。
個人年金保険の注意点4つ:流動性・インフレ・課税・途中解約
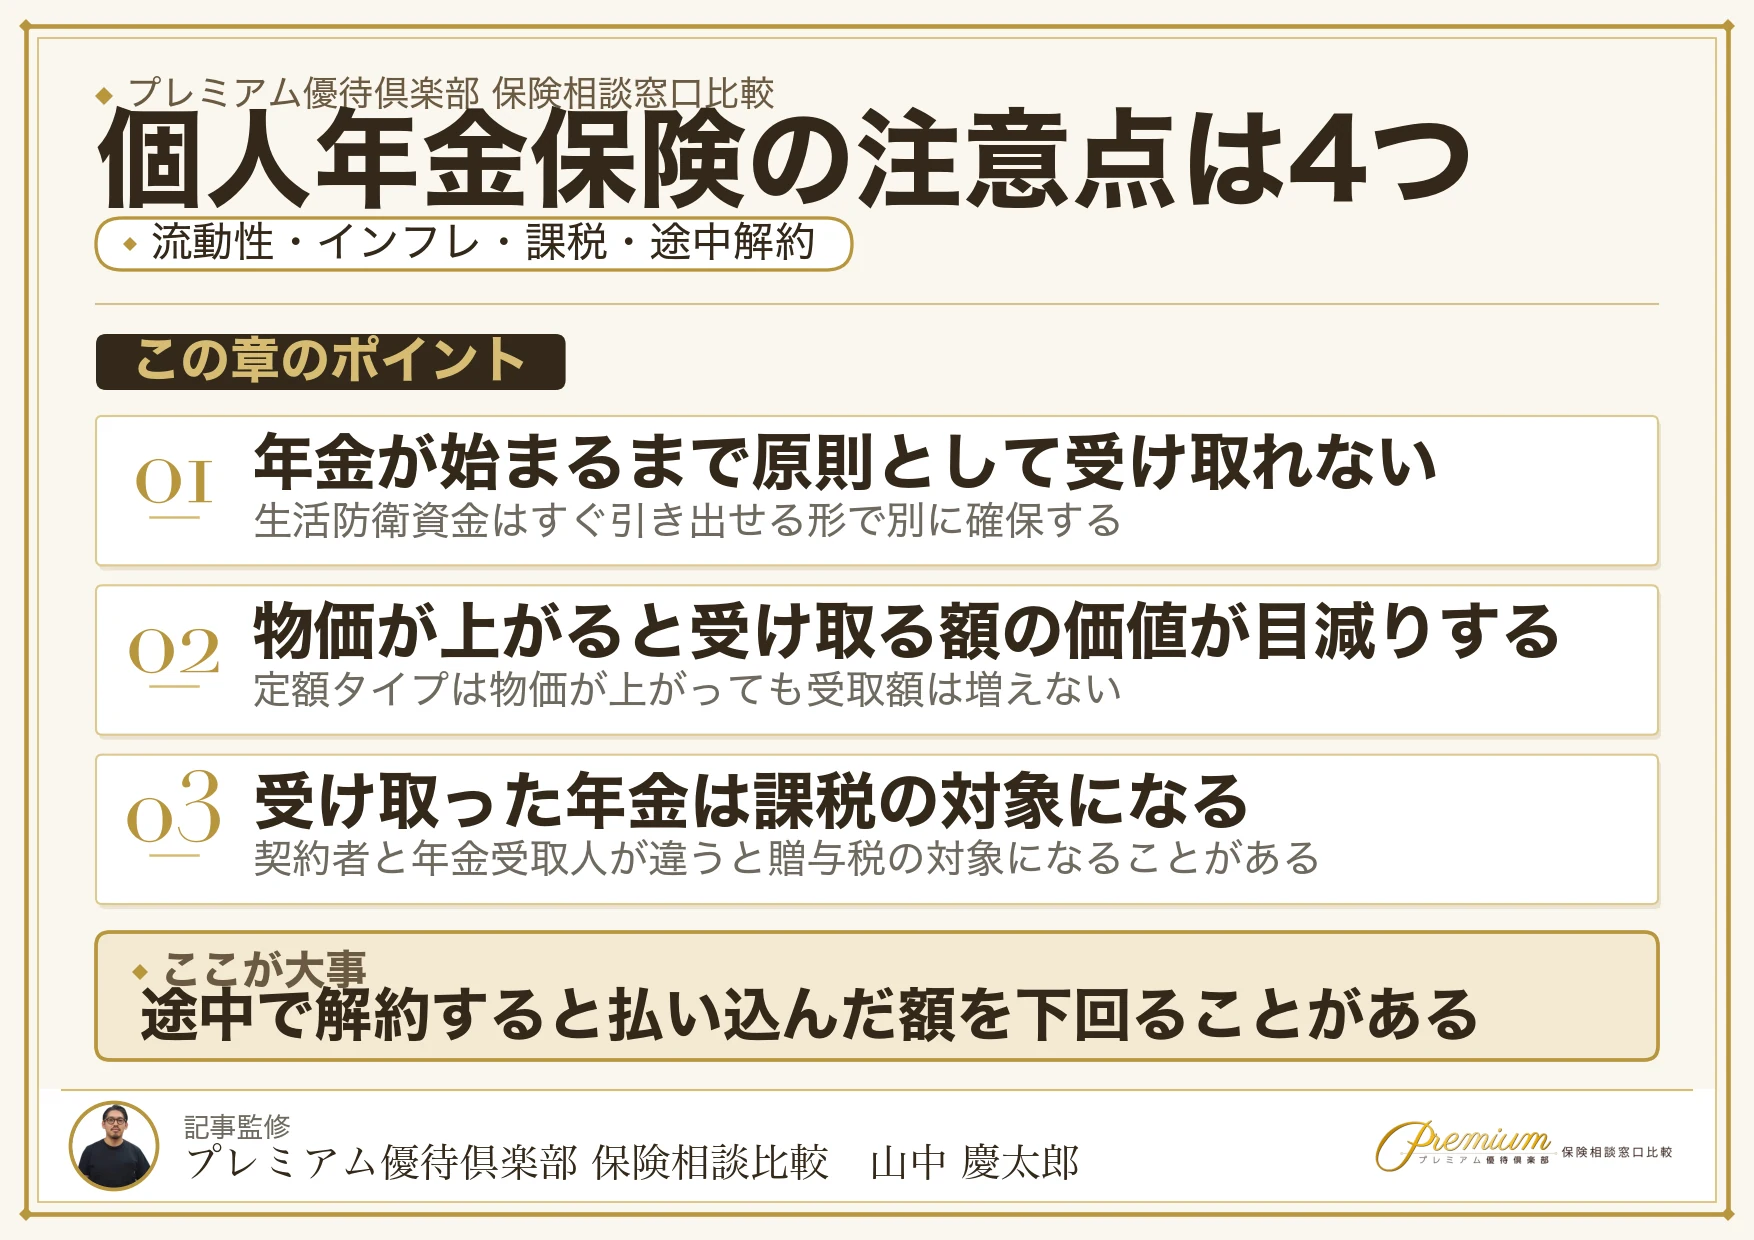
契約する前に、4つだけ確かめておきましょう。
どれも契約した後では戻せない部分ですので、資料請求の段階で目を通しておくのがおすすめです。
すぐに現金化できないため、生活防衛資金とは分けて考える

個人年金保険は、年金が始まるまで原則として受け取れません。
急にお金が必要になっても使えないということですので、病気やけが、失業に備える生活防衛資金は、すぐ引き出せる形で別に確保してください。
そのうえで余裕のあるぶんを積み立てる、という順番。
この引き出しにくさは、向いている方にとっては利点でもあります。
同じ性質が、人によって欠点にも利点にもなるという点を押さえましょう。
貯蓄が続かない方には、この引き出しにくさがそのままおすすめの理由になります。
物価が上がると、受け取る額の価値が目減りする
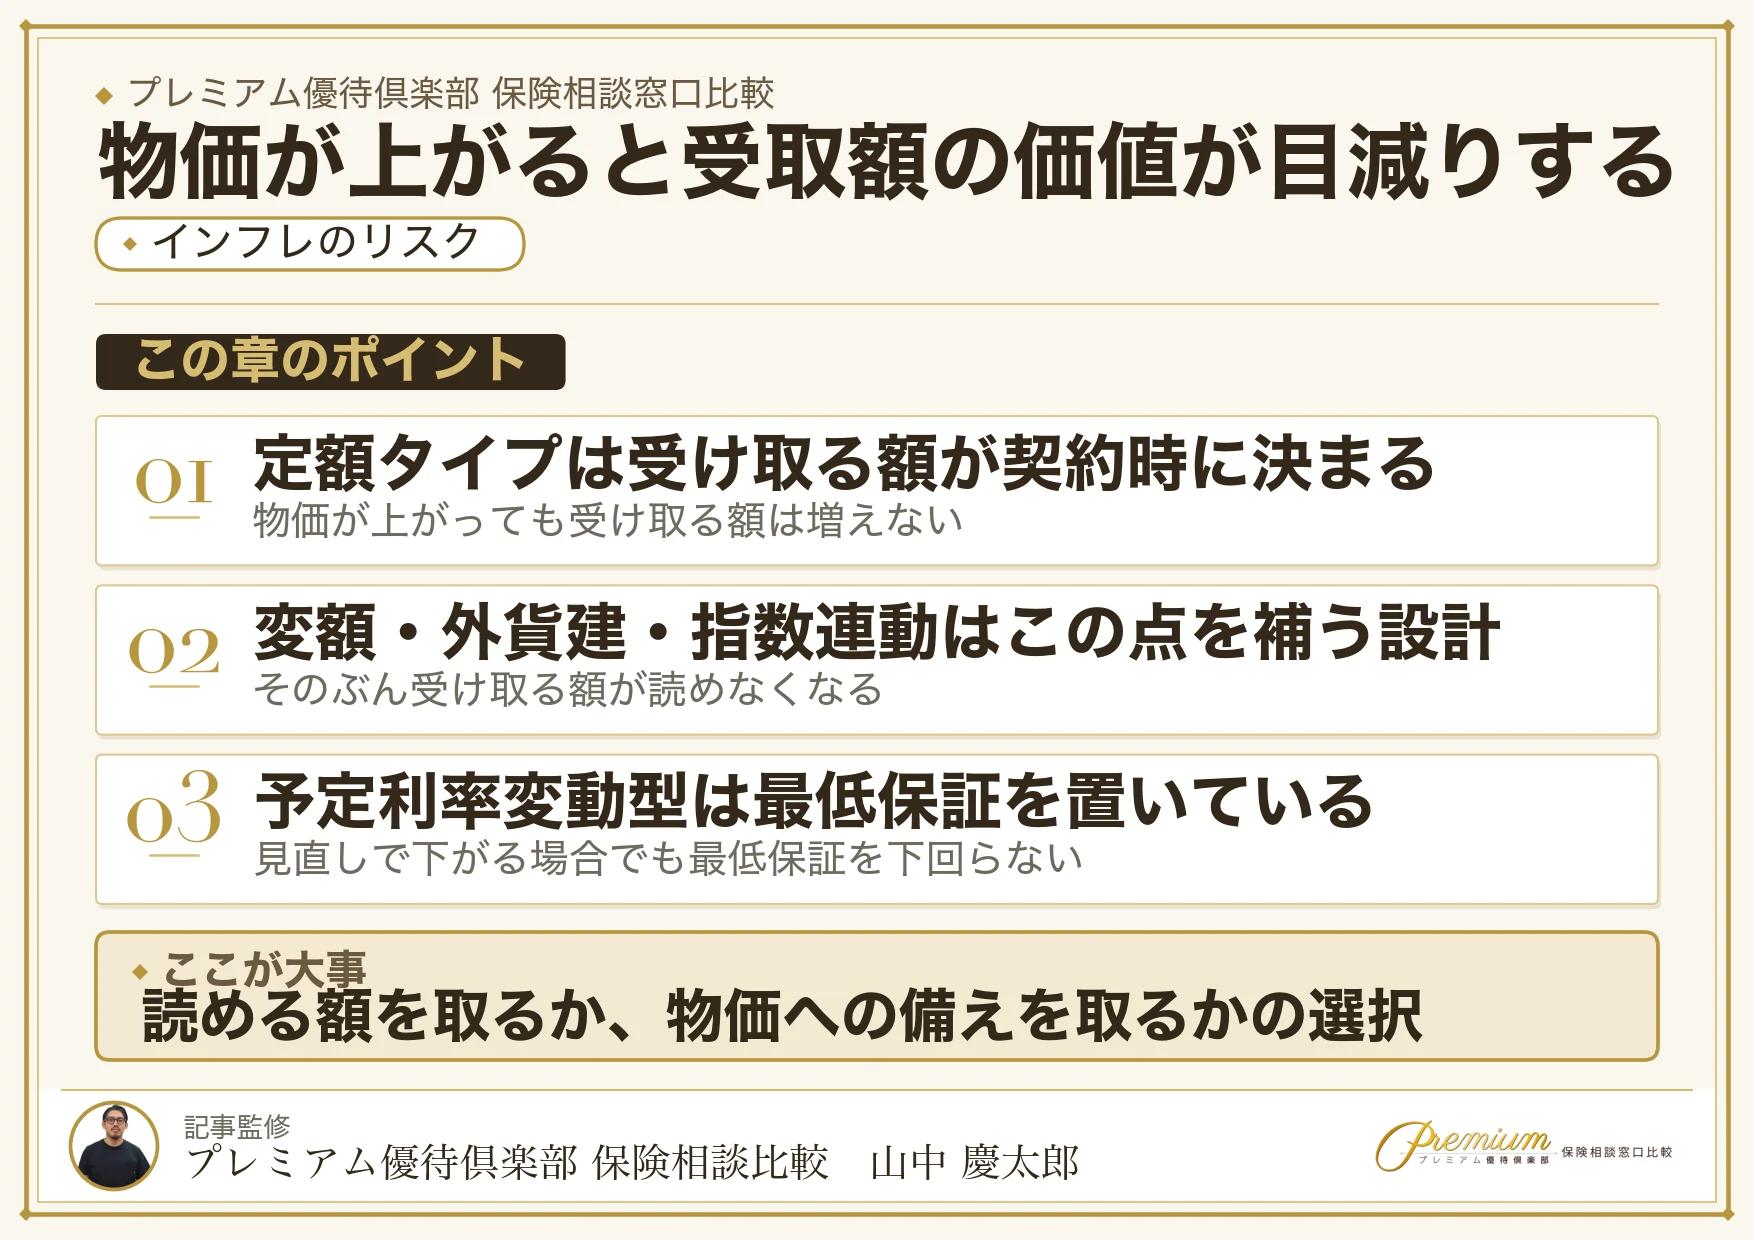
定額タイプは、受け取る額が契約したときに決まります。
つまり物価が上がっても受け取る額は増えませんので、30年後に受け取る100万円の価値は、いまの100万円より小さくなっている可能性があります。
これがインフレのリスク。
変額・外貨建・指数連動・予定利率変動のタイプは、この点を補う設計になっていますが、そのぶん受け取る額が読めなくなります。
そのうえで定額タイプを選び、NISAなど別の手段と組み合わせて備える方法もあるでしょう。
どちらを取るかという話ですので、片方だけが正解ということはありません。
物価の動きが気になる方には、定額タイプ1本ではなく組み合わせる形をおすすめします。
受け取った年金は課税の対象になる
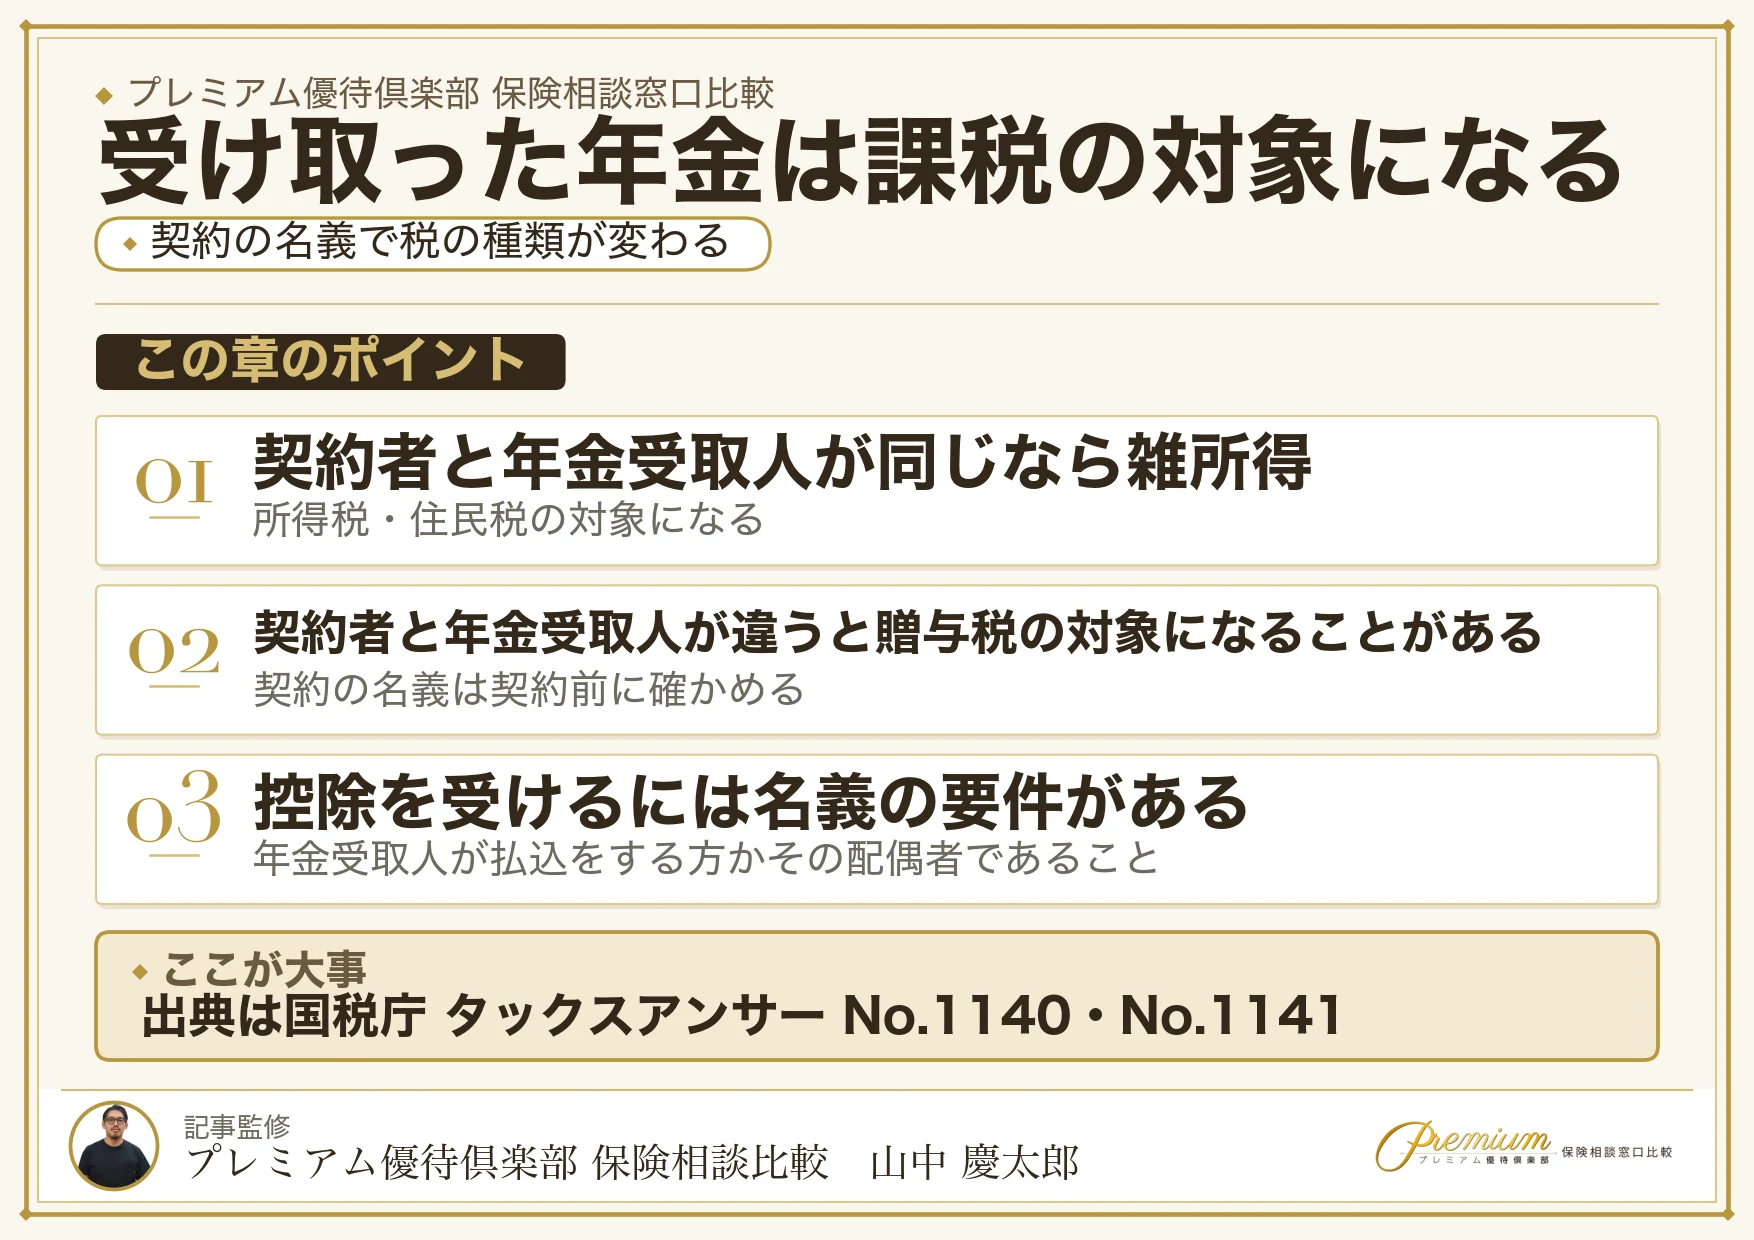
受け取った年金には税金がかかります。
契約者と年金受取人が同じ場合は雑所得として所得税・住民税の対象になり、毎年受け取る年金から税が引かれる形になります。
一方、契約者と年金受取人が違う場合は、年金を受け取る権利の評価額に対して贈与税がかかることがあります。
ここは契約した後では直しにくい部分ですので、契約者・被保険者・年金受取人の名義は申し込みの前に確かめてください。
なお、個人年金保険料控除を受けるには、年金受取人が保険料を払う方かその配偶者である必要があります(出典:国税庁 タックスアンサー No.1141)。
途中で解約すると、払い込んだ額を下回ることがある
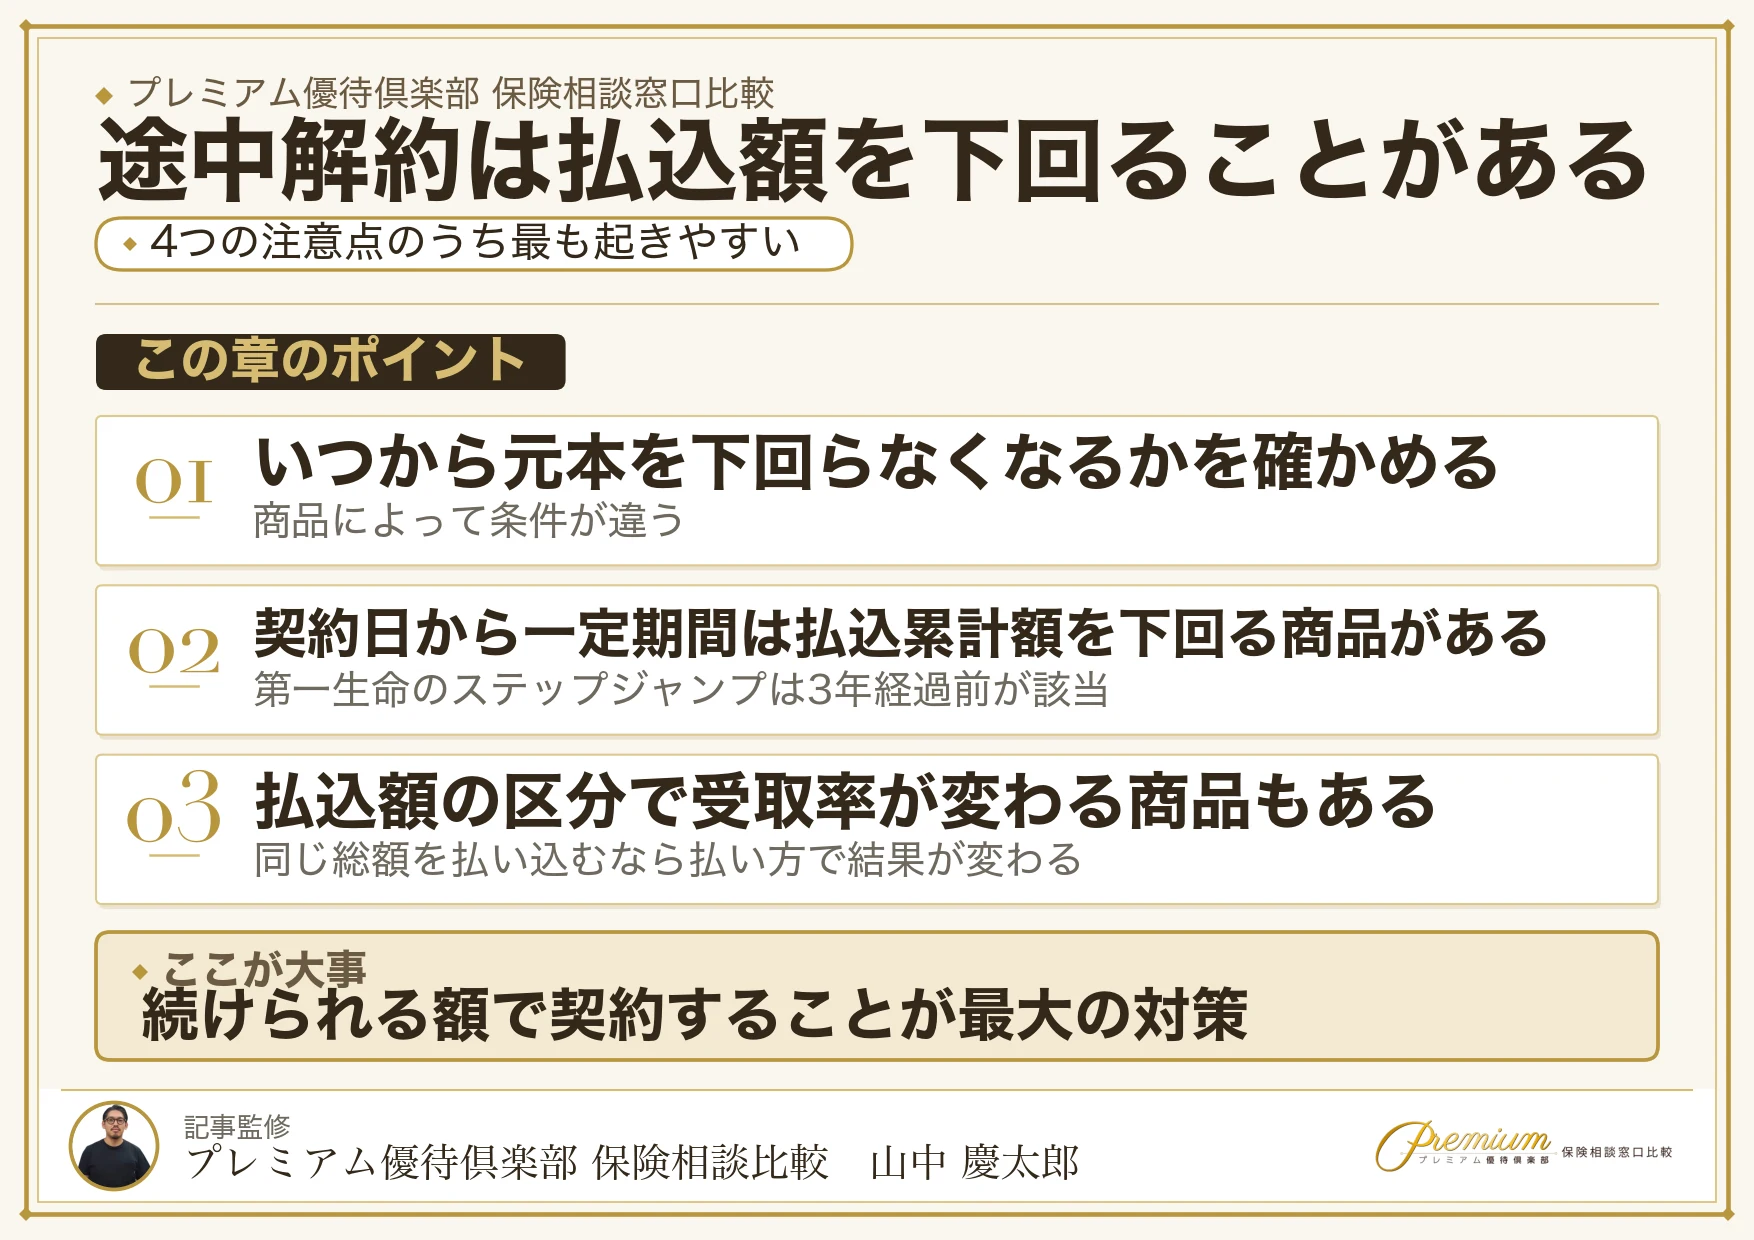
4つのうち、いちばん現実に起きやすいのがこれ。
たとえば第一生命のステップジャンプは、契約日から3年経過前に解約すると解約返還金が払い込んだ額を下回ると公式に明記されており、3年経過以後は基本年金原資が保証されます。
住友生命のたのしみワンダフルも、保険料払込期間中に解約すると解約返戻金額は多くの場合、払込保険料累計額を下回ると公式に書かれています。
商品によって条件は違いますので、「いつから元本を下回らなくなるのか」を、契約前に確かめてください。
また、払込額が一定の条件を満たすと受取率が上がる商品もあります。
住友生命の「たのしみランク」がその例で、割引前の月換算保険料が15,000円以上で適用されます。
同じ総額を払い込むなら、払い方で結果が変わることがあるということ。
試算を取るときは、月々の額を1通りではなく2通りで出してもらうのがおすすめです。
解約のタイミングが読めない方には、元本の保証が早く始まる商品をおすすめします。
この見極めに自信が持てない方は、保険見直しラボなどの保険相談サービスで、解約返戻金の推移まで出してもらうのもおすすめです。
| 代理店名 | 公式 | 取扱数 | 特徴 |
|---|---|---|---|
| 保険見直しラボ |
|
41社 | ●全国に拠点が70箇所で、国内最大手 ●保険の取り扱いは37社で豊富 ●コンサルタントの変更がいつでも可能 ●イエローカード制度があるから安心 |
| 保険クリニック |
|
50社 | ●約50社の優れた保険会社の中から提案 ●38万人以上の相談実績※1 ●おすすめしたい保険ショップNo.1※2 |
| 保険見直し本舗 |
|
45社 | ●相談実績は120万件を突破 ●相談は店舗だけでなくオンラインでも可能 ●もちろん相談無料で納得できるまで相談可 |
| 保険ライフ |
|
50社 | ●最大50社から比較で最適な保険商品が見つかりやすい ●相談は自宅やオンライン、喫茶店など幅広く対応 ●相談が何度でも無料 |
※1『保険IQシステム』を利用して保険相談を実施した方の人数。当社管理データに基づき抽出(2025年11月現在)
※2 株式会社DRCによるインターネット調べ 2026年3月
個人年金保険とiDeCo・NISAの違いは「受け取りの確実さ」と「引き出せるか」の2点

老後に備える手段は、個人年金保険だけではありません。
よく比べられるのがiDeCoとNISAですが、3つは性質が違いますので、どれが優れているという比べ方はできません。
| 個人年金保険 | iDeCo | NISA | |
|---|---|---|---|
| 受け取る額 | 定額タイプなら契約時に決まります | 運用の成果で変わります | 運用の成果で変わります |
| 引き出せるか | 年金開始まで原則として受け取れません | 原則60歳まで受給できません | いつでも引き出せます |
| 掛金・保険料の上限 | 契約で決めます | 加入区分ごとに上限があります | つみたて投資枠 年120万円/成長投資枠 年240万円 |
| 非課税で保有できる期間 | — | — | 無期限 |
| 税の扱い(払うとき) | 個人年金保険料控除の対象 | 所得控除の対象 | — |
出典:iDeCo公式サイト/金融庁 NISA特設ウェブサイト/国税庁 タックスアンサー No.1140・No.1141
個人年金保険は受け取る額が読め、NISAはいつでも引き出せる

いちばんの違いはここ。
- 個人年金保険……定額タイプなら受け取る額が契約時に決まります。そのかわり、途中で解約すると払込額を下回ることがあります
- iDeCo……原則60歳まで受給できません。引き出せないかわりに、税の優遇を受けながら積み立てられます
- NISA……いつでも引き出せます。非課税で保有できる期間は無期限です
受け取る額をはっきりさせたい方には個人年金保険、引き出せないかわりに税の優遇を厚くしたい方にはiDeCo、自由度を取りたい方にはNISAがおすすめという分かれ方になります。
3つは併用もできますので、どれか1つに決めなければならないわけではありません。
たとえば定額の個人年金保険で土台を作り、増やす部分はNISAで持つという組み方もおすすめです。
なお、iDeCoの掛金の上限額は、加入している公的年金の区分や企業年金の有無で変わりますので、この記事では具体的な金額を示していません。
ご自身の区分での上限は、iDeCo公式サイトか運営管理機関でご確認ください。
どの制度から始めるか決められない方には、引き出せるかどうかで切り分けることをおすすめしています。
iDeCoは2026年12月から、NISAは2027年1月から制度が変わる

どちらも制度の見直しが決まっていますので、検討するときはこの点も頭に入れてください。
| 制度 | いつから | 変わる内容 | 出典 |
|---|---|---|---|
| iDeCo | 2026年12月(2027年1月引き落とし分)から | 拠出限度額の引き上げ/加入可能年齢の引き上げ(60歳以上70歳未満も一定要件で加入可能に)/第5号加入者の新設 | 厚生労働省 |
| NISA | 2027年1月から | つみたて投資枠の年齢要件が撤廃され、0〜17歳も口座を開設できるようになります | 金融庁 |
いずれも公表されている事実をそのまま載せています。
ただし制度の中身は施行までに変わることがありますので、実際の取り扱いは各制度の公式サイトでご確認ください。
なお、個人年金保険には今のところ同じような制度変更の予定はありません。
iDeCoとNISAを候補に入れている方は、変更後の条件で比べたほうがよいでしょう。
個人年金保険の加入の流れは資料請求から契約まで4ステップ

申し込みを決めた方のために、手続きの流れもまとめます。
| やること | 確かめること | |
|---|---|---|
| 1. 資料請求 | 気になる商品のパンフレット・契約概要を取り寄せます | 契約年齢・払込期間・年金の種類がご自身の条件に合うか |
| 2. 試算 | 月々いくら払い、いつからいくら受け取れるかを出してもらいます | いつから元本を下回らなくなるか |
| 3. 申し込み | 申込書に記入し、本人確認書類を提出します | 個人年金保険料税制適格特約を付けるかどうか |
| 4. 契約 | 保険会社の承諾後に成立し、保険料の払込が始まります | 契約者・被保険者・年金受取人の名義 |
このうち手を抜けないのが2と4。
試算は商品ごとに前提が違いますので、複数の商品で同じ条件をそろえて出してもらわないと比べられません。
また、名義は契約した後では直しにくい部分ですので、申し込みの前に確かめてください。
ご自身で比べるのが難しい方には、保険相談の窓口で複数の商品を並べて試算してもらう方法もおすすめです。
個人年金保険のよくある質問
Q. 個人年金保険は何歳から入れますか
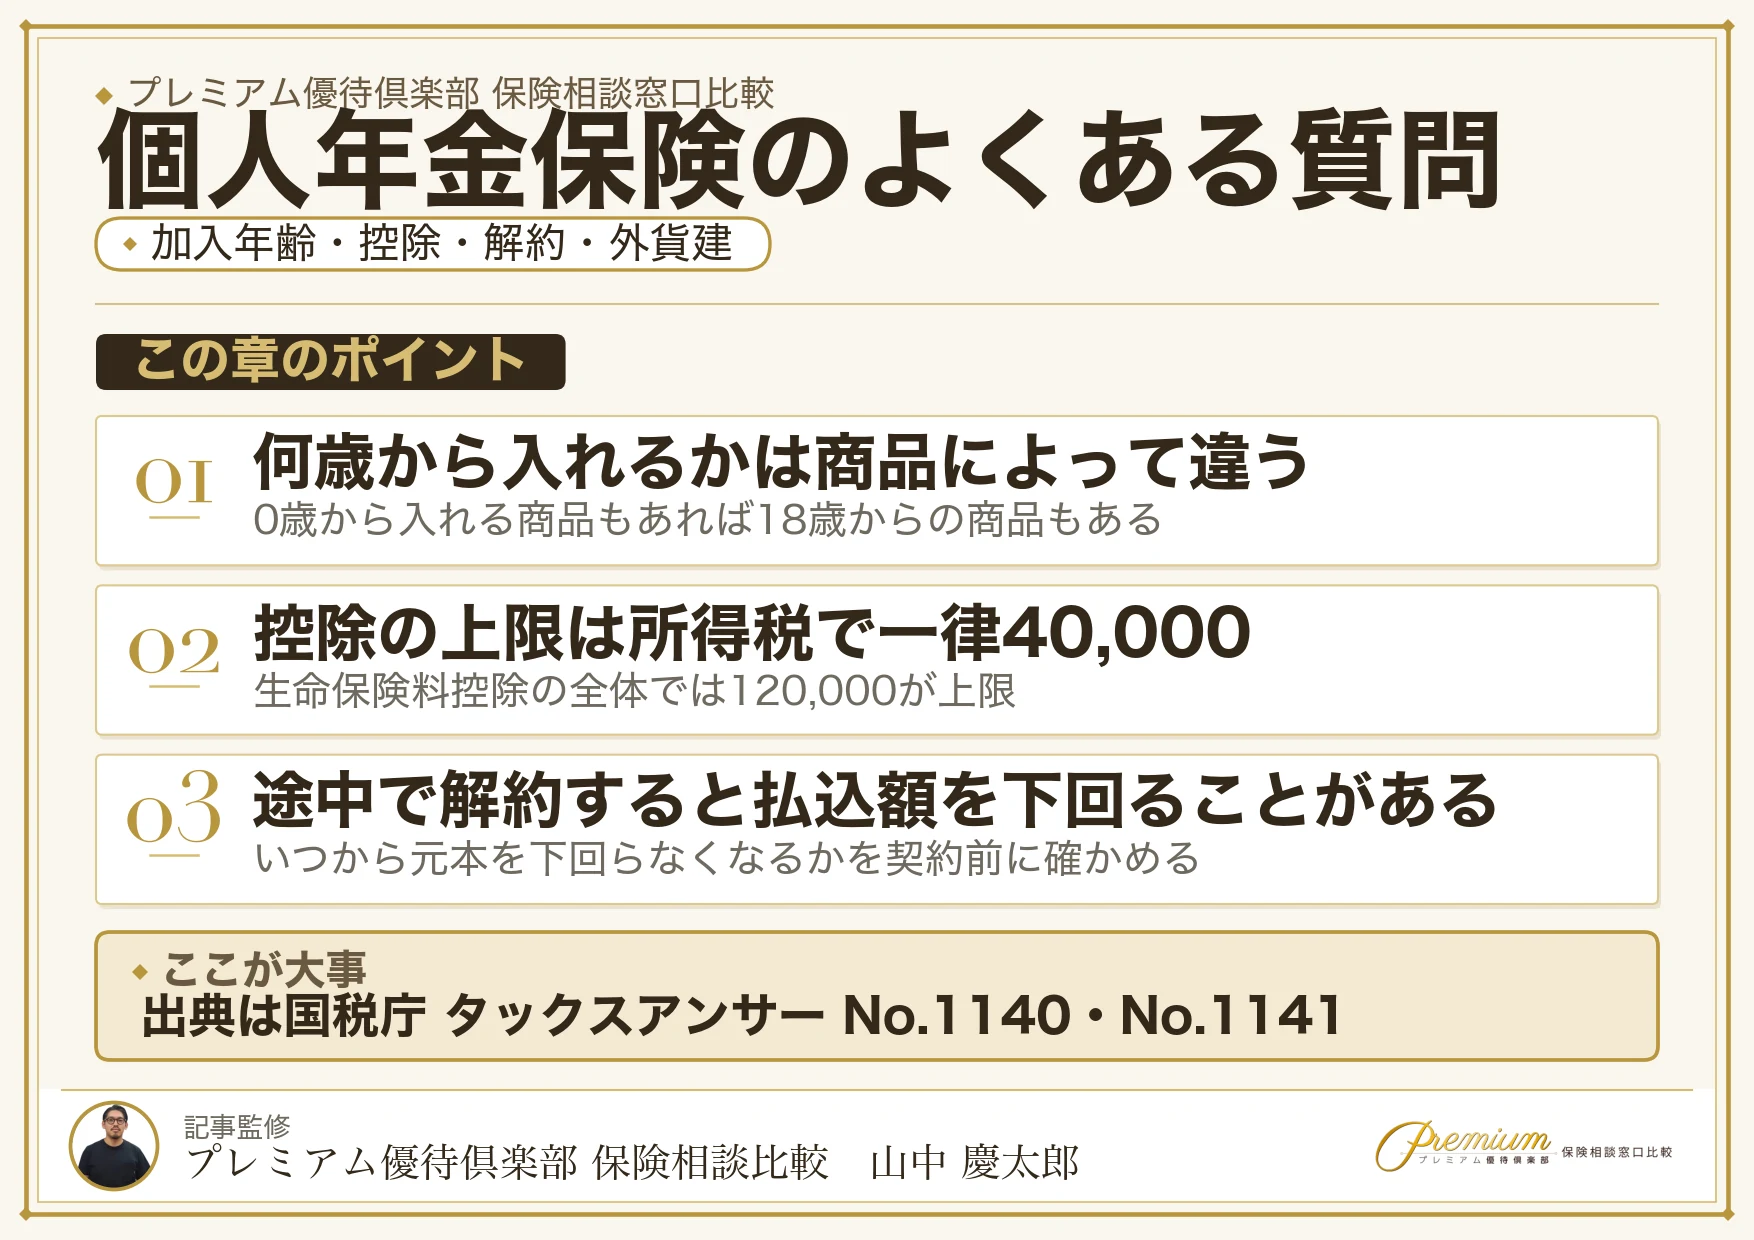
A. 商品によって違います。今回の9商品では、フコク生命のみらいプラスと住友生命のたのしみワンダフル、第一生命のステップジャンプが0歳から、JA共済のライフロードは18歳から85歳までです。契約年齢の上限は商品ごとに決まっていますので、公式の契約概要でご確認ください。
Q. 個人年金保険料控除はいくら受けられますか
A. 新しい契約の場合、所得税で一律40,000円が控除額の上限です。一般の生命保険料控除・介護医療保険料控除と合わせた全体の上限は120,000円になります(出典:国税庁 タックスアンサー No.1140)。
Q. 控除を受けるための条件はありますか
A. あります。年金受取人が保険料を払う方かその配偶者であること、保険料の払込期間が10年以上であること、年金受取人の年齢が原則60歳以後に支払われる10年以上の定期または終身の年金であることです(出典:国税庁 タックスアンサー No.1141)。この条件を満たすために、個人年金保険料税制適格特約を付けます。
Q. 途中で解約したらどうなりますか
A. 払い込んだ額を下回ることがあります。たとえば第一生命のステップジャンプは、契約日から3年経過前に解約すると解約返還金が払込額を下回ります。商品ごとに条件が違いますので、契約前に「いつから元本を下回らなくなるか」を確かめてください。
Q. 外貨建の個人年金保険は損をしますか
A. 損と決まっているわけではありません。ただし為替の動きによっては、換算後の年金総額が払い込んだ額を下回る可能性があります。マニュライフ生命のこだわり個人年金(外貨建)は最低保証積立利率が年1.5%と公表されていますが、公式には「積立利率は、この保険の実質的な利回りではありません」と注記されています。保険関係費が差し引かれるためです。
Q. iDeCoやNISAとどちらがよいですか
A. 性質が違いますので、どちらがよいという比べ方はできません。受け取る額をはっきりさせたい方には個人年金保険、引き出せないかわりに税の優遇を厚くしたい方にはiDeCo、いつでも引き出せる自由度を取りたい方にはNISAがおすすめという分かれ方になります。併用もできます。
Q. 変額タイプと定額タイプはどちらを選べばよいですか
A. 受け取る額を契約時にはっきりさせたい方には定額、増やす可能性を取りにいきたい方には変額がおすすめです。今回の9商品では、ソニー生命のSOVANIが変額タイプにあたります。
Q. 健康状態に不安があっても申し込めますか
A. 申し込める商品があります。三井住友海上あいおい生命の&LIFE 個人年金保険は無選択特則付のため告知も医師の診査も不要で、JA共済のライフロードも医師による診査は不要です。ただし無選択特則付の契約には、約款所定の高度障害状態等での保険料払込免除の取扱いがありません。
Q. 販売が終わった商品に入ることはできますか
A. できません。この記事では公式で販売中と確認できた商品だけを紹介しています。かつて人気のあった商品でも、現在は新規の取り扱いを終えているものがありますので、他社の比較記事で見かけた商品名は公式サイトで販売中かどうかを確かめてください。
まとめ:個人年金保険おすすめ9選は「受け取る期間・払える額・増やし方」の3点で選ぶ
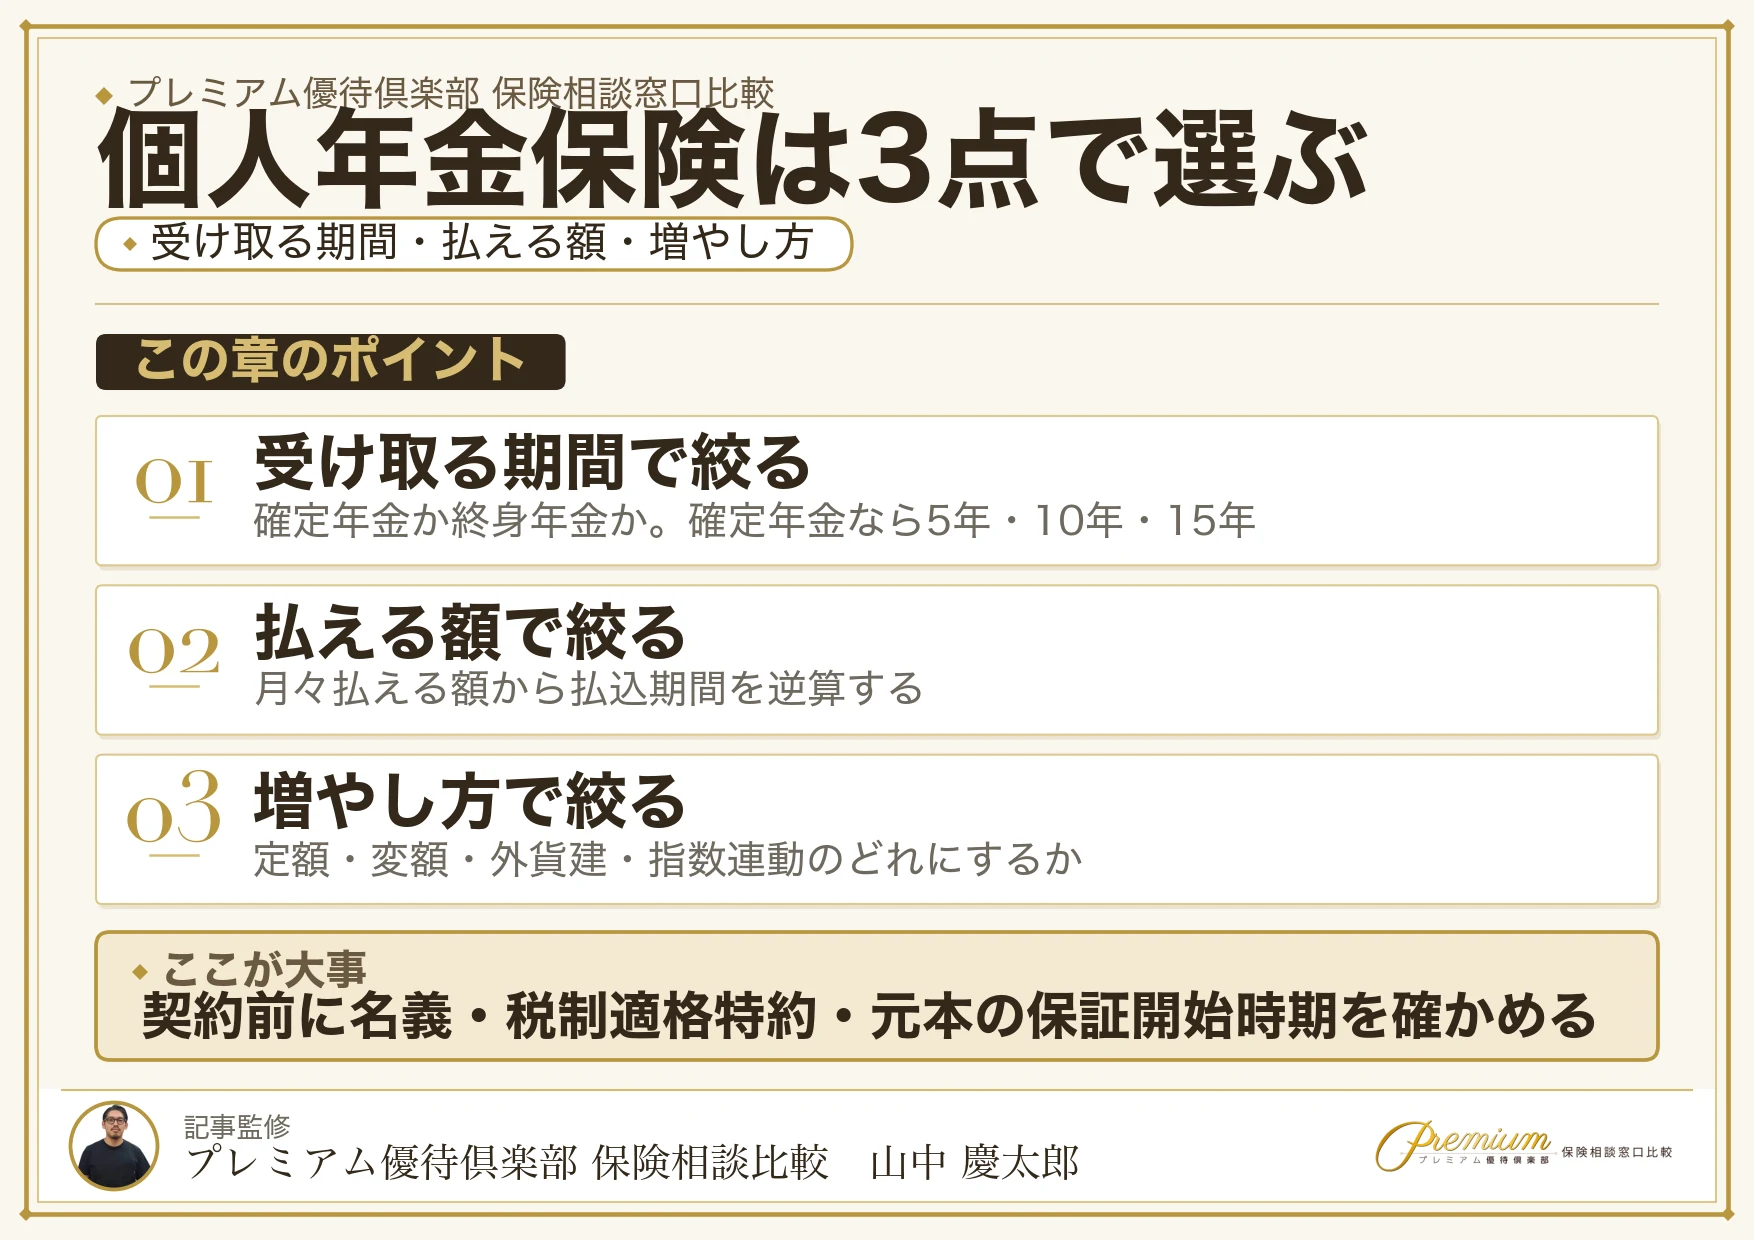
個人年金保険は、公的年金に上乗せするための保険商品。
選ぶときに見る点は3つだけで、受け取る期間と払える額と増やし方が決まれば、候補は数商品まで絞れます。
- 受け取る期間……5年・10年・15年の確定年金か、終身年金かで分かれます
- 払える額……月々いくらかを先に決めて、払込期間を逆算します
- 増やし方……定額・変額・外貨建・指数連動の4タイプから選びます
この記事では、公式で販売中と条件を確認できた9商品を、9社から1つずつ紹介しました。
順位は付けていません。受け取る期間と増やし方が人によって違うため、順位の付け方そのものが成り立たないからです。
また、契約の前に確かめることも3つ。
いつから元本を下回らなくなるか、契約者・被保険者・年金受取人の名義、個人年金保険料税制適格特約を付けるかどうか——この3つは、あとから直すのが難しい部分ですので、申し込みの前に確認しておきましょう。
ご自身で比べるのが難しい方には、保険相談の窓口で複数の商品を並べて試算してもらう方法がおすすめです。
| 代理店名 | 公式 | 取扱数 | 特徴 |
|---|---|---|---|
| 保険見直しラボ |
|
41社 | ●全国に拠点が70箇所で、国内最大手 ●保険の取り扱いは37社で豊富 ●コンサルタントの変更がいつでも可能 ●イエローカード制度があるから安心 |
| 保険クリニック |
|
50社 | ●約50社の優れた保険会社の中から提案 ●38万人以上の相談実績※1 ●おすすめしたい保険ショップNo.1※2 |
| 保険見直し本舗 |
|
45社 | ●相談実績は120万件を突破 ●相談は店舗だけでなくオンラインでも可能 ●もちろん相談無料で納得できるまで相談可 |
| 保険ライフ |
|
50社 | ●最大50社から比較で最適な保険商品が見つかりやすい ●相談は自宅やオンライン、喫茶店など幅広く対応 ●相談が何度でも無料 |
※1『保険IQシステム』を利用して保険相談を実施した方の人数。当社管理データに基づき抽出(2025年11月現在)
※2 株式会社DRCによるインターネット調べ 2026年3月
保険選びに迷ったら、複数の保険会社を扱う保険相談窓口で試算をそろえる
個人年金保険は、同じ条件でも保険会社によって受け取る額が変わります。
1社だけで試算を取ると、その額が高いのか低いのか判断できません。
複数の保険会社を扱う窓口であれば、同じ条件で複数の商品の試算を並べて出してもらえますので、比べる手間を減らしたい方におすすめです。
相談は無料で、その場で契約しなければならないわけでもありません。
次の4社は、いずれも複数の保険会社を扱う窓口。
| 代理店名 | 公式 | 取扱数 | 特徴 |
|---|---|---|---|
| 保険見直しラボ |
|
41社 | ●全国に拠点が70箇所で、国内最大手 ●保険の取り扱いは37社で豊富 ●コンサルタントの変更がいつでも可能 ●イエローカード制度があるから安心 |
| 保険クリニック |
|
50社 | ●約50社の優れた保険会社の中から提案 ●38万人以上の相談実績※1 ●おすすめしたい保険ショップNo.1※2 |
| 保険見直し本舗 |
|
45社 | ●相談実績は120万件を突破 ●相談は店舗だけでなくオンラインでも可能 ●もちろん相談無料で納得できるまで相談可 |
| 保険ライフ |
|
50社 | ●最大50社から比較で最適な保険商品が見つかりやすい ●相談は自宅やオンライン、喫茶店など幅広く対応 ●相談が何度でも無料 |
※1『保険IQシステム』を利用して保険相談を実施した方の人数。当社管理データに基づき抽出(2025年11月現在)
※2 株式会社DRCによるインターネット調べ 2026年3月
窓口で聞くことを決めておくと、相談が短く済みます。
月々払える額と受け取り始めたい年齢の2つを先に伝えてください。
また、「いつから元本を下回らなくなるか」も聞いておきたい項目の1つです。
この質問に具体的に答えられる担当者であれば、商品の中身まで把握していると見てよいでしょう。
個人年金保険の相談ができる保険相談窓口をお住まいの地域から探す
対面で相談したい方は、地域ごとの窓口の一覧もご利用ください。
- 東京都の保険相談でおすすめの保険相談窓口
- 神奈川県の保険相談でおすすめの保険相談窓口
- 愛知県の保険相談でおすすめの保険相談窓口
- 大阪府の保険相談でおすすめの保険相談窓口
- 福岡県の保険相談でおすすめの保険相談窓口
ほかの保険商品の記事は保険商品の一覧からご覧いただけます。

