という悩みを抱える人は多いでしょう。
資産となる家や土地を保有しているのであれば、家を担保にお金を借りることができます。

本記事では家を担保にお金を借りる方法やメリットデメリット、借入可能額の目安などについて詳しく紹介します。
- 家や土地を担保にお金を借りられる「不動産担保ローン」
- 家を担保にお金を借りる方法
- 家や土地を担保に借りたお金の使い道は自由!
- 「家を担保にする」とは、民法では何をすることなのか
- 家や土地を担保にお金を借りるメリット5つ
- 家や土地を担保にお金を借りるデメリット3つ
- 無職でも家や土地を担保にお金を借りることはできる?
- 家や土地を担保に借りられるお金の限度額
- 家や土地を担保にお金を借りる時の流れ
- 家や土地を担保にお金を借りたい高齢者に人気のリバースモーゲージ
- 家や土地を担保にお金を借りるよくある質問
| 金額別カードローン関連記事 | |||
|---|---|---|---|
 3万円借りる |
 10万円借りる |
 30万円借りる |
 300万円借りる |
| カードローンの評判関連記事 | ||
|---|---|---|
 |
 |
 |
 |
 |
 |
 |
 |
 |
 |
 |
準備中 |
家や土地を担保にお金を借りられる「不動産担保ローン」とは
不動産担保ローンとは、家や土地などの不動産を担保にお金を借りることができる商品です。
申込者本人が所有している物件・不動産はもちろんですが、金融機関によっては家族名義、法人名義の不動産を担保にすることもできます。
不動産担保ローンでは信用力と不動産の価値を総合的に判断して審査します。
そのため、一般的なローンと比べてもまとまった金額を低金利で長期間借入することができるのが特徴です。
不動産担保ローンでは借りたお金が返済できなかった時は、担保にした不動産を売りに出してお金を回収することができます。
ですので、働いていない高齢者でも家や土地を担保にお金を借りられる可能性があります。
家を担保にお金を借りる方法
次に、家を担保にお金を借りる方法を紹介します。
家を担保にお金を借りる方法は以下の4つです。
リバースモーゲージローン
不動産担保ローンの中には、リバースモーゲージローンという自宅を担保にして住みながらお金を借りられるローンもあります。
リバースモーゲージローンは老後の生活資金にするなど、高齢者向けの金融商品です。
借入人が死亡した場合、担保となっていた不動産を処分することで、借入金を返済できる仕組みとなるので、借入人が死亡した時に残された家族に借金が残ることはありません。
また、生存中は現在の家に住み続けることができるので、高齢者から人気の商品でもあります。
不動産担保ローンを取り扱っている金融機関であれば、リバースモーゲージも取り扱っている場合が多いです。
リースバック
リースバックは家などの不動産を売却して現金化し、その後も住み続けられるサービスを指します。
不動産の所有権が変わると同時に賃貸借契約をする仕組みで、これまで住み慣れた家で過ごしながらまとまった資金を調達できます。
リースバックではマンションも対応となり、所有者がセゾンファンデックスとなるため、固定資産税の支払いがなくなるのも特徴です。
売る対象には不動産会社だけでなくリースバック専門の会社もあり、投資家が物件を購入するケースも多いです。
例えば、「老後のお金が必要だが、保有する不動産を売ると住むところがなくなって困る」「今の家に住み続けたい」という場合に選択する方法になります。
住宅ローン
住宅ローンは住宅の購入、リフォーム、増設などに利用できるローンです。
目的別ローンであり、自宅でない物件の購入(投資用、セカンドハウスなど)や建設などに使うことはできませんが、自宅兼オフィスのような住宅物件であれば利用できるものもあります。
申込者本人が物件に住むという条件はありますが、親や子供のための物件購入などに利用することも可能です。
詳しくは、各金融機関で事前に確認しておいてください。
不動産担保型生活資金
不動産担保型生活資金は生活福祉資金貸付制度の一つで、家や土地を担保にお金を借りることができます。
不動産担保型生活資金の最大の魅力は、公的制度という安心感と金利が低い点です。
審査時間が長かったり、提出する書類が多いというデメリットはありますが、安全にお金を借りたい人におすすめです。
ただし、不動産担保型生活資金で借りたお金の使い道は生活資金と決められているので、注意してください。
家や土地を担保に借りたお金の使い道は自由!
家や土地を担保にしてお金を借りられる不動産担保ローンでは、その後の使い道が決められていません。
例えば、マイカーローンでは車を購入する、教育ローンではお子さんの教育資金のためなどと資金の使用目的が決められていますが、不動産担保ローンでは使い道が自由です。
また、
という疑問を抱える人もいるかと思いますが、住宅ローンではマイホーム購入費、リフォーム代、増改築費などの住宅に関する費用と決められています。
不動産担保ローンでは以下のような幅広い用途のためにお金を使うことができるのです。
- 車の購入
- 自宅のリフォーム
- 子供の教育資金
- 両親の介護資金
- 趣味、娯楽のための資金
不動産担保ローンでは上記のように使い道はほとんど自由に決めることができる自由度の高さが魅力です。
しかし、不動産担保ローンで借りたお金は事業資金に使えないことがあります。
そのため、新しいビジネスの展開や開業、独立のためにお金が必要であれば、事業資金として使えるかどうかを確認してから申込をしましょう。
「家を担保にする」とは、民法では何をすることなのか
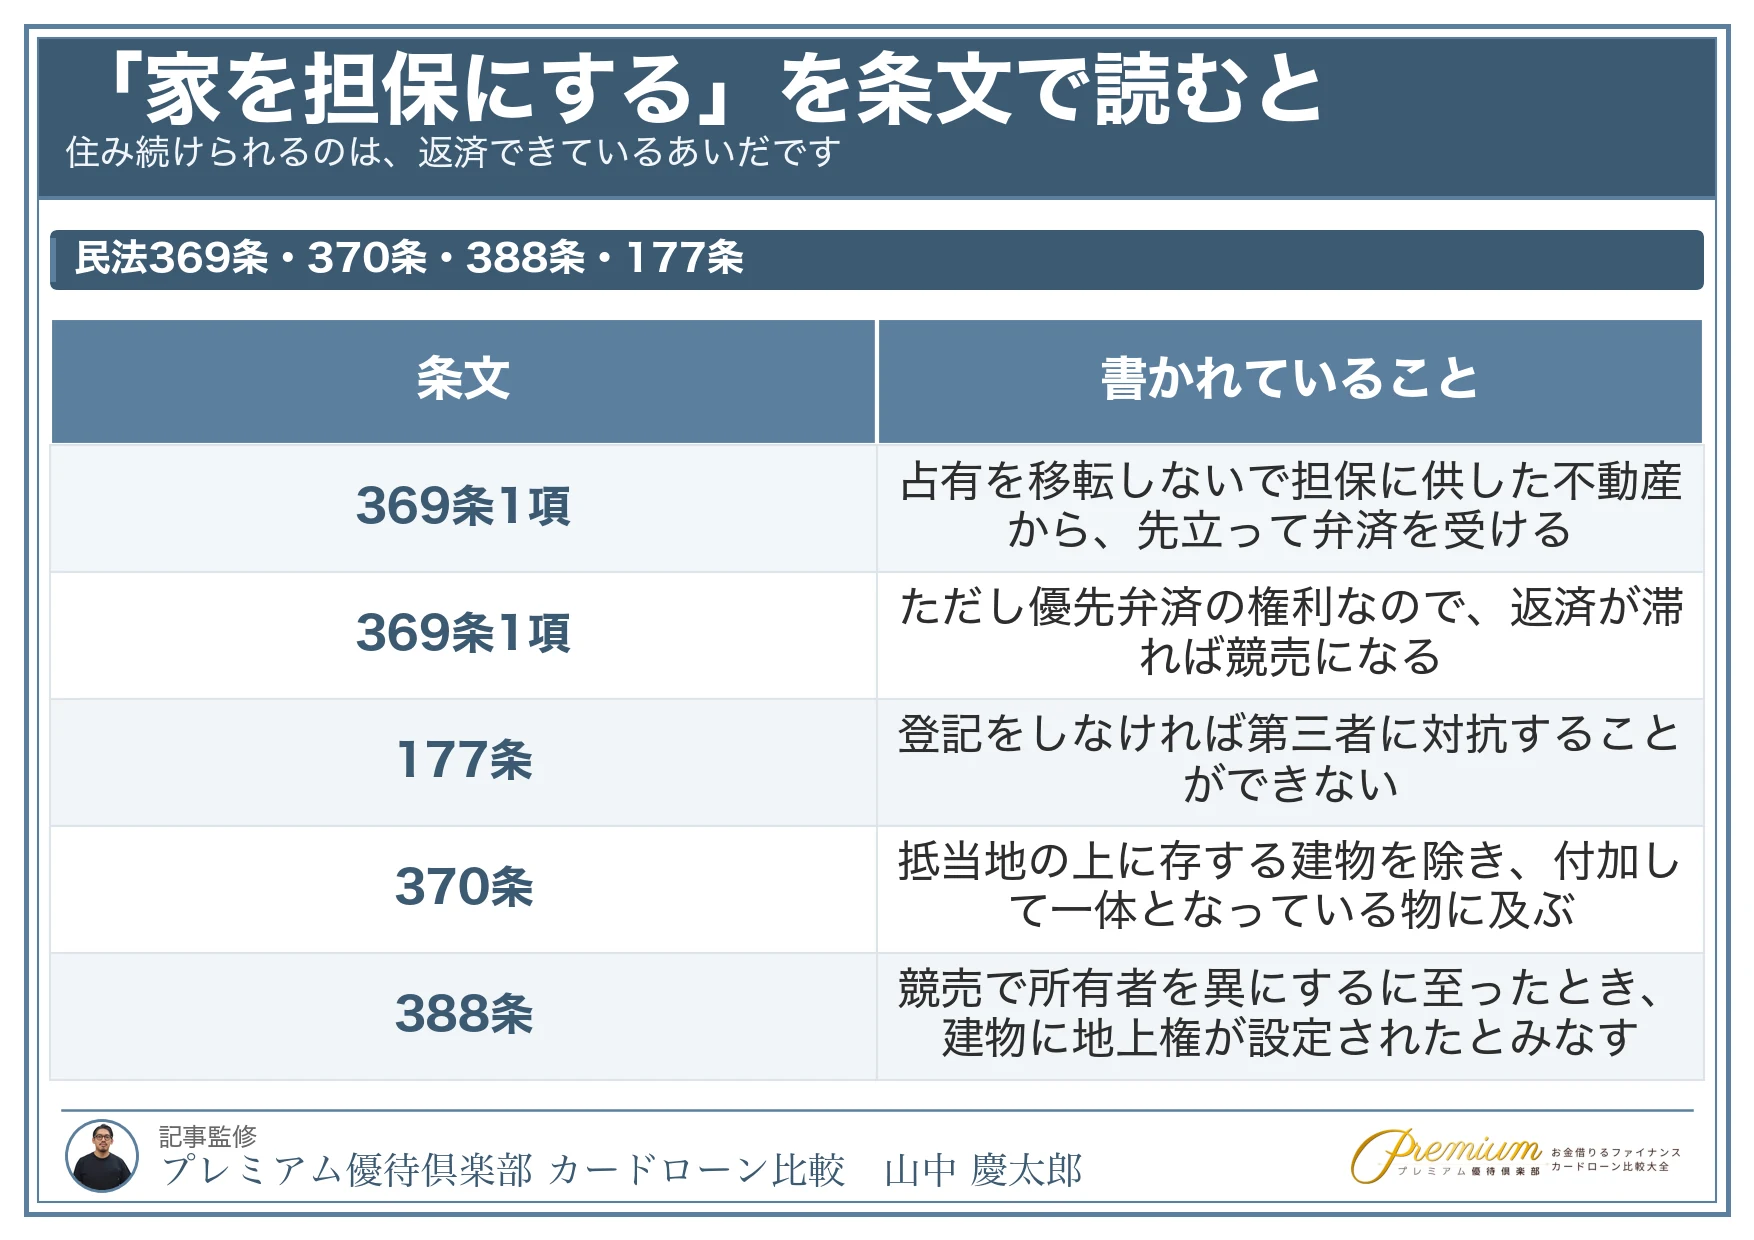
家を担保に入れると聞くと、家を明け渡すことになるのではないかと心配になる方が多いと思います。ここは、民法の条文のほうに答えが書かれています。
抵当権は「占有を移転しないで」担保にするものです
抵当権者は、債務者又は第三者が占有を移転しないで債務の担保に供した不動産について、他の債権者に先立って自己の債権の弁済を受ける権利を有する。
出典:e-Gov法令検索「民法」第三百六十九条第一項(抵当権の内容)
「占有を移転しないで」という言葉が入っています。担保に入れても、その家に住み続けたまま借りられる、ということです。質屋のように品物を預ける仕組みとは、そこが違います。
ただし、これは返済できているあいだの話です。抵当権は「他の債権者に先立って自己の債権の弁済を受ける権利」なので、返済が滞れば競売にかけられ、家を失うことになります。くわしくは返済できないと家を失うもあわせてご覧ください。
なお、同条2項には「地上権及び永小作権も、抵当権の目的とすることができる」とあります。担保にできるのは所有権だけではありません。
もう1つ、覚えておきたい条文があります。
不動産に関する物権の得喪及び変更は、不動産登記法(平成十六年法律第百二十三号)その他の登記に関する法律の定めるところに従いその登記をしなければ、第三者に対抗することができない。
出典:e-Gov法令検索「民法」第百七十七条(不動産に関する物権の変動の対抗要件)
抵当権は登記して初めて第三者に対抗できます。手続きに登記費用がかかるのは、このためです。
一度設定して繰り返し借りられるのは、根抵当権だからです
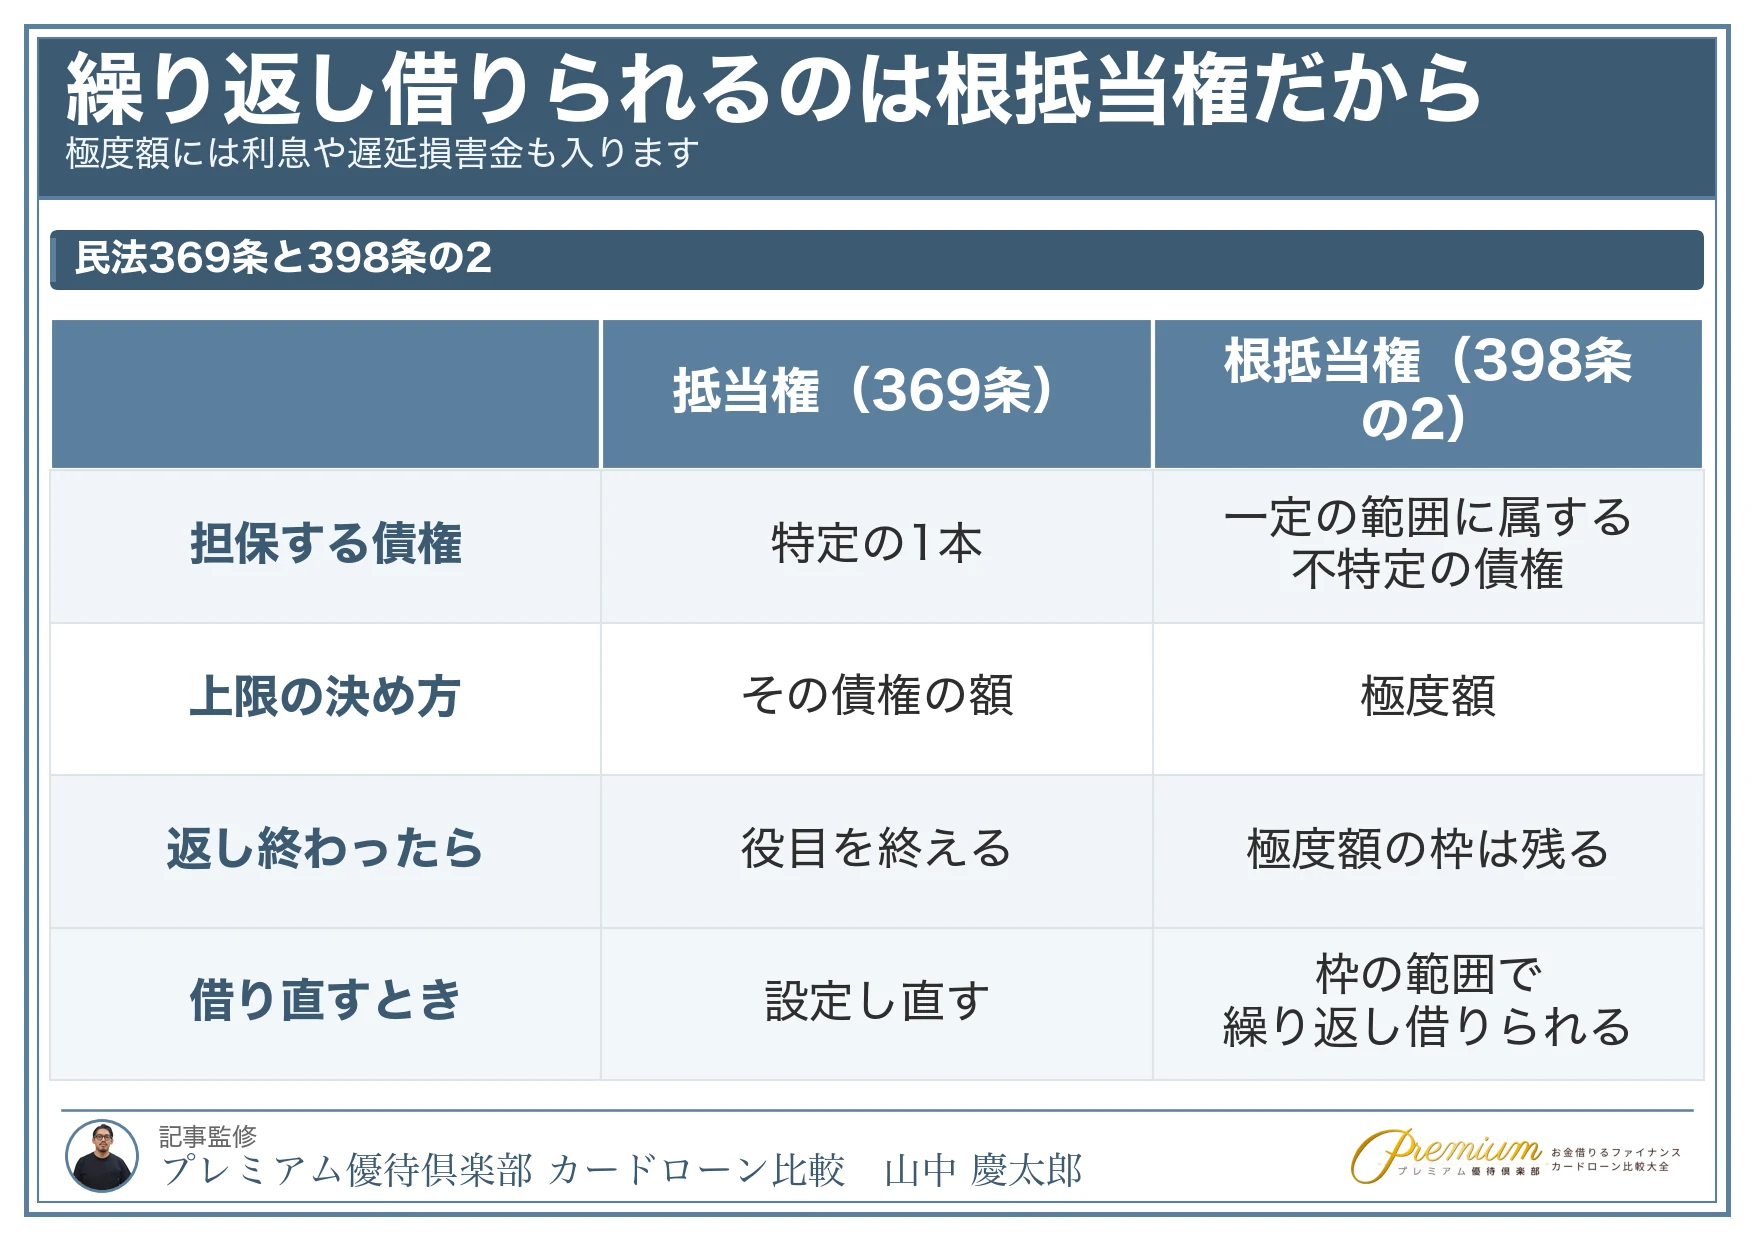
不動産担保ローンでは、抵当権ではなく根抵当権を設定することがあります。
抵当権は、設定行為で定めるところにより、一定の範囲に属する不特定の債権を極度額の限度において担保するためにも設定することができる。
前項の規定による抵当権(以下「根抵当権」という。)の担保すべき不特定の債権の範囲は、債務者との特定の継続的取引契約によって生ずるものその他債務者との一定の種類の取引によって生ずるものに限定して、定めなければならない。
出典:e-Gov法令検索「民法」第三百九十八条の二第一項・第二項(根抵当権)
「一定の範囲に属する不特定の債権を極度額の限度において担保する」——ここが抵当権との違いです。
| 抵当権(369条) | 根抵当権(398条の2) | |
|---|---|---|
| 担保する債権 | 特定の1本 | 一定の範囲に属する不特定の債権 |
| 返し終わったら | その抵当権は役目を終える | 極度額の枠は残る |
| 借り直すとき | 設定し直す | 枠の範囲で繰り返し借りられる |
極度額は「この枠までは担保します」という上限で、実際にいくら借りているかとは別の数字です。398条の3第1項には「確定した元本並びに利息その他の定期金及び債務の不履行によって生じた損害の賠償の全部について、極度額を限度として、その根抵当権を行使することができる」とあります。つまり元本だけでなく、利息や遅延損害金も極度額の中に入ります。
出典:e-Gov法令検索「民法」第三百九十八条の三第一項(根抵当権の被担保債権の範囲)
なお、極度額という言葉の使われ方は、カードローンでも出てきます。くわしくは他社に借り入れがあっても借りられるカードローンで扱っています。
土地と建物は別に扱われます
日本の民法では、土地と建物は別の不動産です。担保に入れるときも、そこが効いてきます。
抵当権は、抵当地の上に存する建物を除き、その目的である不動産(以下「抵当不動産」という。)に付加して一体となっている物に及ぶ。
出典:e-Gov法令検索「民法」第三百七十条(抵当権の効力の及ぶ範囲)
「抵当地の上に存する建物を除き」と書かれています。土地に抵当権を設定しても、その上に建っている建物には及びません。家と土地の両方を担保にするなら、それぞれに設定することになります。
では、土地と建物の所有者が同じで、片方だけに抵当権を設定した場合はどうなるのか。ここにも条文があります。
土地及びその上に存する建物が同一の所有者に属する場合において、その土地又は建物につき抵当権が設定され、その実行により所有者を異にするに至ったときは、その建物について、地上権が設定されたものとみなす。この場合において、地代は、当事者の請求により、裁判所が定める。
出典:e-Gov法令検索「民法」第三百八十八条(法定地上権)
競売で土地と建物の持ち主が分かれてしまっても、建物のほうに地上権が設定されたものとみなされます。建物がすぐに取り壊される、という事態を防ぐための条文です。地代は、当事者の請求により裁判所が定めます。
- 抵当権は「占有を移転しないで」担保にするものです。住み続けたまま借りられます(369条1項)
- ただし返済が滞れば競売になります。住み続けられるのは返済できているあいだです
- 抵当権は登記しなければ第三者に対抗できません(177条)
- 繰り返し借りられるのは根抵当権で、極度額の限度で担保します(398条の2)
- 極度額には、元本だけでなく利息や遅延損害金も入ります(398条の3第1項)
- 土地に設定した抵当権は、その上の建物には及びません(370条)
- 競売で土地と建物の持ち主が分かれても、建物に地上権が設定されたものとみなされます(388条)
家や土地を担保にお金を借りるメリット5つ
ここでは、家や土地を担保にお金を借りるメリットを紹介します。
低金利で融資が受けられる
不動産担保ローンでは不動産という担保があることで、お金を貸す側は「お金を回収できないリスク」が軽減されるので、お金を借りやすいのが特徴です。
金利が低いということは、毎月の返済額が抑えられるということです。
例えば、一般的な銀行のカードローンの最大金利は18%程度なのに対し、不動産担保ローンでは最大でも10%程度です。
不動産担保ローンでは他のローンよりも低金利で借りられる点が大きなメリットと言えるでしょう。
住宅ローンの方が低金利になることが多いですが、住宅ローンではお金の利用目的が決まっています。
そのため、借りたお金を自由に使いたいのであれば、不動産担保ローンが良いでしょう。
多額のお金を借入できる
不動産担保ローンでは、一般的なカードローンよりも多額のお金を借入できます。
不動産担保ローンの借り入れ可能額は数百万円~1億円を超える借入ができます。
1億円以上の借入ができるローンなんて不動産担保ローンしかないと言えるでしょう。
そのため、担保にできる家や土地などの不動産を所有しており、まとまったお金が必要な人にがおすすめです。
ただし、借入できる金額は不動産によって異なるので、注意してください。
不動産担保ローンの借り入れ可能額の目安については、「家や土地を担保に借りられるお金の限度額」の章で詳しく解説しますので、参考にしてください。
長期の返済計画が立てられる
家を担保にお金を借りる不動産担保とローンでは、長期の返済計画が立てられるというメリットがあります。
一般的な無担保ローンの借入期間は最長5~10年程度ですが、不動産担保ローンでは最長30年間の返済計画が立てられます。
同じ金額を借入しても、返済期間が長ければ長いほど毎月の返済の負担は減るので、余裕を持って返済できます。
これは、今後子供の教育資金や家族の医療費、介護費用などが必要な時にも活用可能です。
返済期間が長いとその分支払う利子も多くなりますが、余裕がある時には繰り越し返済も可能で、自分の収入や状況によってプラスして返済ができる点も嬉しいポイントと言えるでしょう。
高齢者でも利用できる
不動産担保ローンでは、担保にできる家や土地さえあれば高齢者でも利用できます。
老後2,000万円問題や、年金支給年齢の引き上げなど、生活費に困ってお金を借りる高齢者は意外と多いです。
高齢者はお金が必要になっても働けずにいる場合も多く、所有している物件を担保にお金を借りられる点は嬉しいポイントと言えるでしょう。
また、老後の生活費だけでなく老人ホームや自宅のバリアフリー対策のための資金としても使うことができます。
保証人が不要
低金利でお金を借りると、保証人が求められるケースが多いです。
しかし、不動産担保ローンでは連帯保証人を不要とする商品が多く、保証人いらずでお金を借りられる可能性が高いです。
ですが、家族や他人名義の不動産を担保に入れる場合は、物件保有者本人が連帯保証人になる必要があります。
家や土地を担保にお金を借りるデメリット3つ
次に、家や土地を担保にお金を借りるデメリットを紹介します。
手数料が高い
不動産担保ローンでは担保にする不動産の審査費用や抵当権の設定費用などの費用が発生します。
他にも、事務手数料や印紙代、登記費用、保証料、振込手数料などの手数料がかかります。
中でも、事務手数料は借入金額の2.2%がかかるため比較的高くなりがちです。
例えば、家や土地を担保にして不動案ローンで1,000万円借りる場合、事務手数料だけで20万円以上かかってしまいます。
不動産担保ローンは低金利で借りられるというメリットがありますが、ローンを利用する金融機関ではどのような費用がかかるのかをあらかじめ確認して選ぶようにしましょう。
審査に時間がかかってしまう
不動産担保ローンでは申込者の審査はもちろん、担保にする家や土地の審査も行います。
実際に不動産担保ローンを申し込みをしてから融資が受けられるまでに1週間から1ヶ月程度かかります。
審査に時間がかかる理由は、担保にする家や土地の間取り図などの必要書類を確認したり、土地の価格を元にした慎重な審査を行わなければいけないからです。
そのため、今日、明日中にお金を借りたい人にはおすすめできないローンでもあります。
今すぐにお金が必要なのであれば、消費者金融のカードローンを検討してみてください。
早ければ最短30分※、即日お金を借りることも可能です。
※お申込み時間や審査によりご希望に添えない場合がございます。
返済できないと家を失う
不動産担保ローンで借りたお金が返せなくなると、担保にしていた家や土地は売りに出されてしまいます。
つまり、その家に住み続けることはできず、家を失ってしまうということです。
不動産担保ローンで担保にした家や土地は「抵当権」という権利が設定されます。
抵当権とは、住宅ローンや不動産担保ローンなどでお金を借りる時に、購入する住宅の土地と物件が設定する権利です。
抵当権の設定登記は金融機関が(融資日において)確実に住宅を担保にとるため通常は司法書士が代行します。
参考:SUUMO(スーモ)
借りたお金を返せないと物件はもちろん、売却額も失うことになるので注意してください。
不動産担保ローンを利用する時は、このようなリスクも考慮したうえでしっかりと毎月の返済計画を立てておくのが大事です。
無職でも家や土地を担保にお金を借りることはできる?
家や土地を担保にお金を借りる場合、担保になるものがあるため無職でも審査通過しやすいのでは?
と思う人も多いと思いますが、残念ながら無職の人は審査に通過するのは難しいです。
もちろん、高齢者なども不動産担保ローンを利用できるので、必ず審査に落ちるというわけではありません。
しかし、担保があるといってもローンを組んでお金を借りるということは、一般的なカードローンやフリーローンなどと同様に、安定した収入がないと審査に落ちてしまいます。
実際に、不動産担保ローンを提供している金融機関では、以下のように定めています。
| 金融機関 | 借入条件 |
|---|---|
| 東京スター銀行 | ・日本国籍の方または外国籍で永住権をお持ちの方で国内居住の個人の方。 ・年収200万円以上の方。 ・申込時の年齢が満20歳以上69歳以下の方で、完済時の年齢が84歳以下の方。 |
| 楽天銀行 | ・お借入時年齢満20歳以上70歳未満で、完済時年齢が満80歳未満の方 ・日本国籍を有するかた、または永住許可等を受けている外国人の方 ・継続して安定した収入がある方 |
| 関西みらい銀行 | ・お申込時の年齢が満20歳以上満70歳以下で、最終ご返済時の年齢が満86歳未満のお客さま ・継続安定した収入のあるお客さま ・当社所定の保証会社の保証が受けられるお客さま |
このように、審査に通過するには安定継続した収入があるかどうかが重要なポイントになるので、無職の人は家や土地を担保にお金を借りることは難しいです。
無職で不動産担保ローンに申込をしたいのであれば、ノンバンクの金融機関を選びましょう。
ノンバンクは預金サービスをしない金融機関で、カード会社や消費者金融などの消費者向けと、不動産関連金融会社の事業者向けがあります。
ノンバンクは審査が緩く、融資基準も低いので無職でも利用しやすい傾向にあります。
家や土地を担保に借りられるお金の限度額
不動産担保ローンで家や土地を担保にしてお金を借りる時の限度額は、物件の評価額によって異なります。
単純に「借入可能額=評価額」というわけではなく、通常は査定価格の6~7割程度になることが多いです。
ただし、収入が高かったり、勤続年数が多ければ多いほど申込者本人の人的要素の評価が高くなるので、借入可能額が大きくなることもあります。
家や土地を担保にお金を借りられる金額の限度額は、担保評価と返済比率を総合的にみて判断されるということを覚えておきましょう。
利用する金融機関によっても評価額が違う可能性も
評価方法は各金融機関によっても異なるので、同じ物件でも評価額が大きく変わることもあります。
不動産担保ローンの評価では路線価が用いられます。
この路線価は、路線(道路)に面する標準的な宅地の1平方メートル当たりの価額のことで、国税庁が毎年7〜8月に公表するその年の1月1日時点における主要な道路に面した土地価格を算出する方法です。
この路線価で算出した評価をそのままにする金融機関もあれば、それ以外の点も評価する業者もあります。
どのような評価をするかは各金融機関に委ねられているので、不動産担保ローンを利用する時はいくつかの金融機関を比較して決めるようにしましょう。
民間不動産担保ローンの借り入れ限度額比較
| 金融機関 | 借入限度額 |
|---|---|
| 銀行・不動産担保ローン | 100万円~1億円 |
| ネットバンク・不動産担保ローン | 100万円~1億円 |
| ろうきん不動産担保ローン | 30万円~1億円 |
| ノンバンク不動産担保ローン | 300万円~10億円 |
| 住宅ローン | 30万円~1億円 |
| 銀行カードローン | 10万円~500万円 |
| 消費者金融カードローン | 1万円~800万円 |
民間不動産担保ローンは、カードローンなどの無担保ローンと比べても借入れ可能額が高額です。
そのため、多くの資金を借りたいのであれば不動産担保ローンがおすすめです。
家や土地を担保にお金を借りる時の流れ
家や土地を担保にお金を借りる時は以下のような手順で申込を進めていきます。
- 申込をする金融機関を決める
- 申込・必要書類を提出
- 審査
- 契約手続き・融資
それぞれでポイントがありますので、みていきましょう。
STEP:①申込をする金融機関を決める
家や土地を担保にお金を借りる時は、まずは不動産担保ローンの取り扱いがある金融機関を探しましょう。
不動産担保ローンを取り扱っている金融機関は大手銀行や地方銀行だけでなくネット銀行などでも取り扱いがあります。
| 金融機関 | 金利 | 利用限度額 |
|---|---|---|
| 東京スター銀行 | 0.850% ~ 7.850% | 100万円 ~ 1億円 |
| 滋賀銀行 | 1.950% ~ 4.875% | 300万円 ~ 4500万円 |
| 関西みらい銀行 | 2.000% ~ 3.900% | 100万円 ~ 1億円 |
| りそな銀行 | 2.775% ~ 9.900% | 100万円 ~ 1億円 |
| アサックス | 1.950% ~ 6.900% | 300万円 ~ 10億円 |
| 東京スター銀行 | 1.400% ~ 8.750% | 100万円 ~ 1億円 |
| あすか信用組合 | 1.800% ~ 2.800% | 300万円 ~ 3億円 |
| アイフルビジネスファイナンス | 2.490% ~ 14.800% | 100万円 ~ 5億円 |
| 楽天銀行 | 0.83%~9.59% | 100万円~1億円 |
| みずほ銀行 | 変動2.975% | 100万円~1,000万円 |
不動産担保ローンの取り扱い金融機関を選ぶ時は、金利と利用限度額を比較して選ぶようにしましょう。
STEP:②申込・必要書類を提出
利用する金融機関が決まれば、窓口やネット申し込みで手続きをしましょう。
不動産担保ローンの手続きでは、いくつかの書類提出が必要です。
例えば、東京スター銀行の不動産担保ローンの申し込みでは以下のような必要書類の提出が求められます。
- ローン借入申込書兼同意書
- 個人情報の取扱いについての同意書
- 現在お借り入れのローンの資料
- 源泉徴収票 (直近2年分)・住民税課税証明書 (直近1年分)※給与所得者の方
- 運転免許証もしくはマイナンバーカード
- 資格確認書
- 住民票 (世帯全員)
申込に必要な書類は各金融機関によってもそれぞれ異なるので、申込をする前に確認しておきましょう。
STEP:③審査
申込手続きが完了すれば、次にローン審査が行われます。
物件の審査では申込者本人に関する項目と不動産に関する項目がチェックされます。
主な確認項目は以下の通りです。
- 安定した収入があるか
- 完済時の年齢は何歳か
- 現在他社からの借入があるか、過去の返済履歴
申込者本人に関する項目では、上記のような項目が確認されます。
勤務先での勤続期間が長く、正社員で毎月安定した収入があれば審査に通過しやすくなります。
逆に、勤続年数が短く、安定性が低いアルバイト・パート、派遣社員などは審査に通りにくいです。
また、過去に金融事故を起こしている場合はローンの審査で不利になってしまいます。
- 土地の価値
- 物件の価値
不動産に関する項目では、土地と物件の価値を確認します。
家や土地の資産価値が高ければその分貸し手側も貸し倒れになるリスクが少ないので、審査が有利に進む可能性があります。
また、住宅ローンなどが残っている物件を担保にする場合は審査に通りにくくなってしまうので、注意してください。
借りられる限度額は審査後に分かりますが、一般的には物件や土地の査定価格の6~7割程度と言われています。
STEP:④契約手続き・融資
無事に審査に通過すれば、契約手続き完了後にお金を借りることができます。
契約する時は実印と印鑑登録証明書が必要になるので、スムーズな借入を希望するなら早めに準備しておきましょう。
場合によっては審査落ちになる可能性もあるので、書類の不備などがないように慎重に準備することを意識しましょう。
家や土地を担保にお金を借りたい高齢者に人気のリバースモーゲージ
高齢者には、家を売るまで元金を返済しなくても良いリバースモーゲージが人気です。
最後に、リバースモーゲージのメリットを紹介します。
元本を返済しなくて済む
リバースモーゲージでは生存中に支払いをするのは利息分のみです。
そのため、生存中に元本の返済をする必要はなく、お金を借りた後に返済に関する不安が少ないのが最大のメリットです。
生存中に返済する負担が少なく、余裕ができることも多いので、借りたお金で老人ホームや介護施設の費用、老後の旅行資金などに利用する人も多いです。
また、金融機関が取り扱うリバースモーゲージの中には、利息分すらも返済が不要なものもあります。
お金を借りた後でも家に住み続けられる
リバースモーゲージでお金を借りると、その後もマイホームに住み続けられるという安心感があります。
通常の不動産担保ローンでは借りた後の返済ができないと担保にした家や土地を売却することになりますが、リバースモーゲージではリスクなしでお金を借りられるのが最大の特徴です。
お金を借りたい、でも家を失いたくない!という人には特におすすめです。
収入がなくてもお金を借りられる
リバースモーゲージは家や土地を担保にしてお金を借りる仕組みなので、申込者本人の収入が低くてもお金を借りることができます。
高齢者は会社を退職して年金や貯蓄で生活している人が多く、担保なしで銀行のカードローンなどでお金を借りることは難しいです。
しかし、リバースモーゲージでは高齢者で収入が少なくても審査に通過しやすく、お金を借りられる可能性が高い方法です。
家や土地の相続の手間がかからない
リバースモーゲージで家や土地を担保にしてお金を借りると、申込者本人が亡くなると同時に自宅が売却されるので、相続の手間を最小限に抑えられます。
不動産の相続では、相続する人を決めたり、相続税を支払ったりなどのさまざま手間と費用がかかってしまいます。
また、相続した側は家の老朽化が進めばリフォーム代がかさんでしまうケースもあるでしょう。
リバースモーゲージを使えばこのような手間を無くして、お金を自由に使うことができます。
家や土地を担保にお金を借りる|よくある質問
家を担保にすると、その家から出ていくことになりますか?
いいえ。民法369条1項は「占有を移転しないで債務の担保に供した不動産について」としていて、住み続けたまま担保にできます。
ただし、これは返済できているあいだの話です。抵当権は「他の債権者に先立って自己の債権の弁済を受ける権利」なので、返済が滞れば競売にかけられます。
一度返し終わったら、また借りるときは設定し直しですか?
抵当権(民法369条)なら、その抵当権は役目を終えます。一方、根抵当権(民法398条の2)なら、極度額の枠が残るので、その範囲で繰り返し借りられます。
どちらが設定されるかは、契約の内容によります。申し込む前に、抵当権なのか根抵当権なのかを確かめてください。
土地だけを担保にした場合、上に建っている家も担保になりますか?
いいえ。民法370条は「抵当権は、抵当地の上に存する建物を除き、その目的である不動産に付加して一体となっている物に及ぶ」としています。
土地と建物は別の不動産なので、両方を担保にするならそれぞれに設定することになります。
競売で土地と建物の持ち主が分かれたらどうなりますか?
民法388条により、その建物について地上権が設定されたものとみなされます(法定地上権)。地代は、当事者の請求により裁判所が定めます。
建物がすぐに取り壊されるという事態を防ぐための条文です。
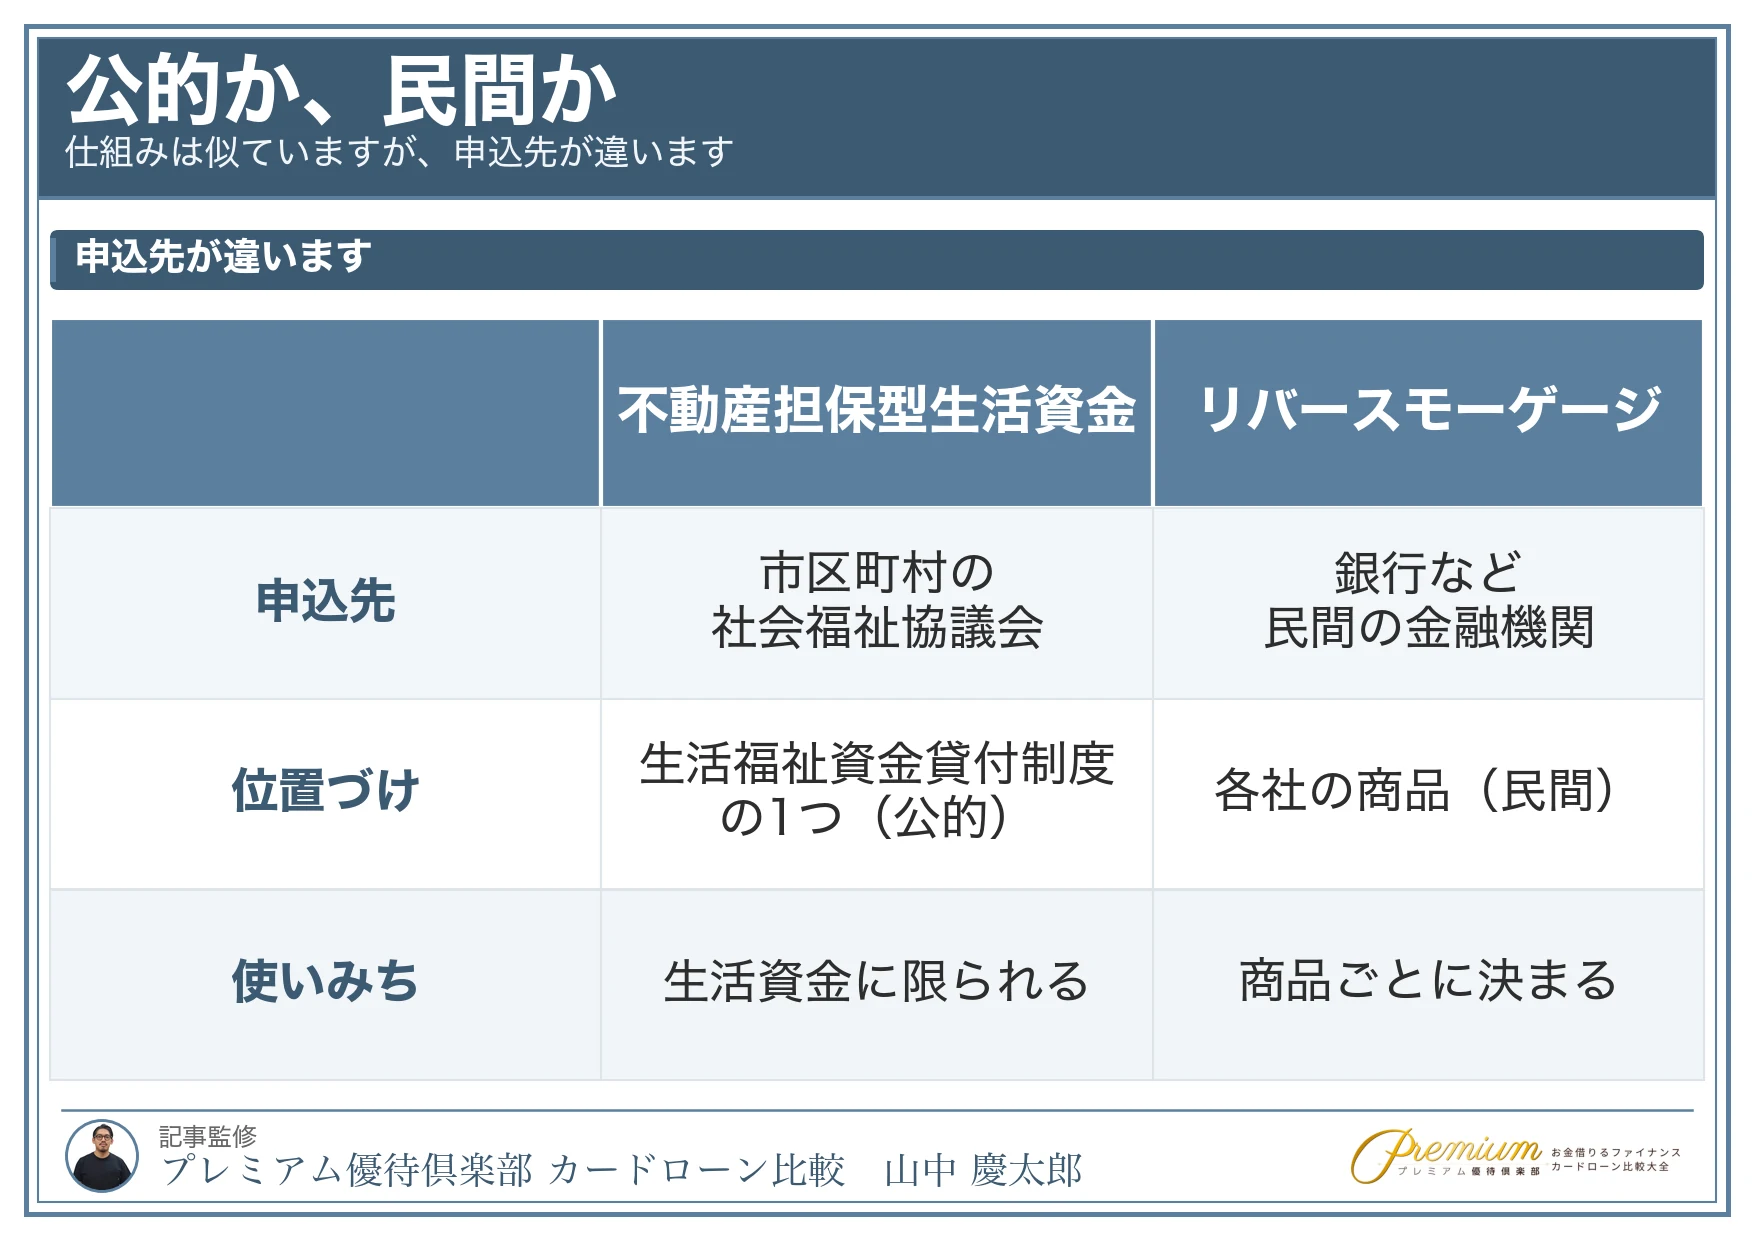
「不動産担保型生活資金」と「リバースモーゲージ」は同じものですか?
仕組みは似ていますが、申込先が違います。
| 不動産担保型生活資金 | リバースモーゲージ | |
|---|---|---|
| 申込先 | お住まいの市区町村の社会福祉協議会 | 銀行など民間の金融機関 |
| 位置づけ | 生活福祉資金貸付制度の1つ(公的) | 各社の商品(民間) |
| 使いみち | 生活資金に限られます | 商品ごとに決められています |
公的制度のほうは、使いみちが生活資金に限られます。くわしくは不動産担保型生活資金と高齢者に人気のリバースモーゲージを、それぞれご覧ください。
担保にできる不動産がない場合は、どうすればいいですか?
不動産担保ローンは、担保にできる不動産があることが前提です。持ち家が無い場合や、住宅ローンの残債が多くて担保にできない場合は、無担保のカードローンという選択肢もあります。
貸金業者の上限金利は利息制限法1条で決まっていて、元本10万円未満は年20.0%、10万円以上100万円未満は年18.0%、100万円以上は年15.0%です。不動産担保ローンより高くなりますが、担保も登記費用も要りません。
くわしくはカードローンおすすめ人気ランキングもあわせてご覧ください。
家や土地を担保にお金を借りるまとめ
本記事では家を担保にお金を借りる方法やメリットデメリット、借入可能額の目安などについて詳しく紹介してきました。
不動産を担保にしたローンは数十年単位での長期返済が前提です。
また、高齢者の方はリバースモーゲージであれば生存中の返済額は比較的少なく、まとまったお金を借りることができるのでおすすめです。
一方で、不動産担保ローンでは返済できないと家や土地を失ってしまうリスクがあるので、不動産担保ローンを利用する際は収入と支出のバランスをみてしっかりと返済計画を立てる必要があります。
どんな手続きが必要なのか、どのくらいの金額が借りられるのか気になる人は、各金融機関の専門家に相談してみてください。