このような疑問をお持ちの方も多いのでは無いでしょうか。
お金の貸し借りをする場合には、後々のトラブルを避けるためにも借用書を作成するのがおすすめです。
借用書を作成すれば、金銭トラブルや人間関係が崩壊する事態を未然に防ぐことができるメリットがあります。

こちらの記事では、法的に問題ない借用書の書き方や注意するべきポイントなどを解説していきます。
お金の貸し借りを予定している方にとって役立つ内容となっているので、ぜひ最後までお読みください。
- そもそも借用書とは?
- 借用書があるとお金を渡す前から契約が成立する
- 借用書を作るメリット
- 借用書を作る際の注意点
- 借用書があっても時効には注意
- 正確な借用書を作りたいなら行政書士や弁護士に依頼する
- 借用書の書き方に関するよくある質問
| 金額別カードローン関連記事 | |||
|---|---|---|---|
 3万円借りる |
 10万円借りる |
 30万円借りる |
 300万円借りる |
| カードローンの評判関連記事 | ||
|---|---|---|
 |
 |
 |
 |
 |
 |
 |
 |
 |
 |
 |
準備中 |
そもそも借用書とは?
借用書とは、「お金の貸し借りがあったことを証明する書類」です。
相手が友人でも親族でも、個人的にお金を借りる場合はトラブルを避けるためにも借用書の作成をおすすめします。
借用書を作成しておかないと、「言った言わない」の世界になってしまい、親族や友人との関係が破綻してしまうこともあります。
そのため、お金の貸し借りを行う際には、
- 自分が債権者(貸す場合)は相手に借用書を書いてもらう
- 自分が債務者(借りる場合)は自分が借用書を作成する
ことが大切です。
- 借用書に記載するべき事項
- 必要な印紙税
借用書に記載するべき事項
借用書には、お金の貸し借りや返済に関する様々な情報を記載することになりますが、借用書に最低限記載するべき事項は以下の通りです。
- タイトル(「借用書」という文言)
- 作成日
- 貸借する金額
- 返済方法・返済期日
- 債務者の氏名、住所、印鑑
- 債権者の氏名
- お金を受け取った日付
- 利息・遅延損害金の有無(ある場合は利率)
- 連帯保証人の有無
特に、上の6項目である
- タイトル(「借用書」という文言)
- 作成日
- 貸借する金額
- 返済方法・返済期日
- 債務者の氏名、住所、印鑑
- 債権者の氏名
は必須事項なので、必ず書き漏れが無いようにしましょう。
借用書は、客観的に「誰が、誰に対して、いくら貸したか」が分かる必要があります。
そのため、貸借する金額の下に
など記載すると良いでしょう。
遅延損害金や連帯保証人などの記載が無くても、有効な借用書として成立しますが、トラブルを回避するためにも記載することをおすすめします。
なお、法テラスのページでも同じ内容の案内があるため、併せて参考にしてください。
必要な印紙税
貸借する金額が1万円以上の場合は、下記のように借用書に収入印紙を貼る必要があります。
| 借入金額 | 貼る収入印紙の額 |
|---|---|
| 1万円以上10万円以下 | 200円 |
| 10万円を超え50万円以下 | 400円 |
| 50万円を超え100万円以下 | 1,000円 |
| 100万円を超え500万円以下 | 2,000円 |
| 500万円を超え1,000万円以下 | 1万円 |
| 1,000万円を超え5,000万円以下 | 2万円 |
| 5,000万円を超え1億円以下 | 6万円 |
| 1億円を超え5億円以下 | 10万円 |
| 5億円を超え10億円以下 | 20万円 |
| 10億円を超え50億円以下 | 40万円 |
| 50億円を超える | 60万円 |
収入印紙を貼り忘れたとしても、借用書の法的な効力に影響はありません。
しかし、収入印紙を貼り忘れた場合は「本来の印紙税額の3倍」の金額を支払うペナルティーが発生するので、注意しましょう。
借用書があると、お金を渡す前から契約が成立します
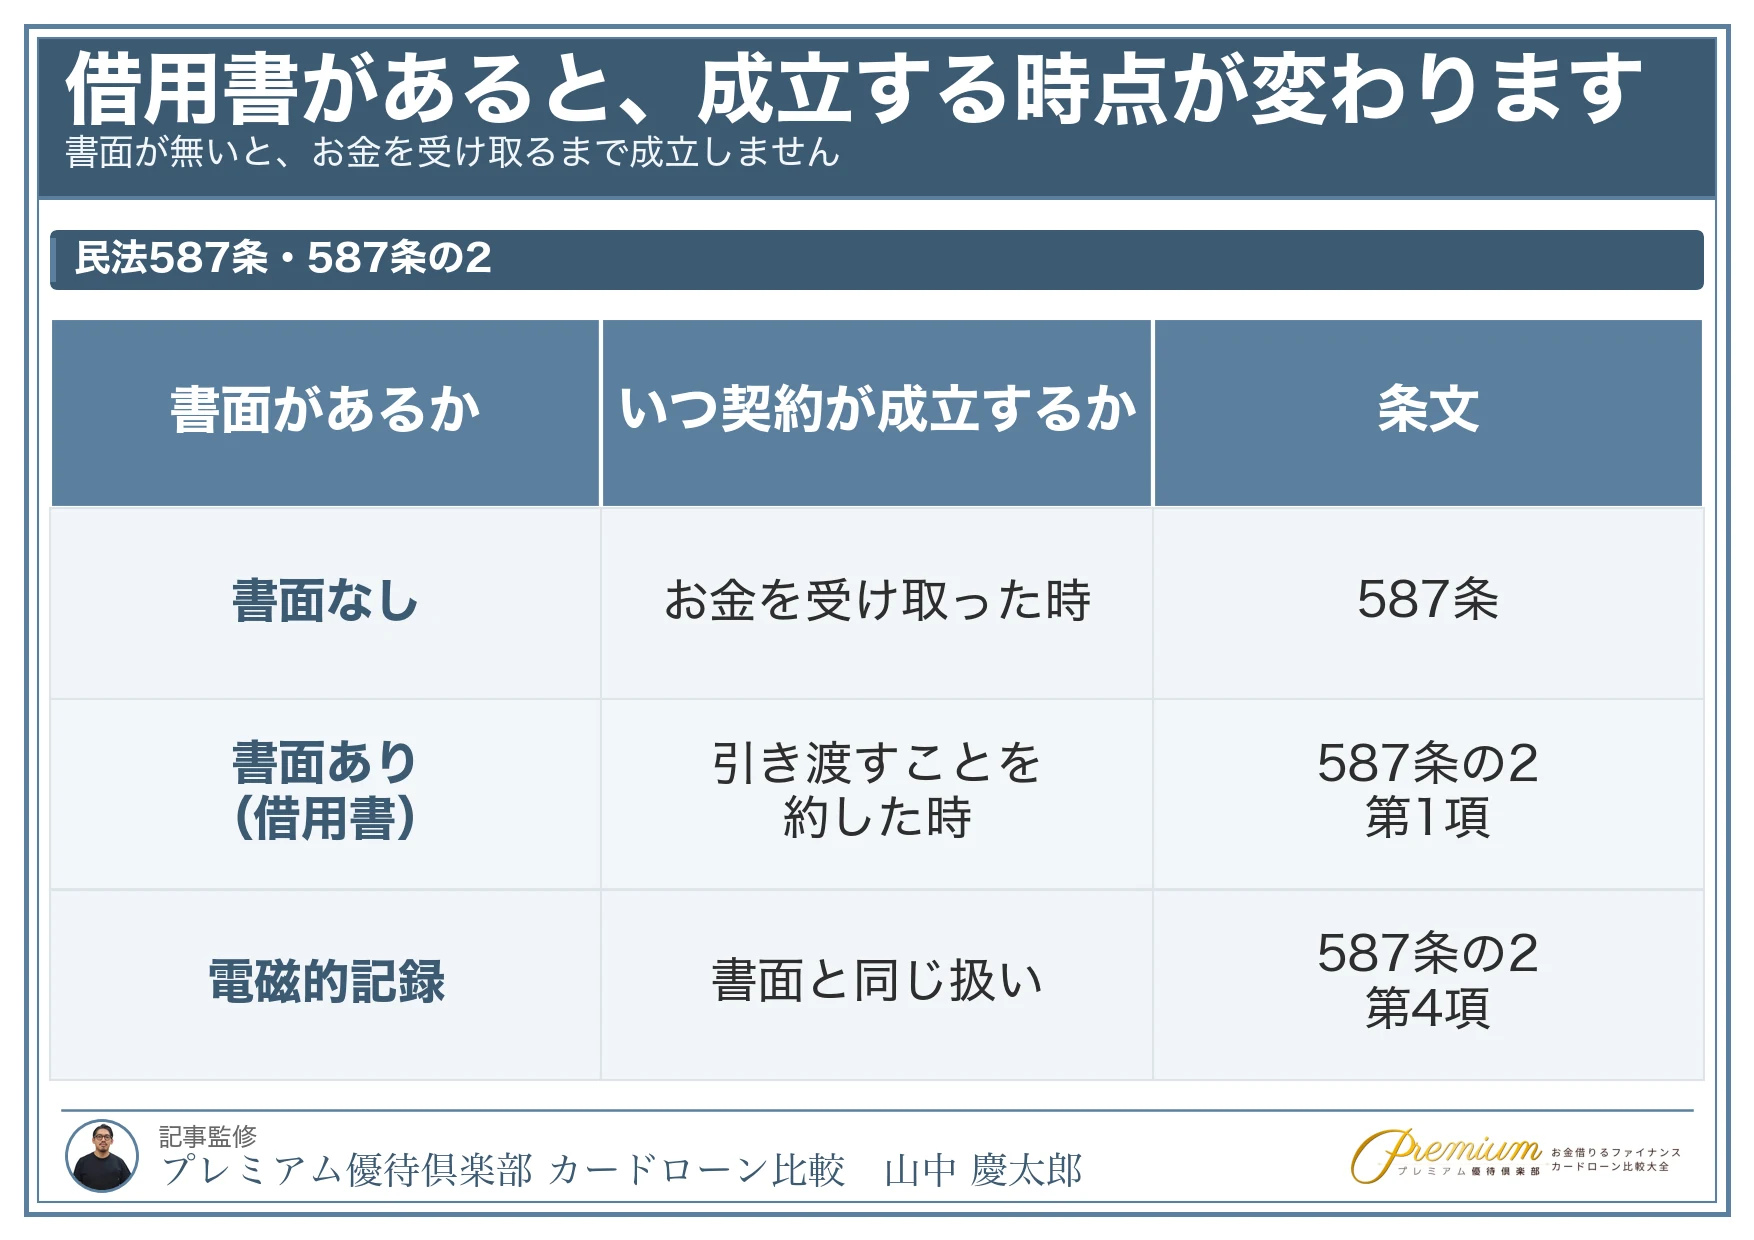
借用書を「あとから揉めないための証拠」と考えている人が多いと思いますが、民法では、書面があるかどうかで契約が成立する【タイミング】そのものが変わります。
書面が無いときは、お金を受け取った時に成立します
消費貸借は、当事者の一方が種類、品質及び数量の同じ物をもって返還をすることを約して相手方から金銭その他の物を受け取ることによって、その効力を生ずる。
「受け取ることによって、その効力を生ずる」と書かれています。口約束だけのときは、実際にお金が渡るまで契約は成立していません。
つまり、「貸すと言ったのに貸してくれなかった」と言っても、書面が無ければ請求する根拠がない、ということです。
書面があると、約束した時点で成立します
借用書のように書面を作った場合は、別の条文が用意されています。
前条の規定にかかわらず、書面でする消費貸借は、当事者の一方が金銭その他の物を引き渡すことを約し、相手方がその受け取った物と種類、品質及び数量の同じ物をもって返還をすることを約することによって、その効力を生ずる。
出典:e-Gov法令検索「民法」第五百八十七条の二第一項(書面でする消費貸借等)
「約することによって、その効力を生ずる」です。お金がまだ渡っていなくても、書面で約束した時点で契約が成立します。
| 条文 | いつ契約が成立するか |
|---|---|
| 587条(書面が無いとき) | お金を受け取った時 |
| 587条の2第1項(書面があるとき) | 引き渡すことを約した時 |
同じ条文の2項以降に、書面で消費貸借をしたときの決まりが続きます。
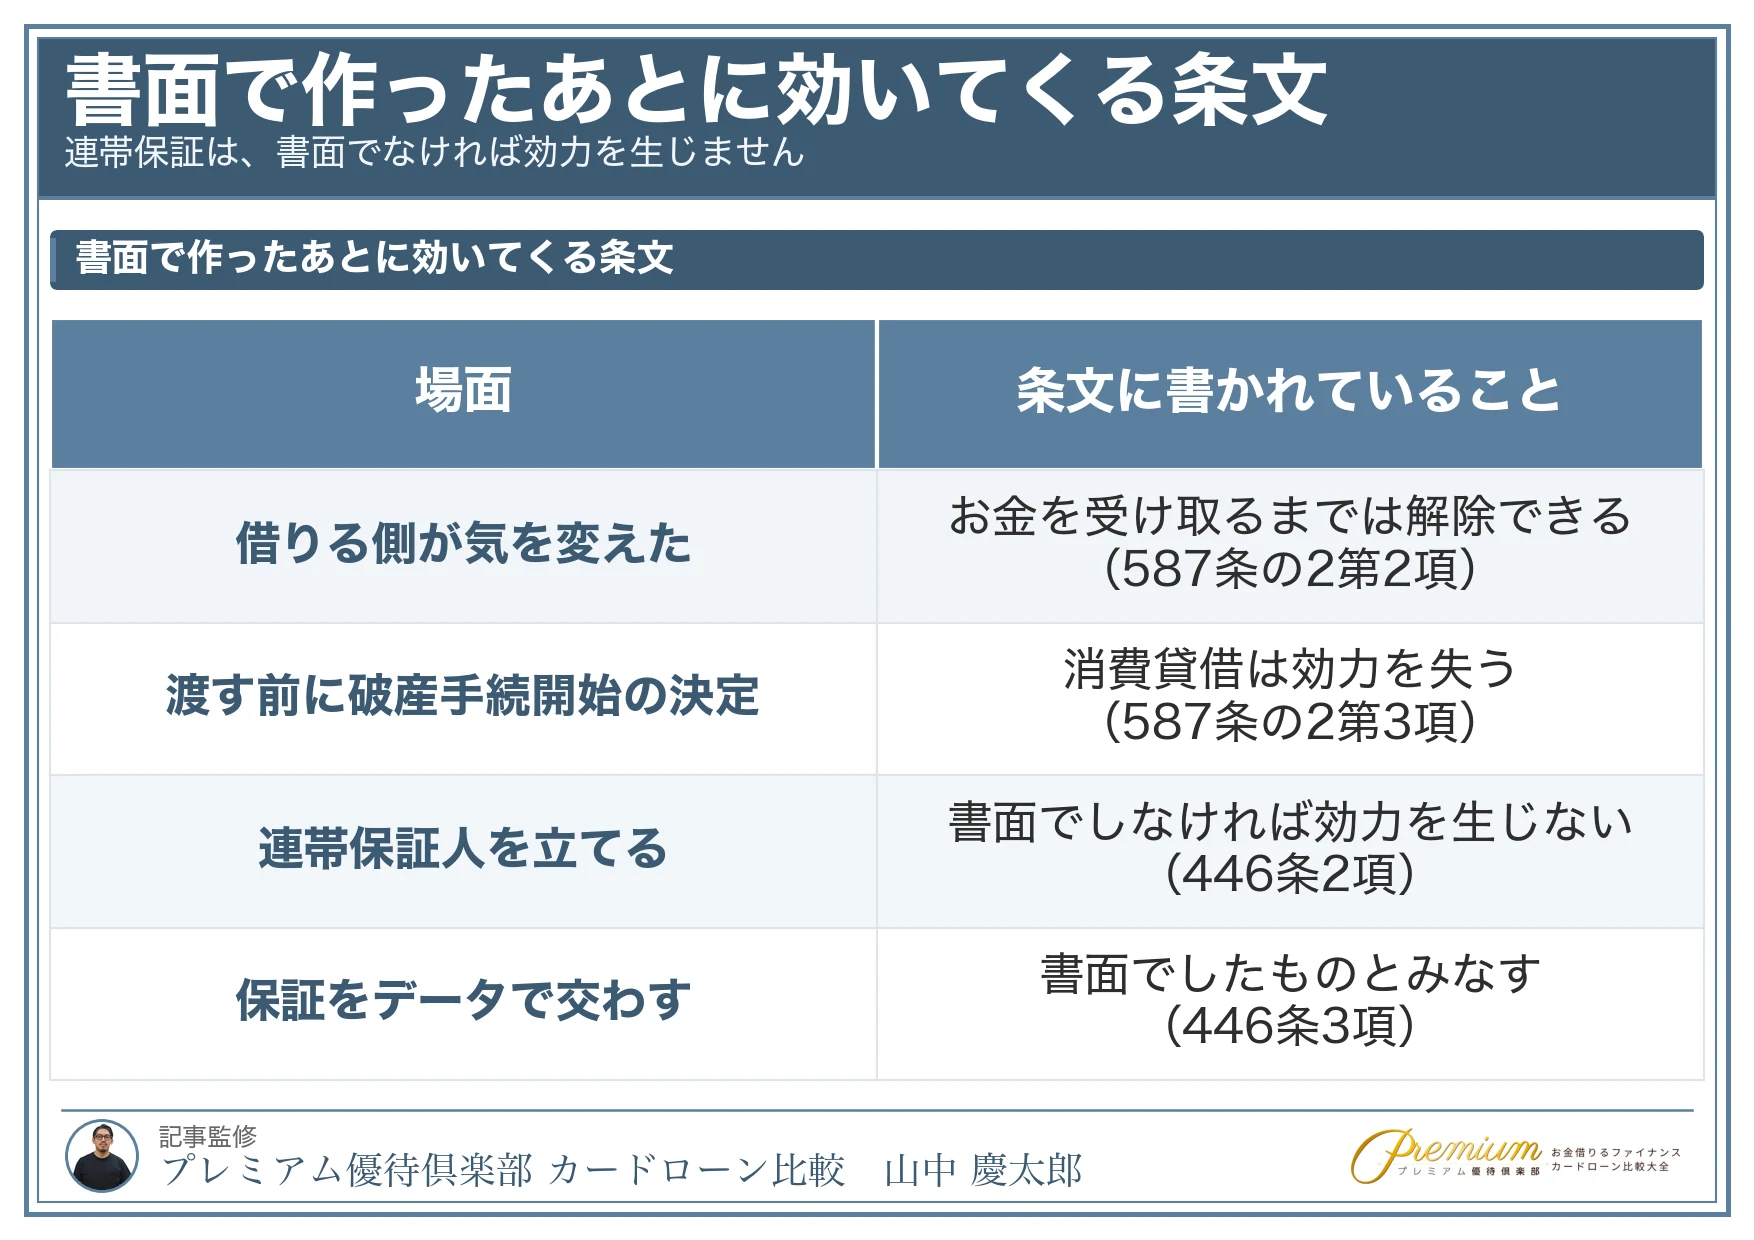
書面でする消費貸借の借主は、貸主から金銭その他の物を受け取るまで、契約の解除をすることができる。この場合において、貸主は、その契約の解除によって損害を受けたときは、借主に対し、その賠償を請求することができる。
書面でする消費貸借は、借主が貸主から金銭その他の物を受け取る前に当事者の一方が破産手続開始の決定を受けたときは、その効力を失う。
消費貸借がその内容を記録した電磁的記録によってされたときは、その消費貸借は、書面によってされたものとみなして、前三項の規定を適用する。
出典:e-Gov法令検索「民法」第五百八十七条の二第二項・第三項・第四項
借りる側は、お金を受け取るまでは解除できます(2項)。ただし、解除で貸す側が損害を受けたときは、その賠償を請求されることがあります。
4項も見落とせません。電磁的記録でした消費貸借は、書面でしたものとみなされます。紙の借用書でなくても、内容が記録されていれば同じ扱いになる、ということです。
連帯保証は、書面でなければ効力を生じません
連帯保証人を立てる場合は、さらにはっきりした決まりがあります。
保証人は、主たる債務者がその債務を履行しないときに、その履行をする責任を負う。
保証契約は、書面でしなければ、その効力を生じない。
保証契約がその内容を記録した電磁的記録によってされたときは、その保証契約は、書面によってされたものとみなして、前項の規定を適用する。
出典:e-Gov法令検索「民法」第四百四十六条(保証人の責任等)
「書面でしなければ、その効力を生じない」——ここは選べる話ではありません。口約束で連帯保証人になってもらっても、その保証契約には効力がありません。
くわしくは必要に応じて連帯保証をつけるもあわせてご覧ください。連帯保証契約書を作ることになる理由が、この条文です。
なお、消費貸借そのものと同じく、保証契約も電磁的記録なら書面とみなされます(3項)。
- 書面が無いと、お金を受け取るまで契約は成立しません(587条)
- 借用書があると、引き渡すことを約した時点で成立します(587条の2第1項)
- 借りる側は、お金を受け取るまでは解除できます(同2項)
- 受け取る前に破産手続開始の決定があると、効力を失います(同3項)
- 電磁的記録でも、書面でしたものとみなされます(同4項・446条3項)
- 連帯保証は、書面でなければ効力を生じません(446条2項)
借用書を作るメリット
お金の貸し借りをするにあたり、面倒でも借用書を作ることをおすすめします。
借用書が無いと、お金を貸している側は落ち着かず、ストレスを感じながら日々の生活を送ることにもなりかねません。
借用書があることで、下記のようなメリットを受けることができるため、信頼関係を保つ上でも重要と言えるでしょう。
- トラブルを避けられる
- 裁判を起こす際の証拠になる
- 債務者へのプレッシャーになる
トラブルを避けられる
借用書があることで、債務者は「お金を借りている」という自覚を持つだけで無く、下記のようなメリットが期待できます。
- 債務者は「借りていない」という主張ができない
- 債務者は返済を引き延ばしにくくなる
- 借金に関する重要事項の認識違いを防げる
という人は多いです。
しかし、口約束だと借金をしたことが曖昧になってしまい、返済期日が不明確であることで債務者が返済に責任を感じにくくなります。
そのため、親しい仲であったとしても、借用書を作成して債務者の責任を明確にしておくべきなのです。
裁判を起こす際の証拠になる
借用書は、債務者が「お金を借りたこと」を証明する証拠です。
そのため、話がこじれて返済が受けられず裁判を起こすことになったとしたら、借用書が強力な証拠となります。
裁判所は客観的な証拠に基づいて判断を下すことになりますが、借用書は客観的な証拠です。
つまり、借用書は裁判での強力な武器となるため、金額が高ければ高いほど借用書の必要性は高いと言えるでしょう。
債務者へのプレッシャーになる
口約束だけでお金の貸し借りをすると、証拠が残らないばかりか債務者が
といった感じで、危機感を持たない可能性があります。
また、なかなか返済がされないと督促をする必要が出てきますが、督促するのは気を遣う上に精神的に疲れます。
しかし、借用書に署名と捺印を求められることでプレッシャーを感じ、計画的に返済できる可能性が高まるでしょう。
このように、借用書の作成は債務者の意識面にも大きな影響を及ぼすメリットが期待できます。
借用書を作る際の注意点
借用書を作る際には、いくつか注意するべきポイントがあります。
借用書に法的効力を持たせるためのポイントなど、重要なことを解説していくので、参考にしてください。
- 数字はすべて漢数字で記入する
- パソコンで作る場合は自筆で署名する
- 相手の意思能力に注意
- 正本2通を作成する
- 必要に応じて連帯保証をつける
数字はすべて漢数字で記入する
借用書には貸借する金額などの数字を記載しますが、偽造を防ぐためにも全て漢数字で記載しましょう。
なお、漢数字と言っても「一、二、三」の簡単な漢数字は容易に偽造できるため、「壱、弐、参」など画数の多い漢数字を使用することをおすすめします。
例えば、
- 作成日:令和四年弐月壱日
- 借用金額:金参百萬円也
などのように記載します。
改竄・偽造の心配が無ければ安心して金銭貸借できるため、難しい方の漢数字で書くことは意識するべきポイントです。
また、鉛筆だと消しゴムで簡単に消すことが可能なので、記載した内容を簡単に改竄できないようにするためにも必ずボールペンで記載しましょう。
パソコンで作る場合は自筆で署名する
インターネット上には借用書のフォーマットがあるため、転用すると便利です。
借用書をパソコンで作る場合でも、下記の項目は自筆で書く必要があるため注意しましょう。
- 借主・貸主・連帯保証人の氏名と住所
- パソコンで印影を作らず、押印は実際に印を押す
氏名や住所を含めて全てパソコンで作成すると、
という可能性が排除できません。
そのため、当事者の意思をはっきりさせるためにも、自筆で書くべき箇所は必ず自分で書きましょう。
相手の意思能力に注意
お金の貸し借りである金銭貸借契約は、当然のことながら当事者同士が同意している必要があります。
という当事者同士の意思表示が無ければ、そもそも成立しません。
例えば、相手が精神疾患を抱えている場合や高齢者で認知症を患っている場合、「意思能力が無い」と判断され、借用書があっても証拠として認められない可能性があります。
なお、「意思能力」とは、借用書の意味を理解した上で、自分の意思で作ることを決定する精神能力を指します。
「意思能力が無い」と判断されれば、さかのぼって契約は無効となってしまうため、貸したお金を取り返せない可能性があります。
そのため、もし高齢者を相手にお金を貸す場合は、認知症では無いことを証明する意思の診断書などを用意しておくと安心です。
正本2通を作成する
借用書はお金の貸し借りという事実があったことを証明する重要な書類ですから、相互の合意を確認するためにも正本は2通作成しておきましょう。
もし1通しか作成していない場合、紛失してしまったら客観的な金銭貸借の証拠が失われます。
お金を貸す人とお金を借りる人がそれぞれ借用書を手元に保管することで、金銭トラブルを防げる効果が期待できます。
必要に応じて連帯保証をつける
お金を貸す相手の返済能力に不安がある場合は、連帯保証人を立ててもらうことをおすすめします。
連帯保証人がいることで、もし主たる債務者の返済が滞ってしまった場合でも、連帯保証人に対して返済を求めることが可能です。
もし連帯保証人が返済しなければ、連帯保証人の財産を差し押さえることで、借金をスムーズに回収できるからです。
なお、連帯保証人になるための要件として求められているのは
- 未成年者、成年被後見人、被保佐人、被補助人ではない
- 借金を返済できる財産を有している(見込みがある)
上記の2点です。
「成年被後見人」「被保佐人」「被補助人」とは、端的に言うと意思能力が低下してしまっている人で、そもそも連帯保証人になるにはそぐわない人です。
実務上では、債務者の親をはじめとした親族が連帯保証人になることが多いですが、法律上は他人でも連帯保証人になれます。
連帯保証人は複数人にすることも可能
連帯保証人は1人である必要は無く、2人以上の連帯保証人を立てることも可能です。
なお、各連帯保証人が借金全額を保証することになるため、返済の確実性を高めたい場合は複数人の連帯保証人を立ててもらうと良いでしょう。
例えば、連帯保証人を複数立てると、下記のようになります。
このように、主たる債務者の返済能力に不安がある場合は、複数の連帯保証人がいると安心です。
連帯保証人を立てる場合は契約書の作成が必要となる
連帯保証人を立てる場合、貸主と連帯保証人との間で「連帯保証契約書」を作ることになります。
借用書は債権者と債務者間のお金のやりとりを証明する(連帯保証人に関しても記載するべきですが)書類ですが、連帯保証契約書は債権者と連帯保証人との契約内容を記した書類です。
連帯保証人も借金の返済責任が生じるため、借用書と同じく重要性の高い書類と言えるでしょう。
借用書があっても時効には注意
借用書を作った場合でも、「時効の援用」をされてしまうと返済を受けられなくなってしまいます。
時効とは、「借金が無かったことになる」ことなので、時効が成立すると債務者の逃げ得となります。
以下で、時効について解説していくので、併せて確認しておきましょう。
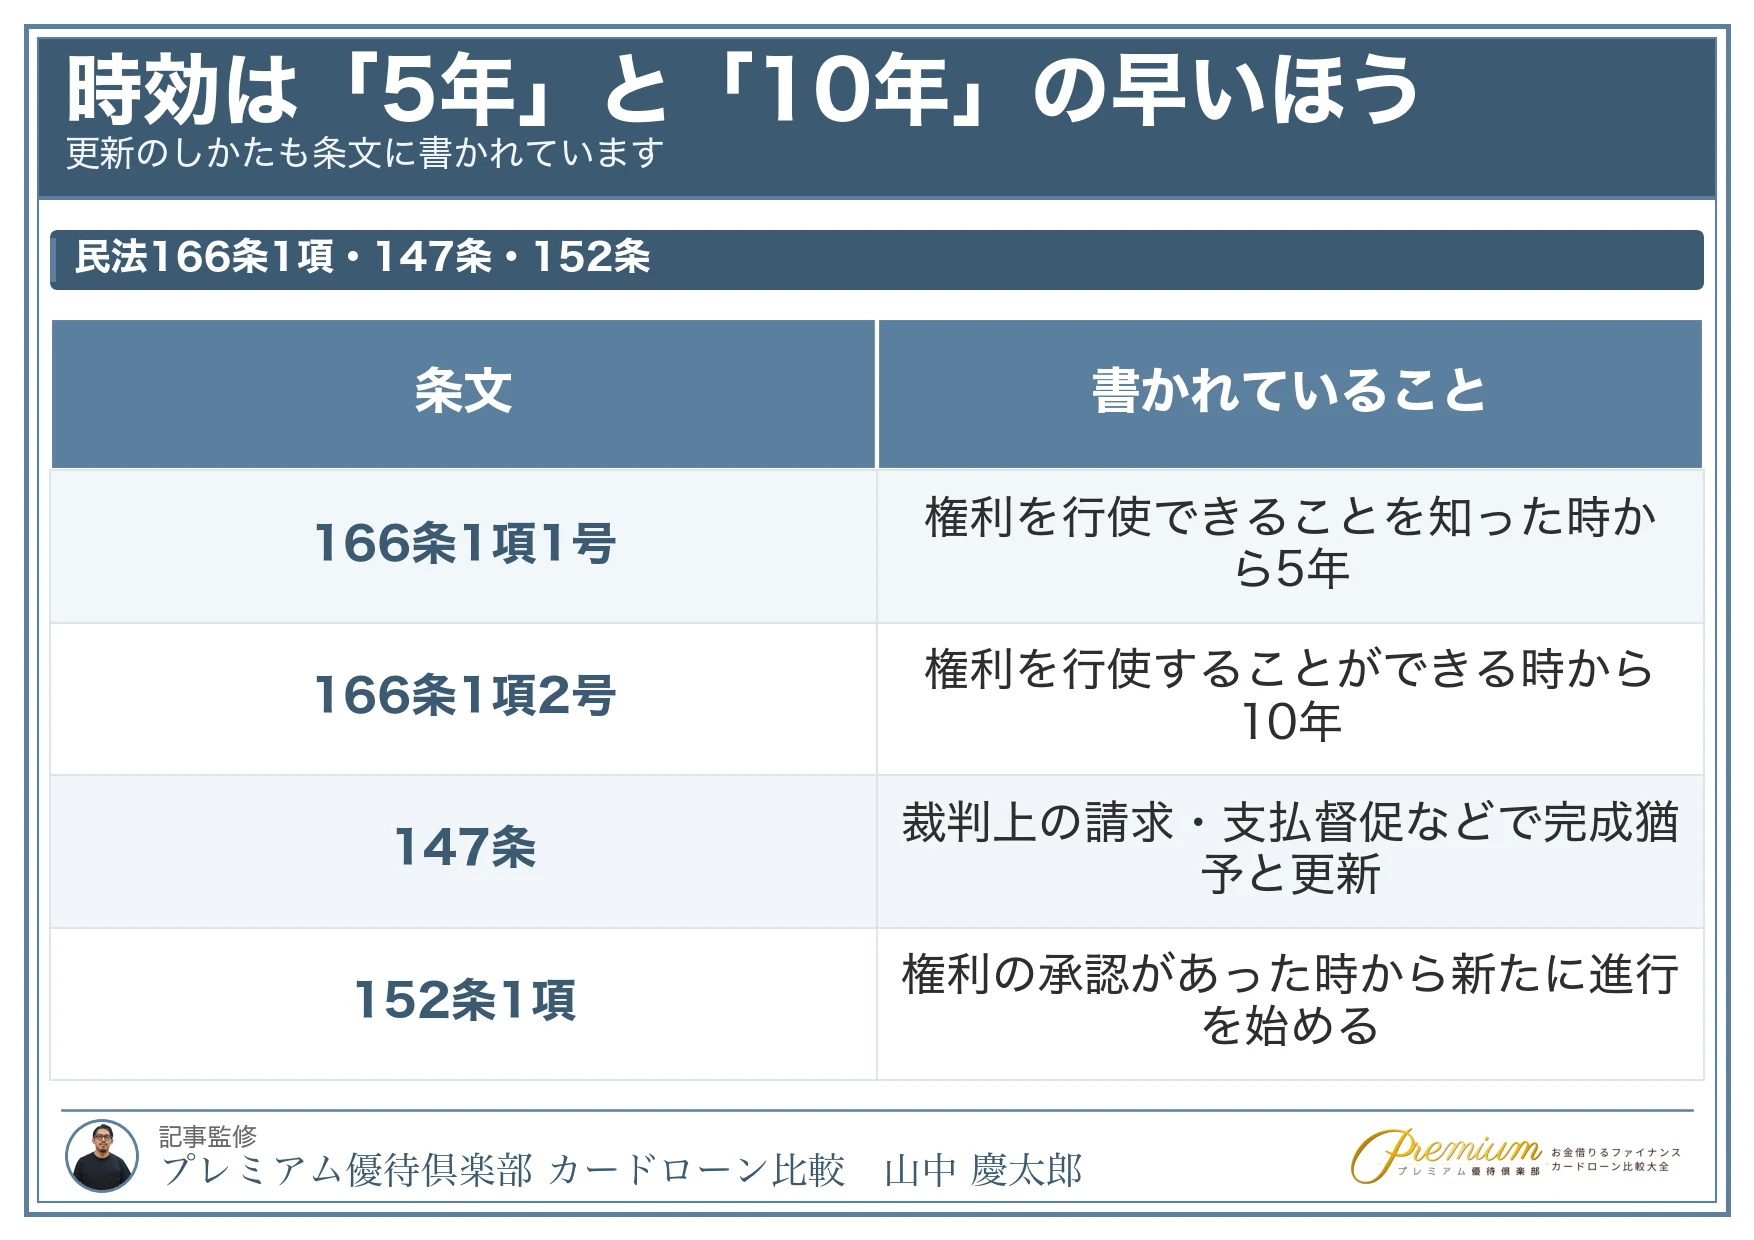
- 借金の時効は「知った時から5年」または「権利を行使できる時から10年」の早いほう
- 時効を更新する方法(改正前は「中断」)
借金の時効は「知った時から5年」または「権利を行使できる時から10年」の早いほう
借金の時効は、民法166条1項に2つ書かれていて、【早く来たほう】で成立します。
債権は、次に掲げる場合には、時効によって消滅する。
一 債権者が権利を行使することができることを知った時から五年間行使しないとき。
二 権利を行使することができる時から十年間行使しないとき。
出典:e-Gov法令検索「民法」第百六十六条(債権等の消滅時効)
借用書に返済期日が書いてあれば、貸した側はその日を知っています。そのため、多くの場合は1号の「知った時から5年」のほうが先に来ます。返済期日を決めずに貸したときなど、貸した側がいつから請求できるのかを知らない場合には、2号の「権利を行使することができる時から10年」のほうが効きます。
もう少し細かく見ると、時効が成立するタイミングは下記のようになります。
- 債権者が権利を行使できる時から10年間
- 債権者が権利を行使できることを知った時から5年間
なお、時効が成立するためには「債権者が債務者に対して請求や督促をしていない」という条件があるので、返済期日経過後に請求や督促をしていれば、時効の起算日をリセットできます。
例えば、借用書に「返済期限 令和5年12月31日」と記載されている場合、債権者が
と請求できるのは令和6年1月1日からです。(返済期限までは債務者に「期限の利益」というものがあるため)
つまり、債権者が権利を行使できるのは「令和6年1月1日」が起算日となります。この場合、貸した側は返済期日を知っているので、1号の「知った時から5年」が先に来ます。令和11年1月1日までに何もしていなければ、借用書があったとしても時効が成立しうる、ということです。返済期日を決めていなかったときは、2号の10年(令和16年1月1日)のほうで考えることになります。
時効を更新する方法(改正前は「中断」と呼ばれていました)
先述したように、返済期日後に債務者に請求や督促をすることで時効の起算がリセットされますが、これを「消滅時効の更新」と言います。
具体的には、
- 裁判上の確定判決などで権利が確定した
- 強制執行が行われた
- 債務者から権利の承認があった
- 債権者が返済の請求をした
上記の場合に、時効がリセットされます。
なお、連帯保証人がいる場合、主たる債務者に対して行った請求や督促は連帯保証人にも効果が波及します。
つまり、各連帯保証人に請求や督促することなく、主たる債務者に請求すれば足りるということです。
- 返済期日が書いてある借用書なら、まず「知った時から5年」で考えます(166条1項1号)
- 返済期日を決めていなければ「権利を行使することができる時から10年」です(同項2号)
- 2つのうち早く来たほうで、時効が成立します
- 裁判上の請求・支払督促などで完成猶予と更新になります(147条)
- 債務者が権利を承認すれば、その時から新たに進行を始めます(152条1項)
正確な借用書を作りたいなら行政書士や弁護士に依頼する
多くの人は、借用書の作成に不慣れでしょう。
借用書の書き方や作り方に不安がある場合は、借用書作成のエキスパートである行政書士や弁護士に作成を依頼することを検討すると良いでしょう。
借用書の作成を依頼する際には、事務所によって差がありますが概ね1~2万円ほどの手数料が発生しますが、確実に効力を持つ借用書を作りたい場合は必要なコストと捉えるべきです。
また、行政書士や弁護士がいることで、利息や連帯保証人が付くような複雑なケースでも適切に対処してくれるため、非常に頼りになります。
債権者も債務者も
という心理的なメリットも得られるでしょう。
また、行政書士や弁護士は借用書を公正証書として作成することにも長けているため、より確実性を高めたい場合は公正証書の作成を依頼することをおすすめします。
公正証書は、当事者が内容を把握した上で
という意思を踏まえて作成される公文書です。
公正証書を作成する際には手数料がかかりますが、より確実な借用書を作成したい場合は利用する価値があります。
当事者が公正証書を作成する場合は、公証役場などの窓口へ出向く必要があり手間がかかりますが、行政書士や弁護士に依頼すれば代理人として公正役場で手続きをしてくれます。
借用書の作成に慣れていない個人が借用書を作成して、不備があり効力が得られなかったら元も子もありません。
そのため、必要に応じて行政書士や弁護士を頼り、安心して借用書を作成することも検討してみてください。
借用書の書き方に関するよくある質問
最後に、借用書の書き方に関するよくある質問を紹介していきます。
多くの人が感じている疑問を知り、借用書を作成する際に役立ててください。
- 誤字や脱字を発見した場合はどうすれば良い?
- 借用書はお金の貸し借りをした後から書いても大丈夫?
- 借用書に金額が書いていない場合はどうなる?
- メールの文面や音声データは証拠になる?
- 金利を請求する場合に上限はある?
- 遅延損害金とは?
- 債務不履行に備える方法はある?
- 借用書に決まった様式はある?
- 差し押さえをするためにはどうすれば良い?
誤字や脱字を発見した場合はどうすれば良い?
誤字や脱字を発見した場合、訂正箇所に二重線と押印をすれば問題ありません。
具体的には、下記の流れで訂正すれば大丈夫です。
- 訂正箇所に二重線を引く
- 訂正箇所に借主の印鑑を押す
- 欄外に「削○字、加○字」と記入する
上記のような修正でも対応可能ですが、間違えてしまった際には作り直すことをおすすめします。
借用書はお金の貸し借りをした後から書いても大丈夫?
借用書とは、「お金の貸し借りが発生したとき」に作成する書類なので、実際にお金の貸し借りがあった後に作成するのは相応しくありません。
既にお金の貸し借りが起きた後であれば、借用書ではなく「債務承認弁済契約書」を作成することになります。
債務承認弁済契約書で記載する内容は借用書と同じで、金銭の貸し借りがあったことを証明する証拠書類となります。
とはいえ、債務承認弁済契約書の作成を債務者が承認してくれないケースもあり得るので、お金の貸し借りがあった際に借用書を作る方がベターです。
借用書に金額が書いていない場合はどうなる?
借用書に貸し借りした金額が記載されていない場合、裁判へ発展した際に証拠として認められない恐れがあります。
金額が不明の場合、法的効力が不確実なので、裁判所としてもジャッジできないためです。
そのため、金額は忘れずに借用書へ記載するようにしましょう。
また、借用書に返済期日が記載されていない場合は、こちらのページを確認してみてください。
メールの文面や音声データは証拠になる?
借用書を作成せず、メールやSNSでお金の貸し借りがあったことを証明できることがあります。
また、会話を録音した音声データをも、法的効力を持つケースがあります。
しかし、メールの文面や音声データは借用書よりも証拠としては弱く、決定的な証拠にならないケースがあります。
そのため、できれば借用書を作成する方が良いでしょう。
金利を請求する場合に上限はある?
お金の貸し借りの際には、債権者は金利を請求できます。
金利を設定する場合は、利息制限法の上限金利を超えないように借用書へ記載する必要があります。
なお、利息制限法において、借用金額ごとに下記のように上限金利が決まっているので、遵守しましょう。
| 借用金額 | 利息制限法の上限金利 |
|---|---|
| 10万円未満 | 年20.0% |
| 10万円以上100万円未満 | 年18.0% |
| 100万円以上 | 年15.0% |
借用書に記載した金利が利息制限法の上限を超えた場合、「超えた部分」のみが無効となります。
なお、利息を取る約束はしたものの、利率を決めていなかった場合は、法定利率の年3.0%になります。民法404条1項は「利息を生ずべき債権について別段の意思表示がないときは、その利率は、その利息が生じた最初の時点における法定利率による」としていて、同条2項が「法定利率は、年三パーセントとする」と定めています。ただし、法定利率は固定ではありません。同条3項が「法定利率は、法務省令で定めるところにより、三年を一期とし、一期ごとに…変動するものとする」としていて、3年ごとに見直される仕組みです。いまは年3.0%ですが、借用書を作る時点の法定利率を確かめてください。
ただし、利息を取るという約束そのものが無い場合は、話が別です。民法589条1項は「貸主は、特約がなければ、借主に対して利息を請求することができない」としています。つまり、借用書に利息を徴収しない旨を書いたときや、利息について何も書かなかったときは、あとから年3.0%を請求することはできません。
出典:e-Gov法令検索「民法」第四百四条(法定利率)・第五百八十九条(利息)
遅延損害金とは?
混同されがちですが、利息と遅延損害金は異なります。
遅延損害金とは、返済期限を過ぎてしまった場合に借用書にて定めた金額を請求できる損害金です。
借用書に遅延損害金を記載すれば、借主に対する注意勧告になり、返済日を守ってもらいやすくなります。
なお、遅延損害金は「利息制限法の上限金利に1.46を乗じた数値」まで設定でき、具体的には下記のようなパーセンテージになります。
| 借用金額 | 遅延損害金の上限金利 |
|---|---|
| 10万円未満 | 年29.2% |
| 10万円以上100万円未満 | 年26.28% |
| 100万円以上 | 年21.9% |
遅延損害金に関しても、上限金利を超過した部分に関しては無効になります。
遅延損害金を設定することで、債務者が心理的に返済せざる得ない心理的な効果が期待できるでしょう。
債務不履行に備える方法はある?
債務者が返済できなくなってしまうことを「債務不履行」と言いますが、債務不履行に備えることで債務者が債務不能に陥っても損失を防ぐことができます。
例えば、借用書に下記のような文言を債務不履行時の対応として記載しておけば、債務不履行となった場合でも安心です。
- 債務不履行時には、連帯保証人が代わりに返済することとする
- 債務不履行時には、私物を売却して返済金に充てることとする
借用書に決まった様式はある?
借用書に決まった様式は無いため、自由に作成して問題ありません。
極端な話、チラシの裏紙に書いても法的には問題ありません。
差し押さえをするためにはどうすれば良い?
返済がされない場合は財産の差し押さえをすることになりますが、当事者同士で勝手に行うものではありません。
差し押さえをするためには、民事裁判でお金を貸した事実を証明し、裁判所から債務者に対して支払命令を出してもらう必要があります。
借用書を作ったのに、まだお金を渡していません。契約は成立していますか?
書面で作っているなら、成立しています。民法587条の2第1項は「書面でする消費貸借は、当事者の一方が金銭その他の物を引き渡すことを約し…その効力を生ずる」としていて、引き渡すことを約した時点で効力が生じます。
書面が無いときは587条のほうが適用され、お金を受け取るまで契約は成立しません。くわしくは借用書があると、お金を渡す前から契約が成立しますをご覧ください。
借用書をデータで作った場合も有効ですか?
民法587条の2第4項は「消費貸借がその内容を記録した電磁的記録によってされたときは、その消費貸借は、書面によってされたものとみなして、前三項の規定を適用する」としています。
紙でなくても、内容が記録されていれば書面と同じ扱いになります。保証契約についても、民法446条3項に同じ規定があります。
連帯保証人は口約束でも大丈夫ですか?
いいえ。民法446条2項は「保証契約は、書面でしなければ、その効力を生じない」としています。
ここは当事者が選べる話ではありません。口約束で連帯保証人になってもらっても、その保証契約には効力がありません。連帯保証人を立てるなら、書面(または電磁的記録)が必要です。
個人間の貸し借りにしない方法はありますか?
借用書を作っても、返ってこないときに取り戻す手間は残ります。親族や友人との関係を金銭のやりとりで傷つけたくない場合は、はじめから貸金業者から借りるという方法もあります。
貸金業者からの借入れは、上限金利が利息制限法1条で決まっていて、契約書面の交付も貸金業法17条で義務づけられています。個人間の貸し借りのように、借用書を自分で用意する必要はありません。
くわしくはカードローンおすすめ人気ランキングもあわせてご覧ください。
借用書の書き方まとめ
借用書の書き方のポイントや注意点などを解説してきました。
借用書はお金の貸し借りが発生した際には「ほぼ必須」の書類ですが、実際に作り方に慣れている人は多くないでしょう。
しかし、トラブルを未然に防ぎ、人間関係の悪化を食い止める意味でも、借用書が持つ存在意義は非常に大きいと言えます。
借用書が無いと
という心理にもなりかねませんが、借用書があれば安心です。
お金の貸し借りを予定している人は、こちらの記事を参考にしながら借用書の作成を検討してみてください。
※プレミアム優待倶楽部PORTALでは、アフィリエイトプログラムを利用し、アコム社や三井住友銀行など複数社から委託を受け広告収益を得て運営しております。※当記事のランキング調査につきましては、個別商品に関するユーザーの実体験に基づいた口コミを随時収集しており、そちらの結果を反映しております。調査結果及び口コミについてはこちらからご確認ください。