

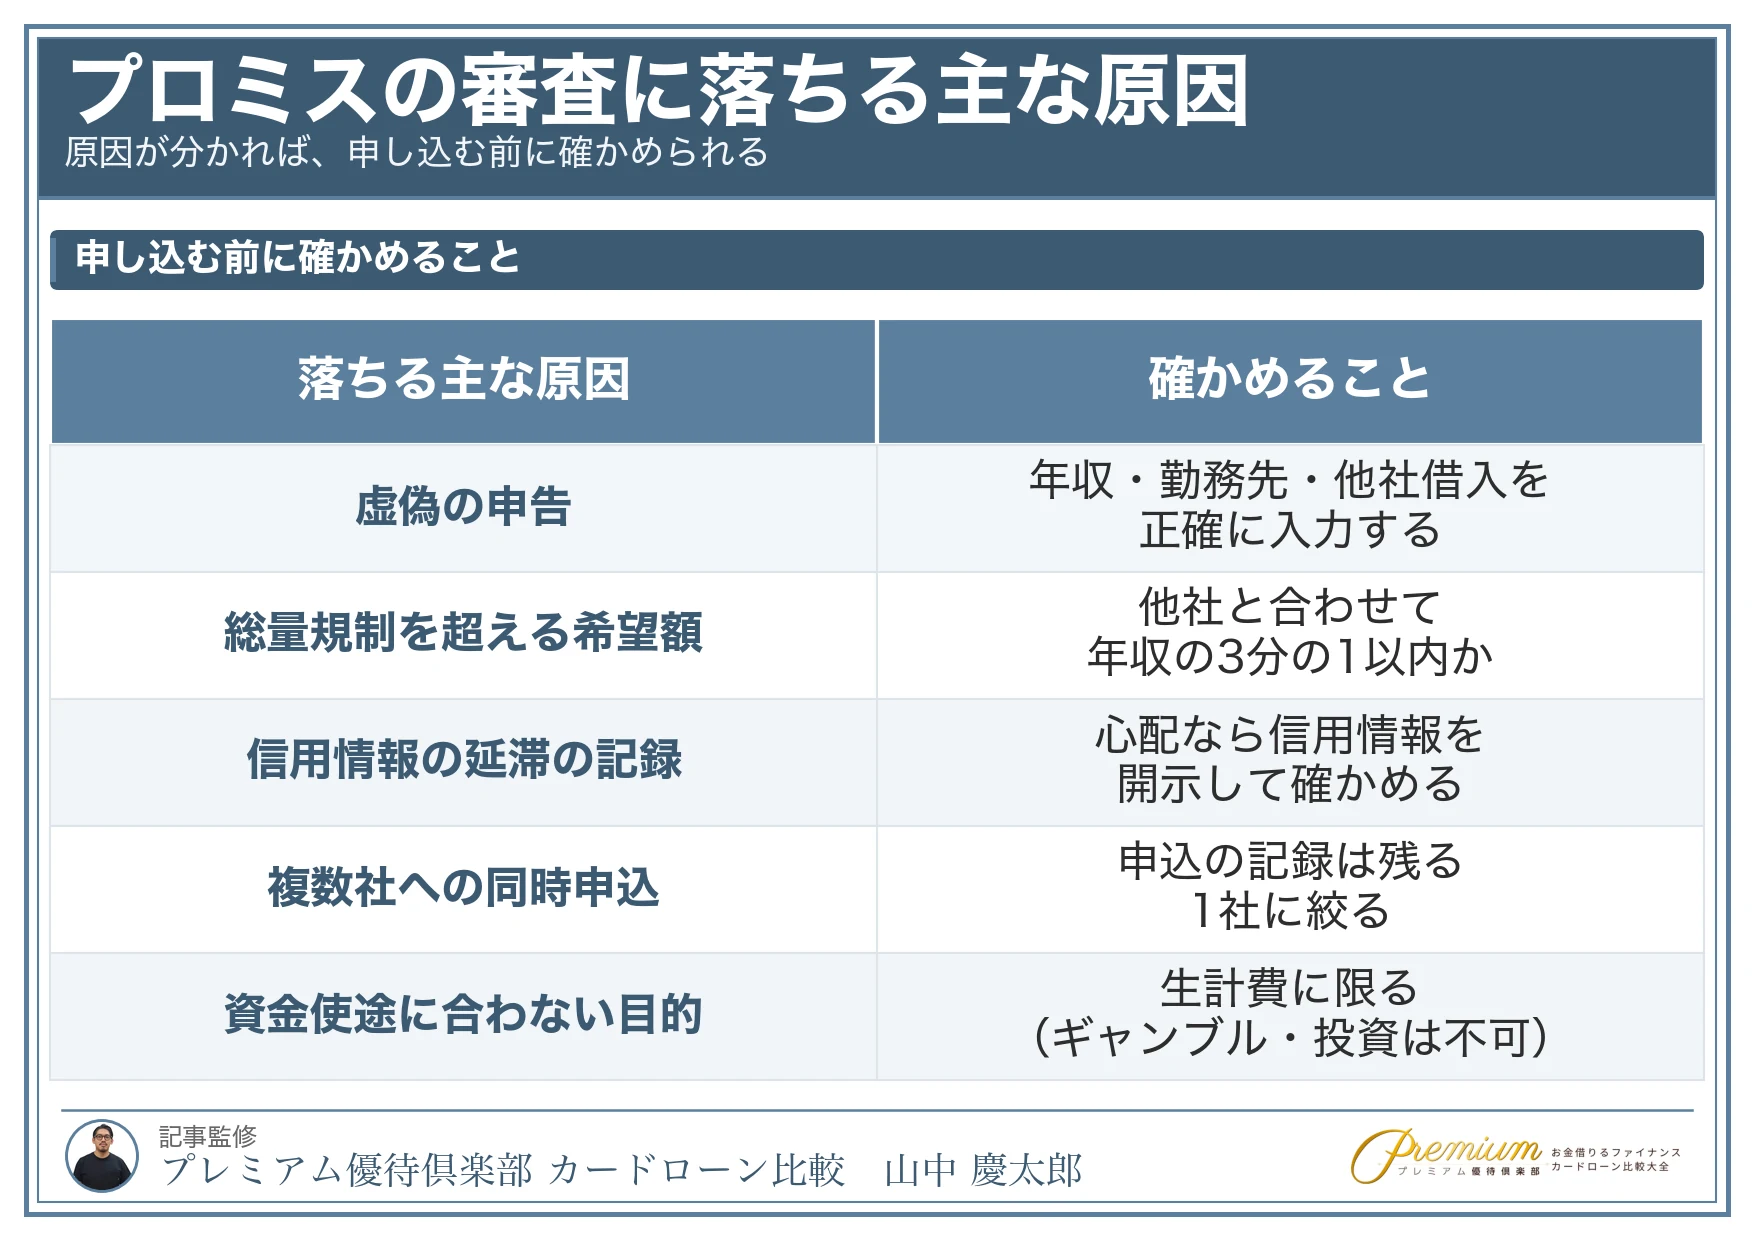
プロミスで審査落ちする人の特徴と原因は? プロミスの審査では、申込条件(18~74歳のご本人に安定した収入のある方)を満たしたうえで返済能力と信用情報が確認され、虚偽の申告や、他社と合わせて年収の3分の1を超える希望額、信用情報の延滞の記録などが審査に落ちる主な原因になります。
この記事では、審査に落ちる原因と対策、審査の流れ、落ちたときの再申込までの期間を、プロミス公式の案内をもとに解説します。
今回は、このような悩みや疑問を解決していきます。
プロミスは大手消費者金融の一つで、審査難易度はそこまで高くないです。
プロミスは、審査に通過した人の割合を公表していません。なお、プロミスを運営するSMBCコンシューマーファイナンスは、以前は月次データを公表していましたが、2024年12月に掲載を終了しています(SMBCコンシューマーファイナンス「決算公告および業績情報の掲載は終了しました。」)。

しかし、返済能力がないと判断されたり、信用情報に傷があると審査に落ちてしまう可能性があります。
この記事では、プロミスの審査に通りやすい人や、審査条件、プロミスでお金を借りる方法、審査落ちの原因などを解説します。
- プロミスでは返済能力の有無と信用情報を入念に審査する
- アルバイトやパートでも審査に通過できる
- 信用情報に問題がある方は審査に通過できる可能性が極めて低い
- 申し込み時に虚偽の申告をするのはNG
- 審査落ちしないために申し込みをプロミスだけに絞ることが大事
プロミスの審査に通りやすい人の特徴・共通点

プロミスで借入の申し込みをしようと考えているけど、「審査に落ちてしまわないか心配」と考えている方は多いと思います。
プロミスの審査は決して厳しいものではないですが、誰でも借りられるほど甘いものでもありません。
- 18~74歳
- ご本人に安定した収入のある方(高校生は除く)
プロミスは、この2つの条件さえ満たしていれば、審査に通過できる可能性があります。
プロミスを含むカードローンでは、主に返済能力の有無と信用情報を入念に審査します。
収入が少なくても、毎月安定した収入があれば審査に通過できる可能性は十分にあるでしょう。
「安定した収入」に関して明確な年収制限はないので、「どのくらいの年収があれば審査に通過できる」と言い切ることはできません。
しかし、アルバイトやパートなど、毎月10万円未満の収入の方でも審査に通過出来ています。
また、過去に長期滞納を起こしたり、債務整理をしたことが無いのであれば、比較的審査に通過しやすいです。
逆に、安定した収入がなく過去に長期滞納や債務整理の過去がある方は、審査に通過することが難しいということになります。
プロミスの審査に落ちる原因

ここからは、プロミスで審査に落ちる原因を紹介します。
実際にプロミスの審査に落ちた方の口コミ評判なども一緒に紹介しますので、参考にしてください。
申し込み時に虚偽の申告をしている
プロミスに限らず、大前提として融資の申し込みをする際は、正確な情報を記入して申告する必要があります。
年収や勤務先、他社借入額など、申し込み情報に虚偽の内容があると審査に落ちやすいです。
審査では、必ず申し込み者の返済能力の有無を確認するために、年収や勤続年数、他社借入額、過去の遅延・滞納履歴などを調べます。
審査に通過できる可能性を少しでも上げたいからといって、虚偽の申告をしても審査に通過することはありません。
上記に記載した通り、審査時は滞納履歴等を調査するため、虚偽の申告は必ずバレます。
審査落ちないためにも、必ず正しい情報のみを申告するようにしてください。
年収の3分の1を超える借入希望額を設定した
プロミスなどの消費者金融は、総量規制という法律のもと、利用者に対して貸付の可否を決めています。
総量規制では、「年収の3分の1を超える貸付をしてはいけない」と決められています。
例えば、年収300万円の方は最大100万円しか借入出来ないということです。
年収300万円の方が100万円を超える希望額を申請してしまうと、総量規制オーバーとなり審査に落ちてしまいます。
これは、新たな借入だけでなく他社借入額も含んで計算します。
例えば、年収300万円の方が現在他社から50万円の借入がある場合、新たに借入できるのは最大50万円ということです。
申し込みをする際は、借入希望額が年収の3分の1を超えないように注意してください。
信用情報に問題がある
過去に長期延滞や債務整理をして、信用情報に傷がある場合、審査に通過する可能性は極めて低いです。
長期延滞は、基本的に3ヶ月以上の遅れで信用情報に傷が付きます。
一度、延滞の情報が登録されると、契約期間中と契約終了後5年間は残ります(CIC など)。
審査の過程で信用情報機関への照会が必ず行われるため、過去の信用情報は必ず知られてしまう仕組みです。
数日滞納した程度であれば信用情報に傷はつきませんが、長期延滞をしたことがある方は注意が必要です。
もし気になるのであれば、プロミスの申し込み前に信用情報機関に情報の開示を依頼し、確認してみても良いでしょう。
在籍確認ができない
審査の過程では必ず在籍確認が行われます。
カードローンの在籍確認では、一般的に勤務先に電話をかけ、その人が在籍しているかを確認します。
プロミスの在籍確認は、原則電話連絡なしです。公式サイトでは、審査の状況により電話する場合でも「お客さまの同意を得ずに実施することはございません」と案内されています。
しかし、在籍確認そのものが無いというわけではありません。
申込内容や提出書類をもとに勤務先が確認されるため、勤務先の名前や電話番号が間違っていると、確認に支障が出ることがあります。
このような場合でも審査に落ちる原因となってしまうので、注意してください。
複数社に同時申し込みをしている
プロミス以外の消費者金融や銀行のカードローンに同時申し込みをする方も、審査に落ちてしまう可能性が高いです。
複数同時申し込みをして「申込ブラック」になってしまうと、審査通過率が下がってしまいます。
この記事を読んでいる方の中には、「プロミスじゃなくても、とりあえずお金を借りられるところであればどこでもいい」と考えている方もいると思います。
闇雲に複数社に同時申し込みをしてしまうと、「この人はお金に切羽詰まっている」と判断されてしまい、審査に通過するのが難しくなるケースが多いです。
プロミスで審査落ちしないためのコツ

ここからは、プロミスで審査落ちしないためのコツを紹介します。
働き始め・転職したばかりは2~3カ月間給料を貰ってから申し込みをする
プロミスの審査では、返済能力の有無を判断するため、安定した継続収入があるかどうかを確認します。
安定した継続収入に明確な基準はありませんが、最低でも2~3ヶ月か給料をもらっている状態が望ましいです。
毎月の収入が安定している正社員でも、就職や転職をしたばかりの方は審査において不利になります。
融資の審査において、勤続年数は利用者がこれからも返済を続けていけるかどうかを判断する大事なポイントとなります。
勤続年数は長いほど良いですが、いきなり勤続年数を伸ばすことは不可能です。
そのため、最低でも2~3ヶ月程度の収入を得てからプロミスでの借入申し込みを行いましょう。
申し込みをプロミスだけに絞る
プロミスの審査に通過するためには、申し込みをプロミスだけに絞ることも大事です。
先述した通り、複数社の同時申し込みは審査において不利になります。
少しでも審査に通過できる可能性を高めるためにも、プロミス1社に絞って申し込みをしましょう。
プロミスは最短3分※で審査が完了し、即日融資にも対応しています。
※お申込み時間や審査によりご希望に添えない場合がございます。
利用限度額も高いので、プロミス1社の借入審査を通過すれば、十分な金額が借りられるでしょう。ご融資額は800万円までで、限度額は審査で決まります。
借入先が既にある方はできるだけ借入金を減らしておく
現在、他社からの借入があるなら、少しでも減らしておくようにしてください。
他社からの借入総額・借入件数は審査において非常に重要なポイントです。
少しでも他社からの借入金を返済しておくだけで、プロミスでの審査に通過できる可能性が高まります。
また、総量規制の関係もあるので、多額の借入を検討しているなら少しでも返済してから申し込みをするのが無難です。
収入証明書を提出する
プロミスで収入証明書類が必要になるのは、希望の借入額が50万円を超える方、他社の残高と合わせて100万円を超える方、申込時の年齢が19歳以下の方です(プロミス公式)。
それ以外の方でも、求められたときにすぐ出せるよう手元に用意しておくと安心です。
安定した収入があることを客観的に証明できる収入証明書を提出すれば、利用者の返済能力を判断しやすくなります。
可能であれば、申し込み時に収入証明書も提出するようにしましょう。
借入理由にギャンブルや借金の返済と正直に答えない
どの貸金業者でも、融資を受ける際は必ずその理由を聞かれます。
この時に、「ギャンブル」「投資」「借金の返済」と答えてはいけません。
このような答えをしてしまうと、慢性的な浪費癖があり、返済能力がないと判断されてしまいます。
これでは、審査に通過出来ません。
嘘をついても良いという訳ではありませんが、「冠婚葬祭費用のため」「子供の教育費」「生活費」などと答えていれば、成功する可能性は高くなります。
借入の本当の理由を、プロミス側が調べることは出来ませんので、この点は必ず頭に入れておきましょう。
プロミスの基本概要|最短3分※で即日融資が可能
| 金利(実質年率) | 2.5%~18.0% |
|---|---|
| 最短融資 | 最短3分※ |
| 審査時間 | 最短3分※ |
| WEB完結 | 融資まで可能 |
| カードレス | 契約時に選択可能 |
| 無利息期間 | 初回お借入から30日間(メールアドレスの登録とWeb明細の利用が条件) |
| 在籍確認 | 原則電話連絡なし |
| 借入限度額 | 800万円 |
| 土日祝日の対応 | 可能 |
| 申込条件 | 年齢18~74歳のご本人に安定した収入のある方 |
※お申込み時間や審査によりご希望に添えない場合がございます。
プロミスは最短3分※で審査が完了し、即日融資に対応しています。
※お申込み時間や審査によりご希望に添えない場合がございます。
審査スピードの早さは、大手消費者金融トップクラスです。
さらに、初めてのご利用で、メールアドレスの登録とWeb明細の利用をすれば、初回お借入から30日間無利息になるので、利息負担を抑えて借入ができます。
契約後は「瞬フリ」というサービスを利用すれば、24時間土日・夜間でも最短10秒で振込が完了するので、少しでも早く借入したい方にもおすすめです。
しかも申し込みから借入・返済まで全てWebで完結し、カードレスでの契約も可能です。
Web明細を選べば郵送物は原則なしなので、家族にもバレずに借りられます。
在籍確認は原則電話連絡なしです。審査の状況により電話する場合でも、お客さまの同意を得ずに実施することはないと、公式サイトで案内されています。
安心して申し込みができるでしょう。
プロミスには年収の3分の1を超えて借りられる「おまとめローン」がある
プロミスのカードローンでは年収の3分の1を超える貸付は利用できませんが、おまとめローンであれば年収の3分の1を超える貸付も可能です。
年収の3分の1を超える貸付を希望される方にとっては、最適なローン商品と言えるでしょう。おまとめローンは、他社での借入をまとめるためのローンで、資金使途は他の貸金業者からの借入金の返済に限られます。
また、現在借りている金利よりも低い金利で借りられれば、総返済額の負担を抑えることも可能です。
おまとめローンの詳細は以下の通りです。
| 融資額 | 300万円まで |
|---|---|
| 金利適用方式 | 単一金利 |
| 借入利率 | 6.3%~17.8%(実質年率) |
| 遅延利率 | 20.0%(実質年率) |
| 返済方式 | 元利定額返済方式 |
| 返済期日 | 5日・15日・25日・末日のいずれか |
| 返済期間/返済回数 | 最終借入後最長10年/1回~120回 |
| 申込条件 | 年齢20歳以上、65歳以下のご本人に安定した収入のある方 ※主婦、学生の方でも、パート、アルバイトによる安定した収入がある場合申込できます。 |
| 資金使途 | 他の貸金業者からの借入金返済に限る |
| 借換対象となるローン | 消費者金融・クレジットカードなどにおけるお借入(無担保ローン)。 |
| 担保・保証人 | 不要 |
プロミスは初回借入の翌日から数えて30日間金利0円
プロミスは、メールアドレスの登録とWeb明細の利用をすれば、初回お借入から30日間金利0円です。
他の消費者金融では契約日の翌日から無利息期間が発生するものもあり、すぐに借入しない方は損をしてしまう可能性があります。
プロミスは初回借入まで無利息期間が適用にならないので、無駄なく無利息期間を利用出来るということです。
プロミスの審査の流れ
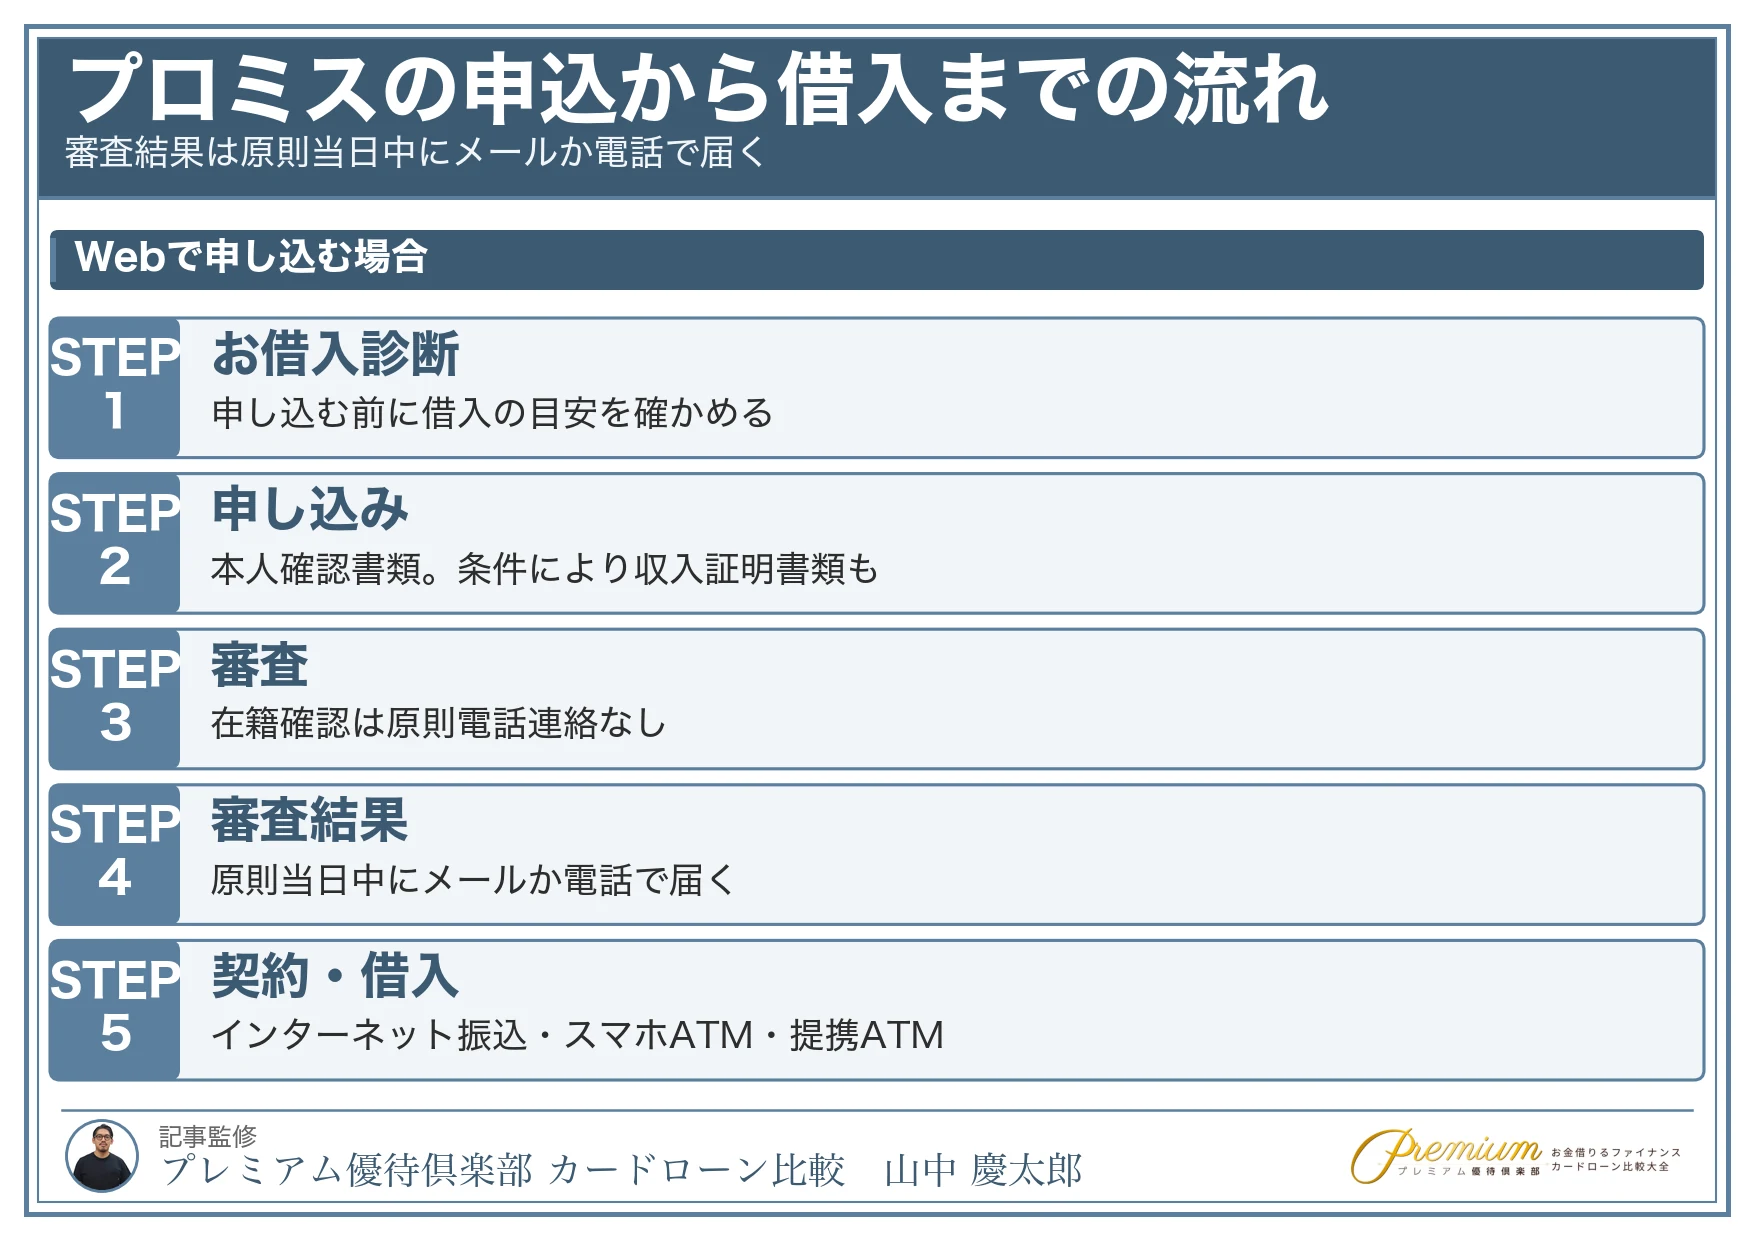

プロミスの審査には、仮審査と本審査の2つがあります。
仮審査(お借入診断)とは
プロミスの公式サイトには、申し込む前に借入の目安を確かめられる「お借入診断」があります。
スマホやパソコンから簡単に診断ができ、申し込む前の目安として使えます。
そのため、プロミスの審査に通過できるか不安な方は、一度仮審査から利用してみるのがおすすめです。
この仮審査を利用しても、申し込み情報が信用情報機関に記録されることはありません。
ただし、仮審査はあくまでも「仮」のもので、審査に通過できても本審査に通過できるとは限りません。
逆に、仮審査では借入できないと判断されても、本審査では通過できる場合もあります。
お借入診断の結果は目安で、実際の審査は申込内容と信用情報、提出書類をもとに行われます。
本審査とは
プロミスの本審査の流れは、以下の通りです。
まずは、申し込みから始めます。
プロミスでは、次の方法で申し込みが可能です。
- Web・アプリ
- プロミスコール(電話)
おすすめはWeb・アプリ申し込みです。
Web・アプリであれば、原則24時間365日いつでも申し込みが可能です。
手続きが全てWeb上で完結することもあり、外出する必要もないので、誰にもバレずに申し込みが出来るでしょう。
また、思い立った時にすぐに申し込みが出来るのもWeb・アプリ申し込みのメリットです。
申し込みの際には、以下のような本人確認書類の提出も必要です。
- 運転免許証
- マイナンバーカード
- パスポート
- (交付を受けていない方は)資格確認書
なお、借入希望額が50万円を超える場合や、希望借入額と他社でのご利用残高が100万円を超える方、申込時の年齢が19歳以下の方は、次のような収入証明書の提出も必要です。
- 源泉徴収票(最新のもの)
- 確定申告書(最新のもの)
- 税額通知書(最新のもの)
- 所得(課税)証明書(最新のもの/「収入額」と「所得額」の記載があるもの)
- 給与明細書(直近2か月分)+賞与明細書(直近1年分)
申し込みが完了したら、次に審査です。
審査は最短3分※で完了します。
※お申込み時間や審査によりご希望に添えない場合がございます。
審査結果は、原則当日中に、メールまたは電話で連絡されます(プロミス公式 よくあるご質問)。
審査に無事通過できたら、最後に契約です。
Web契約の場合、Web上で契約の手続きが完了し、すぐに融資を受けられます。
契約後は、
- インターネット振込
- スマホATM
- コンビニ・提携ATM
でいつでも借入が出来ます。
契約したご利用限度額の範囲内であれば、繰り返し借入が出来ます。
借りたお金は必ず返さなければいけないので、無理のない範囲で借入するようにしてください。
審査基準
プロミスの審査に通るための条件は、次の3つです。
- 契約時の年齢が18~74歳の方
- ご本人に安定した収入がある方
- 他社を含めて年収の3分の1を超える借入にならない
年齢・収入・他社借入額が主な審査基準です。
過去に長期延滞や債務整理をして信用情報に傷がある場合、審査に通過することは出来ません。
しかし、上記の3つの条件をクリアしていれば、学生でもアルバイトでもパートの主婦でも借入することは可能です。
プロミスは土日祝でも即日融資に対応しているので、急にお金が必要になった時でも安心です。
プロミスは審査から借入・返済まで誰にもバレずに借りられる

プロミスは、Web完結申し込みであれば審査から借入・返済まで誰にもバレずに借りられます。
Web申し込みならカードレスで契約できるので、カードを見られてプロミスからお金を借りていることがバレることはありません。
また、借入も返済もスマホ一つで完結するので、他人にバレることを防げます。
カードを作る場合も、自動契約機で申し込みをすれば、その場でカードを発行してもらえるので、借り入れをしていることが他人にバレるリスクが少ないです。
在籍確認も原則電話連絡なしで、審査の状況により電話する場合でも、お客さまの同意を得ずに実施することはないと案内されています。バレるリスクは極めて低いです。
プロミスの返済方法

プロミスの返済方法は、次の方法から自由に選べます。
- インターネット返済
- 口座振替
- スマホATM
- コンビニ・提携ATM
- 銀行振込
| 返済方法 | 特徴 |
|---|---|
| インターネット返済 | ・WEB完結 ・土日祝・夜間OK ・手数料0円 |
| 口座振替 | ・土日祝・夜間OK ・自動引落 ・手数料0円 |
| スマホATM | ・土日祝・夜間OK ・カード不要 |
| コンビニ・提携ATM | ・土日祝・夜間OK |
| 銀行振込 | ・土日祝・夜間OK |
プロミスの審査を受けた人の口コミ
当サイトに寄せられたプロミスの口コミの中から、審査を受けたときの様子が分かる声を紹介します。
再度の申込(再審査)では結果が出るまでに時間がかかったという声や、借入であることへの後ろめたさを感じたという声もあります。
プロミスの審査に落ちたときの対処法
プロミスの審査に落ちたときは、すぐに申し込み直すのではなく、原因になりそうなことを確かめてから次の行動を決めましょう。
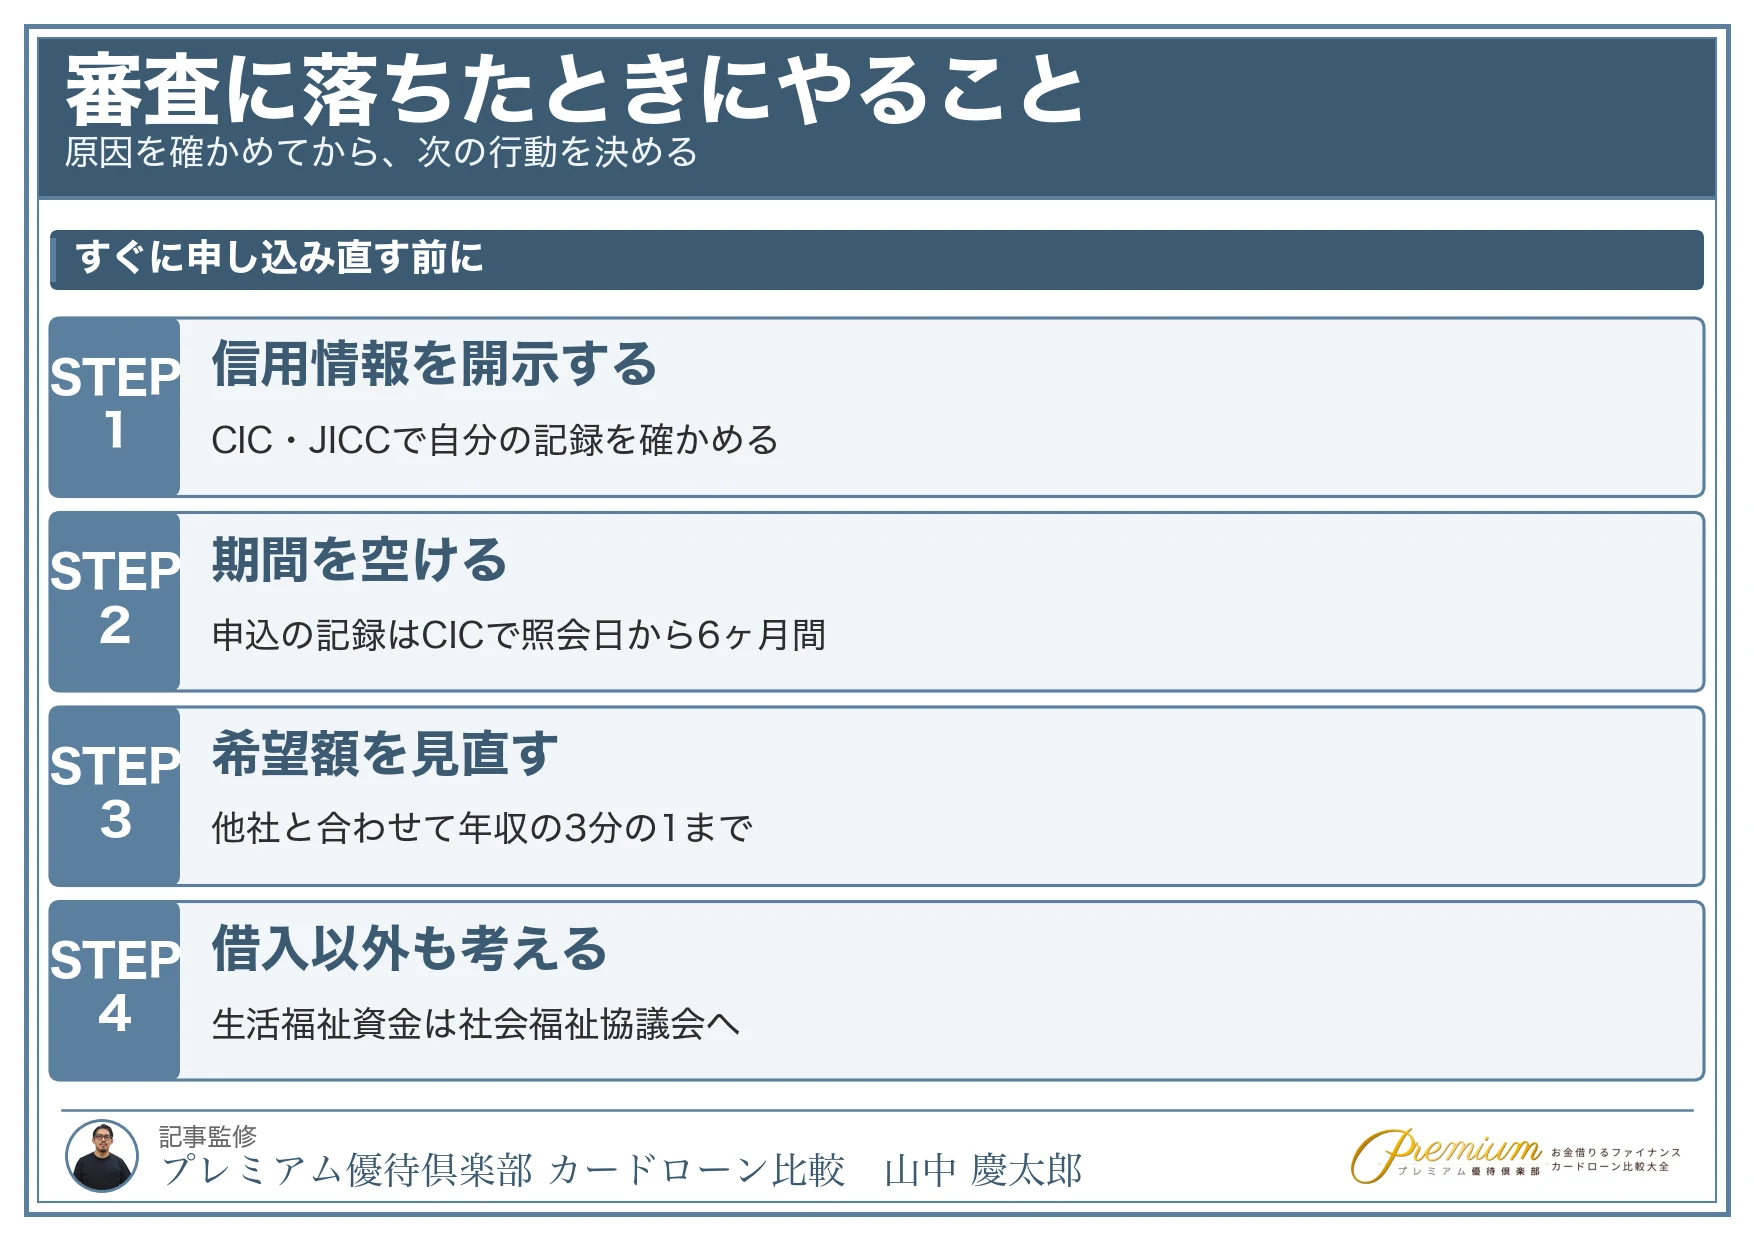
信用情報を開示して、登録されている記録を確かめる
審査の結果の理由は分からなくても、信用情報機関に登録されている自分の記録は、本人が開示して確かめられます。CICはインターネット(スマートフォン)か郵送で開示でき、インターネットなら画面上で開示報告書を確認できます(CIC「情報開示とは」)。JICCでも開示を受け付けています(JICC「開示を申し込む」)。
延滞の記録や、他社の借入の残高が思っていたより多くないかを確かめておきましょう。
申込の記録が残る6か月を目安に、期間を空ける
CICでは、申込のときに加盟会員が照会した記録(申込情報)の保有期間を「照会日より6ヶ月間」としています(CIC「CICが保有する信用情報」)。
短い期間に続けて申し込むと、申込の記録が重なります。申し込み直すなら、期間を空けてからにしましょう。
希望額を見直し、他社の借入を減らしてから申し込む
貸金業者からの借入は、総量規制で年収の3分の1までに制限されています。他社の借入と合わせた希望額が上限に近い場合は、希望額を下げるか、他社の借入を減らしてから申し込みましょう。
プロミスの公式サイトには、事前に借入が可能かどうかの目安を確かめられる「お借入診断」があります(プロミス公式 よくあるご質問)。
借入以外の方法も考える(公的な貸付制度)
収入が少なく、他から借りることが難しい世帯には、国の「生活福祉資金貸付制度」があります。申込の相談は、住まいのある市区町村の社会福祉協議会で受け付けています(厚生労働省「生活福祉資金貸付制度」)。
プロミス審査落ち|Q&A

最後に、プロミスの審査落ちに関するよくある質問にまとめて回答していきます。
カードローンの審査に落ちた!再申し込みはいつから?
審査に落ちてしまったら、再申し込みまで6か月は期間を空けるのが無難です。
また、別のカードローンに申し込みをする際も、申し込み履歴が残った状態で審査をすることになるため、審査において不利になります。
そのため、信用情報に記録される申し込み情報が消える6ヶ月間は次の申し込みまで空けて行うのが良いでしょう。
プロミスの審査結果メールはいつ届く?
プロミスの審査結果は、原則当日中に、メールまたは電話で届きます(プロミス公式)。
審査は最短3分※ですが、収入証明書類を提出した場合などは、書類の提出のタイミングや混雑状況によって時間がかかることがあります。
※お申込み時間や審査によりご希望に添えない場合がございます。
プロミスのお借入診断で借入が難しいと出た理由は?
お借入診断で借入が難しいと出る理由は、次のようなことが考えられます。
- 収入が少ない
- 年収に対しての他社借入額が多い
- 信用情報機関に事故情報が記録されている
- 過去にプロミスで問題を起こしたことがある
プロミスの15秒審査はあくまでも簡易的なものですが、仮審査に落ちた方が本審査に通過する可能性はかなり低いです。
アイフル、アコム、レイク全部の審査に落ちた時はどうすればいい?
アイフル、アコム、レイクなどの消費者金融の審査に全て落ちてしまった場合、他の消費者金融でも審査落ちになる可能性が高いです。
しかし、独自の審査基準を設けている新規顧客獲得に力を入れる中小消費者金融であれば、審査に通過できる可能性はあります。
もし、これ以上審査に落ちたくないなら、以下の借入方法も検討してください。
- 生命保険の契約者貸付制度
- クレジットカードのキャッシング
- 従業員貸付制度
- 配偶者貸付制度
- 質屋での質入れ
プロミスの審査は厳しいですか?
プロミスの審査は、厳しいものではありません。
プロミスは、審査に通過した人の割合を公表していません。なお、プロミスを運営するSMBCコンシューマーファイナンスは、以前は月次データを公表していましたが、2024年12月に掲載を終了しています(SMBCコンシューマーファイナンス「決算公告および業績情報の掲載は終了しました。」)。
審査は申込者ごとに行われ、「誰でも審査に通過できるほど甘い」と言われることもありますが、そうではありません。申込条件を満たしたうえで、返済能力と信用情報が確認されます。
収入証明書類を出したのに連絡が来ないのはなぜ?
プロミスの公式サイトでは、「ご提出いただいた収入証明書類の確認には、時間がかかる場合があります」と案内されています。
確認が終わると、審査結果のメールなどが届きます。書類について聞きたいことがある場合は、メールか電話で連絡が来ます(プロミス公式 よくあるご質問)。
プロミス審査落ち|まとめ

この記事では、プロミスの審査に通りやすい人や審査条件、プロミスでお金を借りる方法、審査落ちの原因などを解説してきました。
プロミスの審査基準はそこまで高くなく、安定した収入があり、信用情報に問題なければ審査に通過できる可能性は十分あります。
また、プロミスの審査に落ちる方にいくつかの共通点があります。
事前にその共通点を把握しておけば、審査通過率を上げるための対策が出来るでしょう。
これからプロミスへ申し込みをする際は、本記事を参考にしてください。審査の難易度についてはプロミスの審査難易度、女性向けの窓口についてはプロミスレディース、口コミはプロミスの口コミ・評判でも解説しています。


ばななさんのプロミスを実際に利用した感想・口コミ