お金に困っていると、複数の貸金業者から借入したくなってしまいますよね。
すでに2社以上から掛け持ちで借入している人も少なくないでしょう。
カードローンは3社目でも借入できます。
しかし、誰でも借入できるわけではないため、注意事項を守らなければ審査に通らないことも。

この記事では「消費者金融3社目の借入」について解説します。
審査通過のコツやカードローン3社目からの借入の基本事項を理解して、無理のない範囲で借入しましょう。
[loan_calculator]
- カードローン3社目でも借入できる
- 総量規制によって合計額が年収の3分の1までの借入しかできない
- 借入社数に制限はない
- 消費者金融は借入情報を確認できるため、掛け持ちはバレる
- 消費者金融に掛け持ちがバレると審査が厳しくなる
| 金額別カードローン関連記事 | |||
|---|---|---|---|
 3万円借りる |
 10万円借りる |
 30万円借りる |
 300万円借りる |
| カードローンの評判関連記事 | ||
|---|---|---|
 |
 |
 |
 |
 |
 |
 |
 |
 |
 |
 |
準備中 |
3社目でおすすめのカードローン7選
| 金利 | 限度額 | 無利息期間 | 融資時間 | Web完結 | 24時間融資 | |
|---|---|---|---|---|---|---|
| プロミス※1 | 2.5%~18.0% | 800万円 | 最大30日間 | 最短3分 | 〇 | 〇 |
| アイフル | 3.0%〜18.0% | 800万円※4 | はじめての方は最大30日間 | 最短9分※2 | 〇 | 〇 |
| レイク | 4.5%〜18.0% | 500万円 | 借入50万円未満-60日間 借入50万円以上-365日間 |
最短8分 | 〇 | 〇 |
| セントラル | 4.8%〜18.0% | 300万円 | 最大30日間 | 最短即日 | 〇 | 〇 |
| フクホー | 7.30%〜20.00% | 200万円 | なし | 最短即日 | ✕ | 〇 |
| フタバ | 14.959%〜19.945% | 50万円 | 最大30日間 | 最短即日 | ✕ | 〇 |
スマートフォンで閲覧の方はスクロールできます。
※1他社ご利用の方でも審査可能ですが、お客様のご状況によってご利用いただけない場合もございます。
※2 申込手続き完了時点から計測した最短時間であり、申込時間や審査状況などにより異なります。
※3 お申込時間や審査によりご希望に添えない場合がございます。
※4 ご利用限度額50万円超、または他社を含めた借り入れ金額が100万円超の場合は源泉徴収票など収入を証明するものが必要です
おすすめ①プロミス【最短3分※での即日融資可能】

※お申込み時間や審査によりご希望に添えない場合がございます。
- 最短3分※で融資が可能
- 女性専用ダイヤルあり
プロミスは、最短3分※での即日融資が可能な消費者金融です。
女性専用ダイヤルがあるため、性別問わず利用しやすくなっています。
| 金利 | 2.5%~18.0% |
|---|---|
| 限度額 | 800万円 |
| 無利息期間 | 最大30日間 |
| 審査時間 | 最短3分※ |
| 融資時間 | 最短3分※ |
| 申し込み方法 | Webサイト、アプリ、電話 |
| Web完結 | 〇 |
| 受付時間 | 24時間 |
| 申し込み対象者 | 18歳〜74歳※2 |
| 公式サイト | 公式サイトはこちら |
出典:プロミス
※お申込み時間や審査によりご希望に添えない場合がございます。
※1 事前審査結果ご確認後、本審査が必要となります。
※1 新規契約のご融資上限は、本審査により決定となります。
※2 お申込時の年齢が18歳および19歳の場合は、収入証明書類のご提出が必須となります。
※2 高校生(定時制高校生および高等専門学校生も含む)はお申込いただけません。
※2 収入が年金のみの方はお申込いただけません。
おすすめ②アイフル【最短9分※での即日融資可能】

※申込手続き完了時点から計測した最短時間であり、申込時間や審査状況などにより異なります。
出典:アイフル
- 「1秒診断」で借入可能かを先に確かめられる
- 最短9分※で融資が可能
- はじめての方は最大30日間金利0円
※申込手続き完了時点から計測した最短時間であり、申込時間や審査状況などにより異なります。
アイフルは、最短9分※での即日融資が可能な消費者金融です。
はじめての利用の場合、最大30日間利息0円で借入できる大きなメリットがあります。
公式サイトには「1秒診断」があり、申し込む前に借入できそうかを確かめられます。
※申込手続き完了時点から計測した最短時間であり、申込時間や審査状況などにより異なります。
| 金利 | 3.0%〜18.0% |
|---|---|
| 限度額 | 800万円※1 |
| 無利息期間 | はじめての方なら最大30日間 |
| 審査時間 | 最短9分※2 |
| 融資時間 | 最短9分※2 |
| 申し込み方法 | Webサイト、アプリ、電話、来店 |
| Web完結 | 〇 |
| 受付時間 | 24時間 |
| 申し込み対象者 | 20歳〜69歳 |
| 公式サイト | 公式サイトはこちら |
※1 ご利用限度額50万円超、または他社を含めた借り入れ金額が100万円超の場合は源泉徴収票など収入を証明するものが必要です
※2 申込手続き完了時点から計測した最短時間であり、申込時間や審査状況などにより異なります。
出典:アイフル
おすすめ③レイク【最大365日間利息0円】
出典:レイク
- [lake-shinsa]※3で審査結果がわかる
- 最大365日間金利0円
- 勤務先への在籍確認の電話一切なし
レイクは、最短8分※3での即日融資が可能な消費者金融です。
条件によっては最大365日間の無利息期間が適用される大きな特典があります。
なお、レイクの簡易診断について、公式サイトでは今回内容を確認できなかったため、この記事では時間を書いていません。
| 金利 | 4.5%〜18.0% |
|---|---|
| 限度額 | 500万円 |
| 無利息期間 | 借入50万円未満-60日間 借入50万円以上-365日間 |
| 審査時間 | 最短8分※3 |
| 融資時間 | 最短即日※3 |
| 申し込み方法 | Webサイト、電話、自動契約機 |
| Web完結 | 〇 |
| 受付時間 | 24時間 |
| 申し込み対象者 | 20歳〜70歳 |
| 公式サイト | 公式サイトはこちら |
※3 お申込み時間や審査によりご希望に添えない場合がございます。
出典:レイク
おすすめ④セントラル【即日融資可能】

出典:セントラル
- 最短即日の融資が可能
- 最大30日間金利0円
- 女性専用カードローンあり
セントラルは、Web申し込みで最短即日の融資が可能なカードローンです。
「マイレディス」という女性専用カードローンもあるため、性別問わず利用しやすいでしょう。
また、中小消費者金融では珍しく最大30日間の無利息期間があるため、審査に通りにくい人でもお得に借入することができます。
| 金利 | 4.8%〜18.0% |
|---|---|
| 限度額 | 300万円 |
| 無利息期間 | 最大30日間 |
| 審査時間 | 記載なし |
| 融資時間 | 最短即日(平日14時までの契約手続き完了必須) |
| 申し込み方法 | Webサイト、来店、自動契約機、FAX、郵送 |
| Web完結 | 〇 |
| 受付時間 | 24時間 |
| 申し込み対象者 | 20歳以上 |
| 公式サイト | 公式サイトはこちら |
出典:セントラル
おすすめ⑤フクホー【最短即日融資可能】

出典:フクホー
- 最短即日の融資可能
- 全国対応
- 簡易審査は3秒で完了
フクホーは、最短即日での借入が可能な消費者金融です。
公式サイトでの簡易審査は3秒で完了するため、ぜひ一度利用してみてください。
| 金利 | 7.30%〜20.00% |
|---|---|
| 限度額 | 200万円 |
| 無利息期間 | なし |
| 審査時間 | 最短30分※4 |
| 融資時間 | 最短即日 |
| 申し込み方法 | Webサイト、電話、来店、郵送 |
| Web完結 | ✕ |
| 受付時間 | 24時間 |
| 申し込み年齢 | 20歳以上 |
| 公式サイト | 公式サイトはこちら |
※4 お申込み時間や審査によりご希望に添えない場合がございます。
出典:フクホー
おすすめ⑥フタバ【最短即日融資可能】

出典:フタバ
- 最短即日で融資が可能
- 最大30日間金利0円
- 女性専用カードローンあり
フタバは、最短即日で融資が可能なカードローンです。
女性専用カードローンがあるため、性別問わず利用しやすいでしょう。
また、中小消費者金融には珍しく最大30日間の無利息期間があるため、他社での借入が難しい人にもおすすめです。
| 金利 | 14.959%〜19.945% |
|---|---|
| 限度額 | 50万円 |
| 無利息期間 | 最大30日間 |
| 審査時間 | 記載なし |
| 融資時間 | 最短即日(平日16時までの契約手続き完了必須) |
| 申し込み方法 | Webサイト、電話 |
| Web完結 | ✕ |
| 受付時間 | 24時間 |
| 申し込み対象者 | 20歳〜73歳 |
| 公式サイト | 公式サイトはこちら |
出典:フタバ
| カードローンの評判関連記事 | ||
|---|---|---|
|
|
|
|
|
|
|
|
|
|
|
準備中 |
3社目のカードローンは誰でも借入できる?
ここでは、3社目のカードローンの借入ができる人の条件について解説していきます。
①借入が年収の3分の1以下の人
すでに借入している借金額が年収の3分の1を超えていると、3社目からの借入はできません。
これは3社目に限った話ではありませんが、消費者金融からの借入は年収の3分の1までと貸金業法で定められています。
年収の3分の1までしか借入はできない
そのため、他社での借入が少なければ3社4社借入することができますが、他社での借入が多いと3社目の借入はできないのです。
また、総量規制の対象は現在の借入額ではなく、利用している貸金業者の利用限度額の合計となります。
②安定した収入がある人
安定した収入がなければ3社目のカードローンの借入は難しいでしょう。
カードローンの審査でもっとも重要視されるのが、申込者に返済能力があるかという点です。
返済能力を見極める大きな要素が収入であるため、無職などで収入がない人や学生アルバイトで収入が少ない人はもともと審査の通過率は低くなっています。
また、専業主婦が利用できる配偶者貸付も2社目以降は借入できないことがほとんどのようです。
③過去5年〜7年以内に金融事故がない人
過去5年〜7年以内に信用情報に登録されるような金融事故を起こしていないことも3社目の借入の条件の一つです。
出典:株式会社シー・アイ・シー「CICが保有する信用情報」(クレジット情報:契約期間中および契約終了後5年以内)/株式会社日本信用情報機構「信用情報の内容と登録期間」(契約日2019/10/1以降:契約継続中及び契約終了後5年以内)/一般社団法人全国銀行協会「一部情報の登録終了および登録期間の短縮について」(2022年11月4日)(官報情報:10年間から7年間に短縮)
金融事故とは、債務整理・長期延滞などをいいます。
金融事故によっていわゆるブラックリストに載ると、5年〜7年は記録が残るためクレジットカードの作成やローン審査には通りません。
しかし、中小消費者金融なら独自基準の審査であるため、ブラックでも借入できることがあります。
「3社目」が相手に見えるのは、登録する項目が法律で決まっているからです
「掛け持ちはバレる」と書かれていても、なぜバレるのかまで書かれていることは少ないです。
理由は単純で、貸金業者が指定信用情報機関に何を登録するかが、法律と内閣府令で決まっているからです。申込書に書かなくても、照会すれば出てきます。
登録する項目は貸金業法41条の35が定めている
加入貸金業者は、…次に掲げる事項を、当該指定信用情報機関に提供しなければならない。
一 当該顧客の氏名及び住所その他の当該顧客を識別することができる事項として内閣府令で定めるもの
二 契約年月日
三 貸付けの金額
四 前三号に掲げるもののほか、内閣府令で定める事項
引用元:e-Gov法令検索「貸金業法」第四十一条の三十五
「内閣府令で定めるもの」の中身は、貸金業法施行規則30条の13に並んでいます。
法第四十一条の三十五第一項第一号に規定する内閣府令で定めるものは、個人顧客に係る次に掲げるものとする。
一 氏名(ふりがなを付す。)
二 住所
三 生年月日
四 電話番号
五 勤務先の商号又は名称
六 運転免許証等の番号(当該個人顧客が運転免許証等の交付を受けている場合に限る。)
2 法第四十一条の三十五第一項第四号に規定する内閣府令で定める事項は、次に掲げる事項とする。
一 貸付けの残高(極度方式基本契約に基づく極度方式貸付けにあつては、当該極度方式基本契約に基づく極度方式貸付けの残高の合計額)
二 元本又は利息の支払の遅延の有無
三 第十条の二十一第一項第一号から第七号まで及び第十条の二十三第一項各号に掲げる貸付けに係る契約に該当する場合にあつては、その旨
引用元:e-Gov法令検索「貸金業法施行規則」第三十条の十三
ここから読めること
| 登録される | そこから分かること |
|---|---|
| 契約年月日・貸付けの金額 | 契約が何件あるか=何社目か |
| 貸付けの残高(極度方式は残高の合計額) | いくら借りているか |
| 元本又は利息の支払の遅延の有無 | 返済が遅れたことがあるか |
| 勤務先の商号又は名称 | どこに勤めていると申告したか |
| 除外貸付け・例外貸付けに該当する旨 | おまとめや住宅・自動車のローンで借りたかどうか |
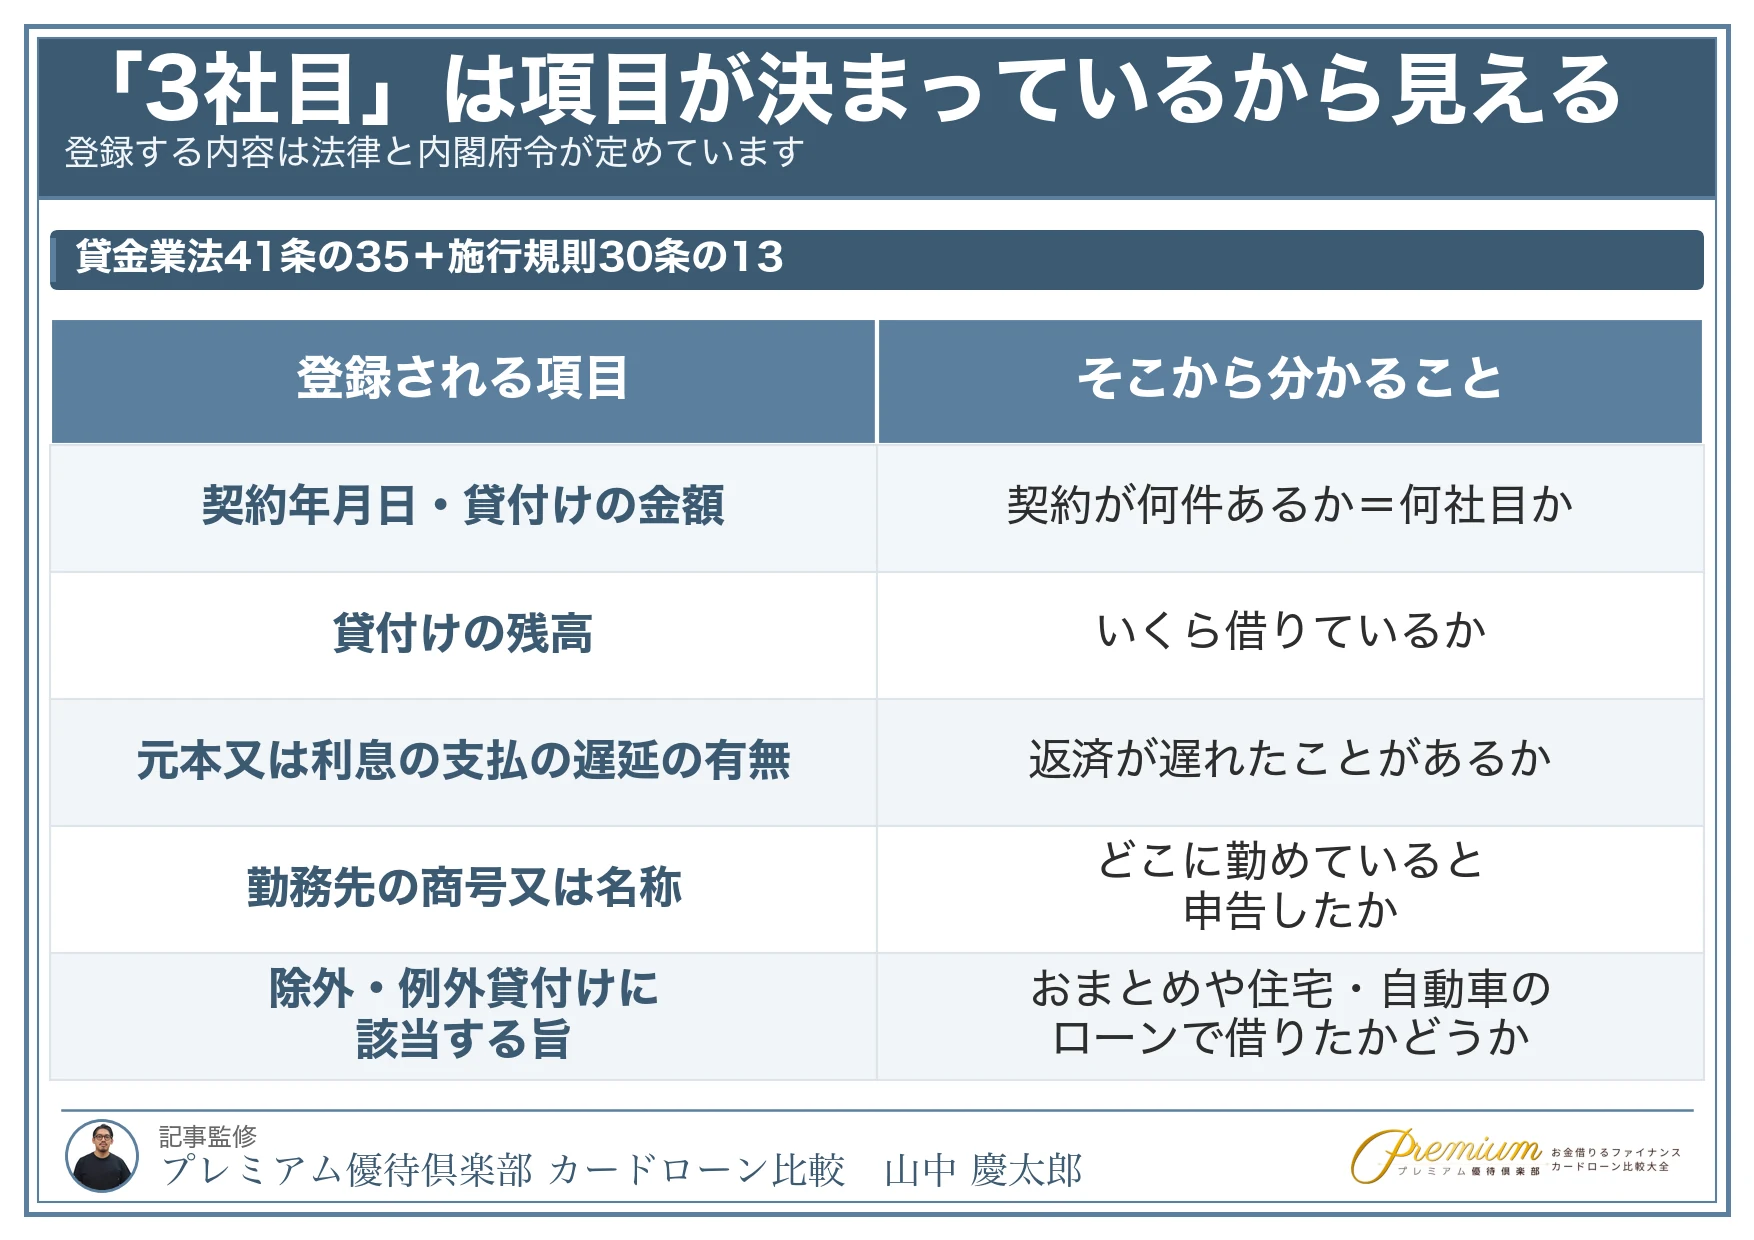
「何社から借りているか」という項目そのものは条文にありません。ただ、契約1件ごとにこれらが登録されるので、数えれば件数が出ます。申込書に2社と書いても、3件あれば3件として見えます。
勤務先も登録されている
5号に「勤務先の商号又は名称」があります。前に申し込んだときの勤務先が残っているので、転職したのに前の勤務先のまま申告すると食い違いが出ます。虚偽の申告がバレるのは、担当者の勘ではなくこの項目があるからです。
おまとめを組んだことも残る
2項3号が効いてくるところです。除外貸付け(施行規則10条の21)と例外貸付け(同10条の23)に当たる契約は「その旨」が登録されます。
つまり、おまとめローンを組んだ記録も信用情報に残ります。おまとめのあとに3社目を申し込むと、相手にはおまとめを組んだことまで見えている状態です。
逆に、載っていないもの
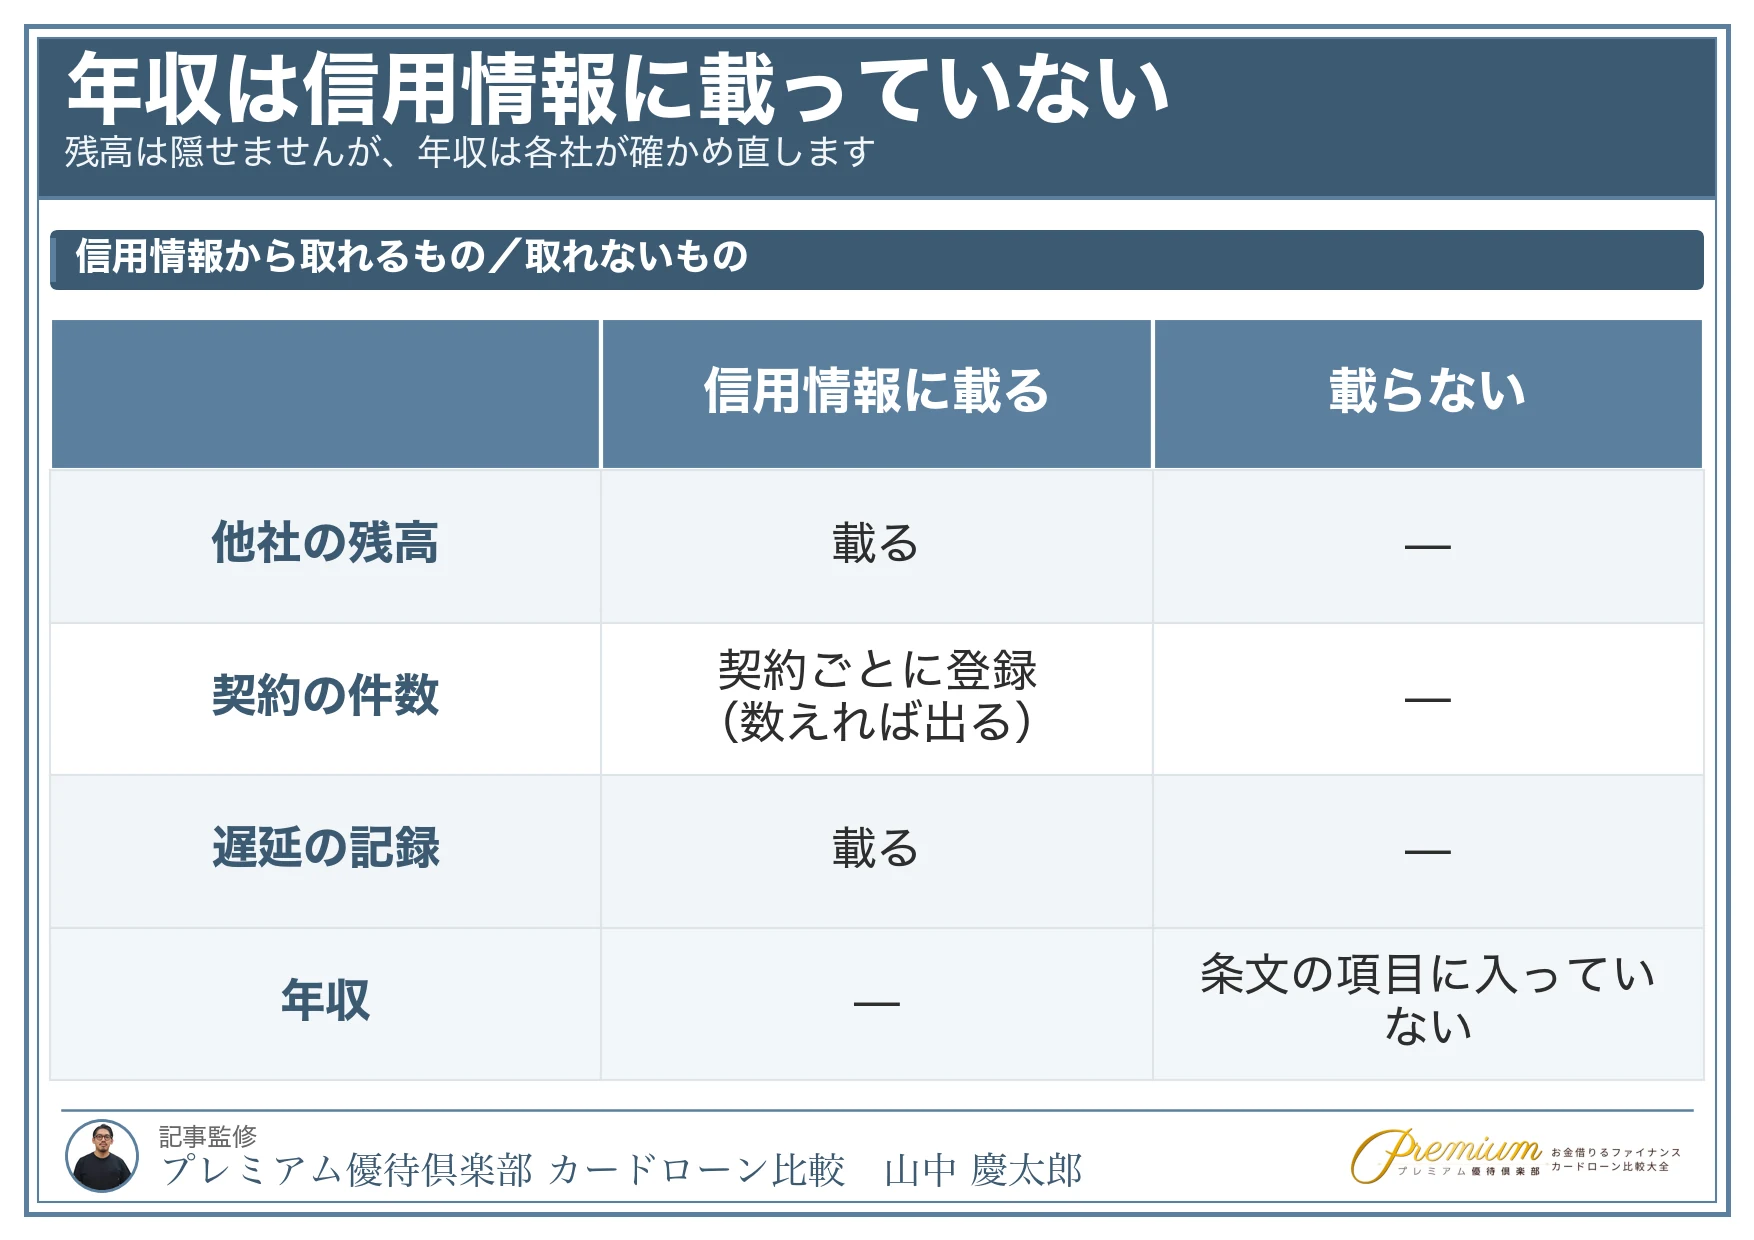
条文の並びに年収は入っていません。年収は各社が申込書と収入証明書で確かめるもので、信用情報機関から取れる数字ではありません。
だから「年収の3分の1」の判定は、信用情報から取った残高の合計と、各社が自分で確かめた年収を突き合わせて行われます。他社の残高は隠せませんが、年収は毎回確かめ直されます。
3社目を考えるときに使えること
- 契約は何件あるか(解約していない未使用の枠も1件として残る)
- 各社の残高の合計(極度方式は残高の合計額が登録される)
- 遅延の記録があるか
- 前に申し込んだときの勤務先と、いまの勤務先が同じか
- おまとめや借り換えを組んだことがあるか
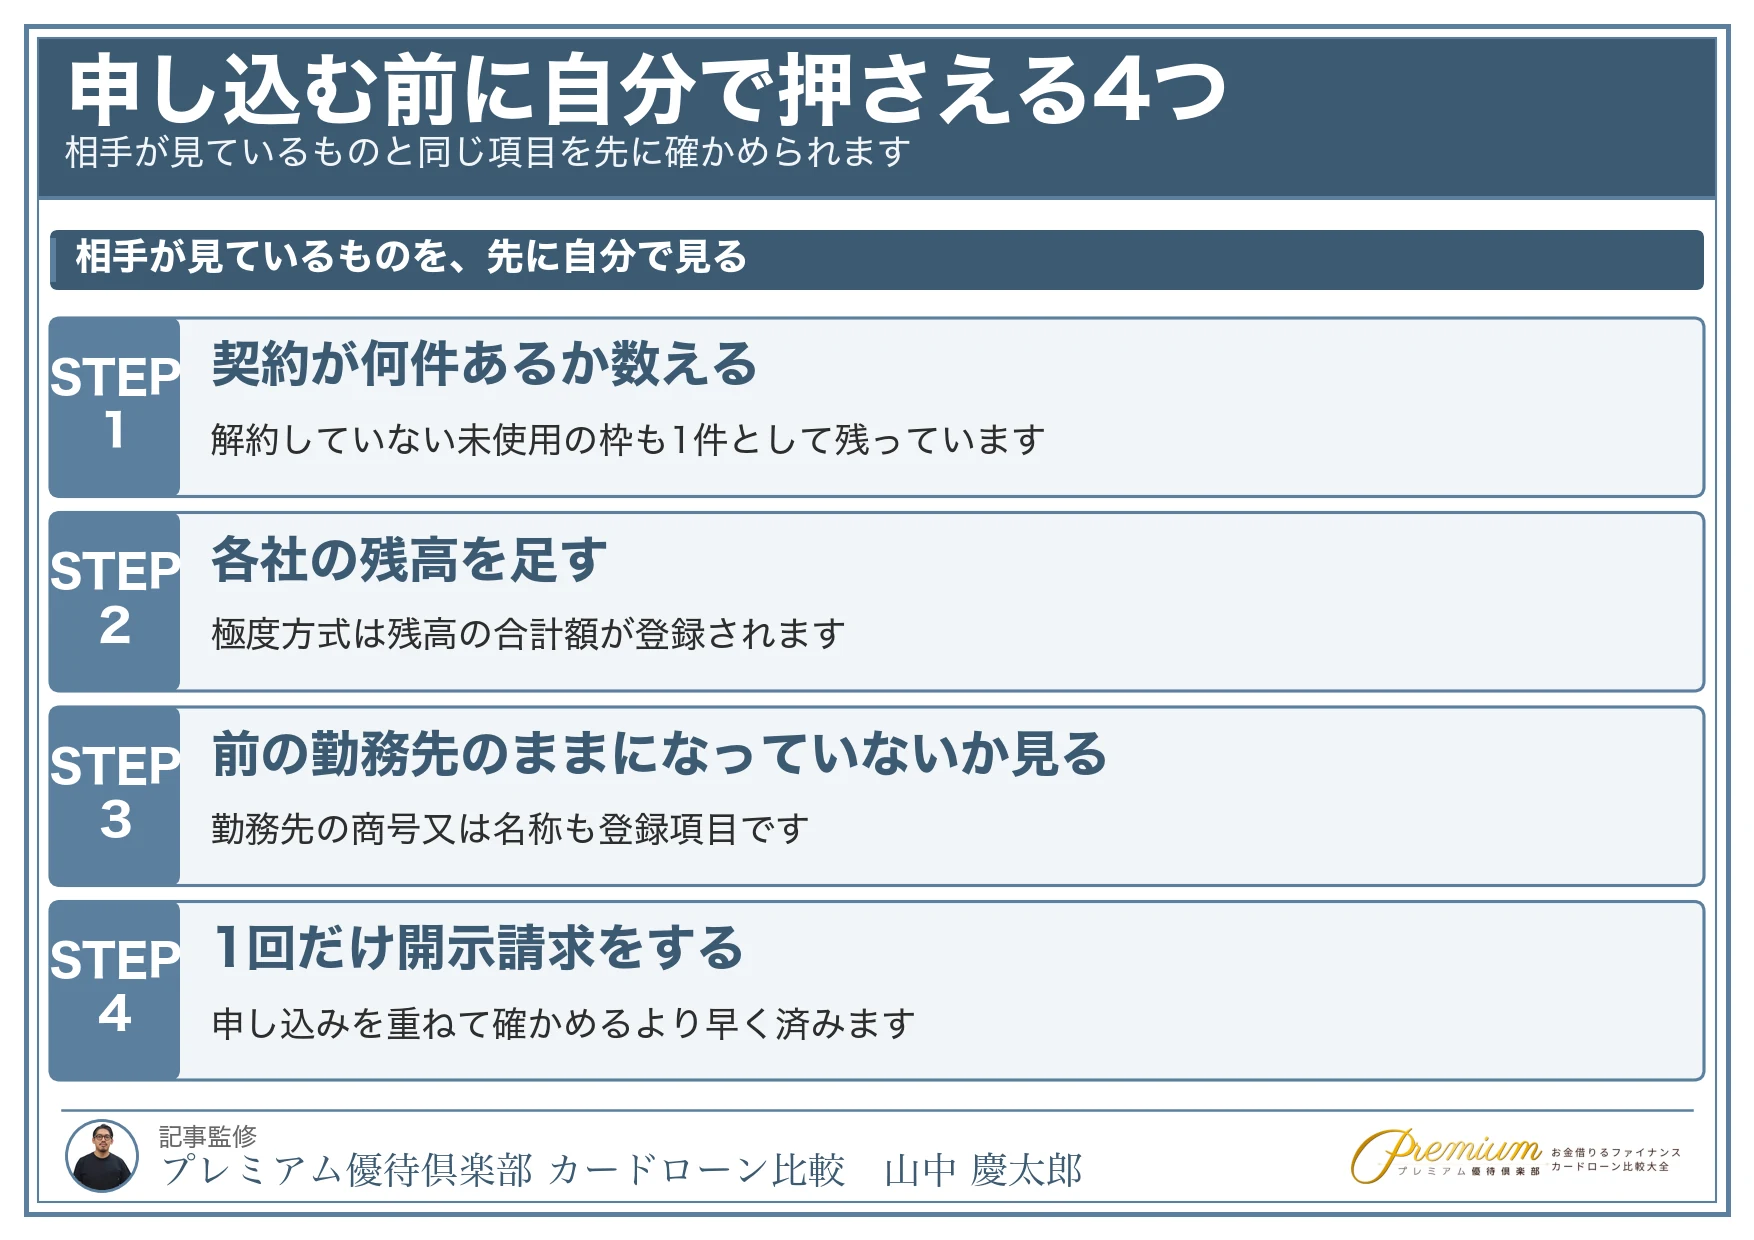
自分で開示請求をすれば、相手が見ているものと同じ項目を先に確かめられます。申し込みを重ねて確かめるより、1回開示するほうが早いです。
3社以上カードローンで借入している人はどれくらいいる?

ここでは3社以上カードローンで借入している人や借入額について解説していきます。
- 3社以上カードローンで借入している人は少なくない
- 借入している人でもっとも多いのは2社
- 借入している人の借入総額平均は158.1万円
- 51万円〜100万円以下の借入がもっとも多い
以下は、銀行カードローンと消費者金融の利用者の借入社数ごとの割合を示した表です。
| 借入社数 | 割合 |
|---|---|
| 0社 | 0.2% |
| 1社 | 26.8% |
| 2社 | 33.8% |
| 3社 | 21.6% |
| 4社 | 8.6% |
| 5社以上 | 8.9% |
出典:一般社団法人 全国銀行協会 | 銀行カードローンに関する消費者意識調査
この表からカードローン3社から借入している人は21.6%いることがわかります。
また、3社以上の借入をしている人は39.1%もいることから、そこまで珍しいわけではないということがわかるのではないでしょうか。
以下は、銀行カードローンと消費者金融の利用者の借入総額ごとの割合を示した表です。
| 借入総額 | 割合 |
|---|---|
| 1万円〜10万円以下 | 11.9% |
| 11万円〜30万円以下 | 15.4% |
| 31万円〜50万円以下 | 16.2% |
| 51万円〜100万円以下 | 17.6% |
| 101万円〜200万円以下 | 16.5% |
| 201万円〜300万円以下 | 8.3% |
| 301万円〜400万円以下 | 4.0% |
| 401万円〜500万円以下 | 2.9% |
| 501万円以上 | 7.4% |
出典:一般社団法人 全国銀行協会 | 銀行カードローンに関する消費者意識調査
この表から51万円〜100万円以下の借入をしている人がもっとも多いことがわかります。
また、銀行カードローンと消費者金融の利用者の借入総額平均は158.1万円です。
3社目のカードローンで借入する前の6つの注意事項
ここでは、3社目のカードローンで借入する前の6つの注意事項について解説していきます。
①総量規制に注意
借入する前に、総量規制という言葉を知っておかなくてはなりません。
総量規制とは、借入は年収の3分の1までと定められた貸金業法の一部です。
年収の3分の1までしか借入はできない
年収の3分の1というのは、1社あたりの借入額ではなく複数社の借入額の合計となります。
そのため、すでに大きな額の借入をしている人は、3社目のカードローン審査に通過しないことがあるのです。
また、借入希望額が年収の3分の1を超えている場合も、審査に通らなくなってしまうため、注意しましょう。
②新規申し込みではなく増額でも借入できる
新規申し込みではなくすでに利用しているカードローンの増額によっても借入は可能です。
すでに利用しているカードローンの限度額を再審査によって引き上げることができます。
新規申し込みと増額申し込みのどちらが審査に通りやすいかをはっきり述べることはできません。
しかし、利用しているカードローンの返済を毎月きちんとおこなっていれば、返済能力や返済意思の証明になるため、審査に有利にはなるでしょう。
③収入証明書を準備しておく
3社目のカードローン審査前に収入証明書を用意しておきましょう。
貸金業法によって1社からの借入が50万円を超える場合、もしくは複数社からの借入が100万円を超える場合は収入証明書の提出が必須となります。
Q2-7. 貸金業者からお金を借りる場合、誰もが「年収を証明する書類」を提出しなければならないのですか?
A2-7. 規制上は、個人がお金を借りる場合(リボルビング契約の借入枠を設定する場合も含む)、
(1) ある貸金業者から50万円を超えて借りるとき
(2) 他の貸金業者から借りている分も合わせて100万円を超えて借りるとき
のどちらかに当てはまれば、「年収を証明する書類」の提出が必要となります。それ以外の借入れであれば、自己申告に基づき年収を確認することとなります。
引用:金融庁
3社目の借入となると、合計借入額が100万円を超えることも多いため、事前に収入証明書を準備しておくとスムーズに借入できるでしょう。
④複数社の同時申し込みはNG
カードローンを複数社同時に申し込むのは避けましょう。
消費者金融などの貸金業者は、申込者が他社へ申し込んでいる情報も確認することができます。
そのため、複数社に同時申し込みをしていると、「お金に困っているから貸しても返済できないのではないか」という印象を与えてしまうのです。
また、借入限度額は年収の3分の1までと貸金業法によって定められており、複数社で審査に通ってしまうと規定を超える可能性があるため、審査に通りにくくなってしまいます。
⑤闇金は利用しない!「審査なし」には要注意
どんなにお金に困っていても闇金は絶対に利用してはいけません。
闇金とは、認可されていないにも関わらず法外な金利で無理な貸付をおこなう貸金業者の総称です。
闇金は「審査なしで貸します」などと甘い言葉を用いますが、以下の貸金業法によって貸金業者は申込者の収入や借入情報を審査しなければならないと定められています。
(返済能力の調査)
第十三条 貸金業者は、貸付けの契約を締結しようとする場合には、顧客等の収入又は収益その他の資力、信用、借入れの状況、返済計画その他の返済能力に関する事項を調査しなければならない。
2 貸金業者が個人である顧客等と貸付けの契約(極度方式貸付けに係る契約その他の内閣府令で定める貸付けの契約を除く。)を締結しようとする場合には、前項の規定による調査を行うに際し、指定信用情報機関が保有する信用情報を使用しなければならない。
引用:金融庁 | 貸金業法
そのため、「審査なし」「誰でも貸します」などといった言葉を使っている会社は闇金である可能性が高いのです。
⑥おまとめローンも検討
3社目の借入の前におまとめローンという方法もあるということを知っておきましょう。
おまとめローンとは、複数の貸金業者からの借入を1社にまとめるサービスです。
金利の低い貸金業者にまとめることで、毎月の支払いを減らすことができます。
おまとめローンは総量規制の「例外貸付け」にあたるため、要件を満たす契約であれば年収の3分の1を超えて借りられます。「対象外」ではないので、組んだあとの残高は次の申込で合算されます。
3社目のカードローン審査通過の5つのコツ
ここでは、3社目のカードローン審査通過の5つのコツを解説していきます。
①借入希望額は必要最低限に
借入希望額は必要最低限の額に抑えましょう。
借入の際におこなわれる審査は、金額が上がるほど難易度も上がります。
そのため、必要以上に借入を希望してしまうと本当に必要な額さえも借りられなくなってしまうのです。
また、借入額は年収の3分の1までと定められているため、その金額を超えないように注意する必要もあります。
②虚偽申告しない
年収や借金額など個人情報の虚偽申告はやめましょう。
貸金業者は申込者の過去の借入情報や他社への申し込み情報を確認することができます。
そのため、虚偽申告をしても大抵はバレて審査に落ちるということを理解しておいてください。
とくに借金額は総量規制によって貸金業者も念入りに確認しているため、ごまかしは効かないでしょう。
③申し込みは1社
3社目のカードローンの申し込みは1社に絞りましょう。
貸金業者は申込者の過去の借入情報や他社への申し込み情報を確認することができます。
そのため、今現在何社から借入しているのか何社に申し込みをしているのかすべて把握できるのです。
審査に落ちたときのために複数社同時に申し込みたい気持ちはわかりますが、「お金に困っている」という印象を与えてしまうことも。
また、申し込んだ2社どちらも審査に通ると、総量規制による年収の3分の1を超えてしまう可能性があるため、審査に通りにくいのです。
④他社の借入を減らす
3社目のカードローン審査に通過したい場合は、他社の借入を少しでも減らしておきましょう。
借入の際におこなわれる審査は申込者の収入のほかに借金額を非常に重視しています。
借入額が多いと「お金に困っている」という印象によって返済能力がないとみなされてしまうこともあるでしょう。
少しでも返済しておくことで「返済する意思のある人」だと思ってもらうこともできます。
また、借入できる金額は年収の3分の1までと貸金業法の総量規制で定められているため、他社の借入が多い場合、そもそも借りれる金額は少ないのです。
⑤未使用のカードローンは解約する
未使用のカードローンがある場合は、新規で他社に申し込みする前に解約しておきましょう。
借入は年収の3分の1までと貸金業法の総量規制によって定められています。
この総量規制になる対象の金額は、現在の借金額ではなく各金融機関カードローンの利用限度額です。
過去に利用していたカードローンを解約せずそのままにしている場合、利用限度額がその残っていることがあります。
そのため、借金していないにも関わらず総量規制に引っかかって審査に通らないことがあるということです。
こういったことを防ぐためにも、他社に申し込みする前に未使用のカードローンがないか確認しておきましょう。
消費者金融3社目に関するよくある質問
ここでは「消費者金融3社目」に関するよくある質問に回答していきます。
複数の消費者金融から借入できる?
消費者金融や銀行などのカードローンは、複数社からの借入が可能です。
借りられる会社数に規制はありません。
3社目のカードローンで掛け持ちがバレたらどうなる?
3社目のカードローン借入で掛け持ちがバレると、審査には通りにくくなります。
しかし、借入は何社までという制限は設けられていないため、形式的には何社からでも借入が可能です。
もっとも大事なのは借入社数ではなく借入金額であるため、1社からの借入でも金額が多い場合2社目の審査に通らないことがあります。
また、貸金業者は申込者の借入情報を確認することができるため、複数社から借入していることを隠すことはできません。
消費者金融カードローンは何社まで借りれる?
消費者金融カードローンは何社からでも借りることができます。
借入限度額は総量規制によって定められていますが、借入社数についての規則はないため、形式的には何社からでも借入が可能なのです。
しかし、借入金額が増えるにつれて審査は厳しくなっていくため、4社目以降の審査通過率はぐっと下がっています。
カードローン3社目の借入限度額は?
カードローン3社目の借入限度額は年収の3分の1までです。
これは、3社目で借りれる金額ではなく他社の借入との合計金額ということを理解しておく必要があります。
つまり、年収300万円の限度額は100万円であるため、すでに2社で80万円の借入がある人は3社目では20万円までしか借りられないということです。
また、総量規制の対象は借入している額ではなく、利用限度額の合計ということに注意しなければなりません。
過去に利用したカードローンの利用限度額がそのままだと、借入がないのに審査に通らないなんてこともありえます。
専業主婦でもカードローン3社目の借入は可能?
結論からいうと、専業主婦のカードローン3社目の借入は難しいでしょう。
収入のない専業主婦でも、配偶者貸付を利用して借入することができます。
配偶者貸付とは、配偶者との年収合計の3分の1までの借入ができるサービスです。
しかし、配偶者貸付を利用した借入は2社目以降から審査が非常に厳しくなっています。
このことから、借入金額が配偶者との年収合計の3分の1を超えていない人でも、専業主婦の3社目の借入は難しいのです。
無職で収入がなくても3社目の借入は可能?
結論からいうと、無職で収入がない人のカードローン3社目の借入は難しいでしょう。
借入は年収の3分の1までと総量規制で定められています。
そのため、1社や2社からは借入できても、収入のない無職の人が3社目のカードローンを借りるのは非常に厳しいのです。
今現在無職の人は、パートやアルバイトで少しでも収入を作りましょう。
3社目のカードローン審査に通らない場合は?
3社目のカードローン審査に通らない場合の対処法には以下のような方法があります。
- クレジットカードのキャッシング
- 質屋
- 知人から借りる
- 公的融資
審査なしで借りれる消費者金融カードローンは?
審査なしで借りれる消費者金融カードローンはありません。
貸金業者は、貸付前に申込者の審査をおこなわなければならないと貸金業法によって定められています。
これは、無理な貸付によって債務者が返済できずに破産することを防ぐ、いわば債権者と債務者双方を守るためのルールです。
そのため、「審査なしで貸します」「誰でも貸します」などの誘い文句をうたう業者は正式に認められていない闇金であることを疑いましょう。
消費者金融と中小消費者金融の違いは?
消費者金融と中小消費者金融に明確な違いはありません。
しかし、一般的にはプロミスなど知名度が高く利用者が多い民間の貸金業者は消費者金融と呼ばれ、
そこまで知名度が高くなく利用者も少ない民間の貸金業者は中小消費者金融と呼ばれています。
中小消費者金融のメインターゲットは銀行や消費者金融の審査に通りにくい人たちです。
どちらも正式に認可され貸金業法に定められた上限金利の範囲内で貸付をおこなっているため、安心して利用できます。
消費者金融3社目:まとめ
この記事では「消費者金融3社目の借入」について解説してきました。
「消費者金融3社目の借入」の重要なポイントは以下のとおりです。
- カードローン3社目でも借入できる
- 借入社数に制限はない
- 消費者金融は借入情報を確認できるため、掛け持ちはバレる
- 総量規制によって合計額が年収の3分の1までの借入しかできない
- 消費者金融に掛け持ちがバレると審査が厳しくなる
消費者金融カードローンは3社目でも借入することができます。
しかし、総量規制によって年収の3分の1までしか借りることができないということに注意しなければなりません。
また、審査なしで借入できる消費者金融はないため、「審査なし」などの言葉を使っている場合は闇金を疑う必要があります。
借金で苦しい思いをしないためにも、無理のない返済ができる借入を心がけましょう!
| 金額別カードローン関連記事 | |||
|---|---|---|---|
| 3万円借りる |
10万円借りる |
30万円借りる |
300万円借りる |
| カードローンの評判関連記事 | ||
|---|---|---|
|
|
|
|
|
|
|
|
|
|
|
準備中 |