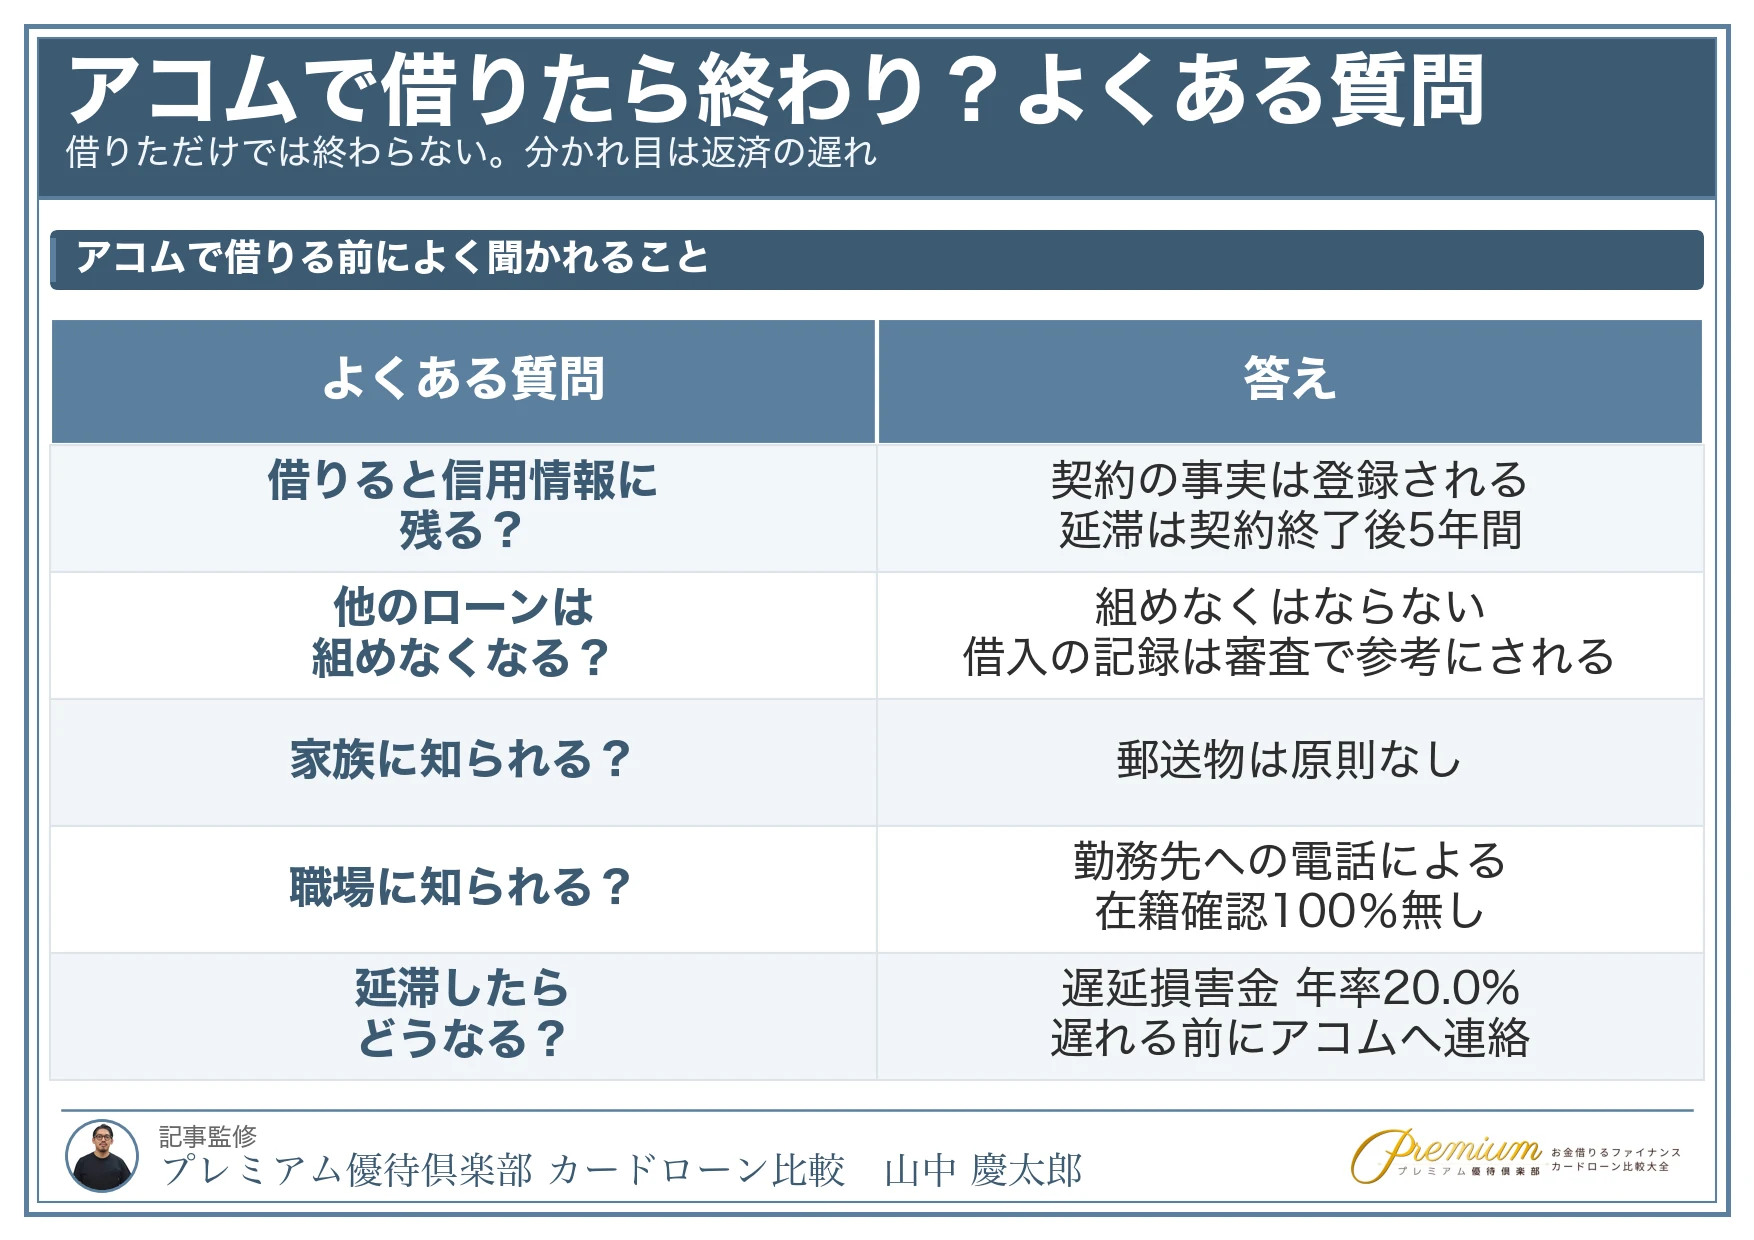
アコムで借りたら終わりなのか? 借りただけで人生が終わることはありませんが、アコムでの借入は信用情報機関に登録され、返済が遅れるとその事実も契約終了後5年間残ります。
この記事では、「借りたら終わり」と言われる理由と実際の仕組み、返済が遅れたときに起こること、アコムの取り立てを縛る法律、利用者の口コミまでを順番に解説します。
アコムについて調べているうちに、「アコム 借りたら終わり」の検索結果が表示されて、
本当にアコムを利用して大丈夫?と心配になっていませんか?
この検索結果をみて、心配になる方も少なくありません。

「アコム借りたら終わり」Googleの検索結果
ここでは、
「アコムでお金を借りたら終わりって本当?」
「アコムって安心して利用できるの?」
という口コミについて、本当にアコムは借りたら終わりなのか。についてご紹介します。
結論からお伝えすると、アコムは貸金業の登録を受けた貸金業者(関東財務局長(15)第00022号)なので、安心して利用することができます。「借りたら終わり」になるかどうかを分けるのは、借りたことではなく、計画どおりに返せるかどうかです。
まずは、アコムのホームページなどで、金利や、秘匿性、今の年収で借入ができそうかどうか。
借入条件と、よくある質問などを、一度確認してみることがおすすめです。

ここからは、アコムで借りたら終わりと言われている背景や安心して利用できる理由、実際にアコムを利用した人からの口コミなどを具体的に解説していきます。
アコムの利用を検討している人に役立つ内容となっているため、ぜひ最後までお読みください。

- アコムで借りると終わりと言われてしまっている理由
- 実際にアコムでお金を借りた人の口コミ・評判
- アコムを利用するメリット
- アコムを利用するデメリット2つ
- アコムで借りると何が残る?「終わり」の分かれ目
- アコムでお金を借りるまでの流れ
アコムで借りたら終わりって本当?

大手消費者金融として知名度が高いアコムですが、
という噂が散見されます。
結論からお伝えすると、アコムでお金を借りたこと自体で、人生が終わるようなことはありません。
もちろん、返済ができずに自己破産に至ってしまうなど、無計画に利用するのは問題です。
しかし、返済の見通しを立てて計画的に利用する分には、全く問題なく安心して利用できます。
まずはアコムの基本情報を確認しておきましょう。


アコムで借りると他のローンが利用できなくなる?
アコムでお金を借りても、総量規制に抵触しない限り、他のカードローンや住宅ローンなどの各種ローンを利用できます。
ただし、アコムでの借入の記録や返済状況は信用情報機関に登録され、他のローンの審査でも参考にされます。また、貸金業者からの借入は、総量規制で年収の3分の1までに制限されます。

実際に、アコムからのお金を借りても住宅ローンの審査に通過している人はいるため、過度に心配する必要はありません。借りて期日どおりに返している記録と、返済が遅れた記録は別のものです。審査でどう判断するかは各金融機関が決めますが、遅れずに返していれば、過度に心配する必要はありません(何が記録されるかは「アコムで借りると何が残る?」で解説します)。

なお、住宅ローンやカーローンなどは総量規制の対象外なので、金融機関の審査に通過できれば、アコムでお金を借りたことがあっても利用できます。
しかし、アコムで借りたお金の返済が遅れてしまう状況に陥り、返済がままならず債務整理を受けてしまうと、住宅ローンなどの審査に悪影響が出るため注意しましょう。
アコムで借りても恐い取り立てに遭わない?
アコムは貸金業の登録を受けている貸金業者なので、安心です。アコムのような登録を受けた貸金業者は、取り立てのやり方を法律で細かく制限されています。

漫画やアニメの世界では、借金をした人が怖い人から返済を迫られるシーンが描かれています。
実際に、
と疑問を感じる人は多いでしょう。
しかし、アコムは貸金業の登録を受けている貸金業者なので、安心です。漫画のような取り立ては、貸金業法で禁じられています。
貸金業法21条1項は、貸金業者が取り立てをするときに「人を威迫し、又は次に掲げる言動その他の人の私生活若しくは業務の平穏を害するような言動をしてはならない」と定め、禁じる言動を号ごとに挙げています。主なものは次のとおりです。
一 正当な理由がないのに、社会通念に照らし不適当と認められる時間帯として内閣府令で定める時間帯に、債務者等に電話をかけ、若しくはファクシミリ装置を用いて送信し、又は債務者等の居宅を訪問すること。
三 正当な理由がないのに、債務者等の勤務先その他の居宅以外の場所に電話をかけ、電報を送達し、若しくはファクシミリ装置を用いて送信し、又は債務者等の勤務先その他の居宅以外の場所を訪問すること。
四 債務者等の居宅又は勤務先その他の債務者等を訪問した場所において、債務者等から当該場所から退去すべき旨の意思を示されたにもかかわらず、当該場所から退去しないこと。
五 貼り紙、立看板その他何らの方法をもつてするを問わず、債務者の借入れに関する事実その他債務者等の私生活に関する事実を債務者等以外の者に明らかにすること。
七 債務者等以外の者に対し、債務者等に代わつて債務を弁済することを要求すること。
1号の「内閣府令で定める時間帯」は、貸金業法施行規則19条1項で「午後九時から午前八時までの間」と決められています(e-Gov 法令検索「貸金業法施行規則」)。
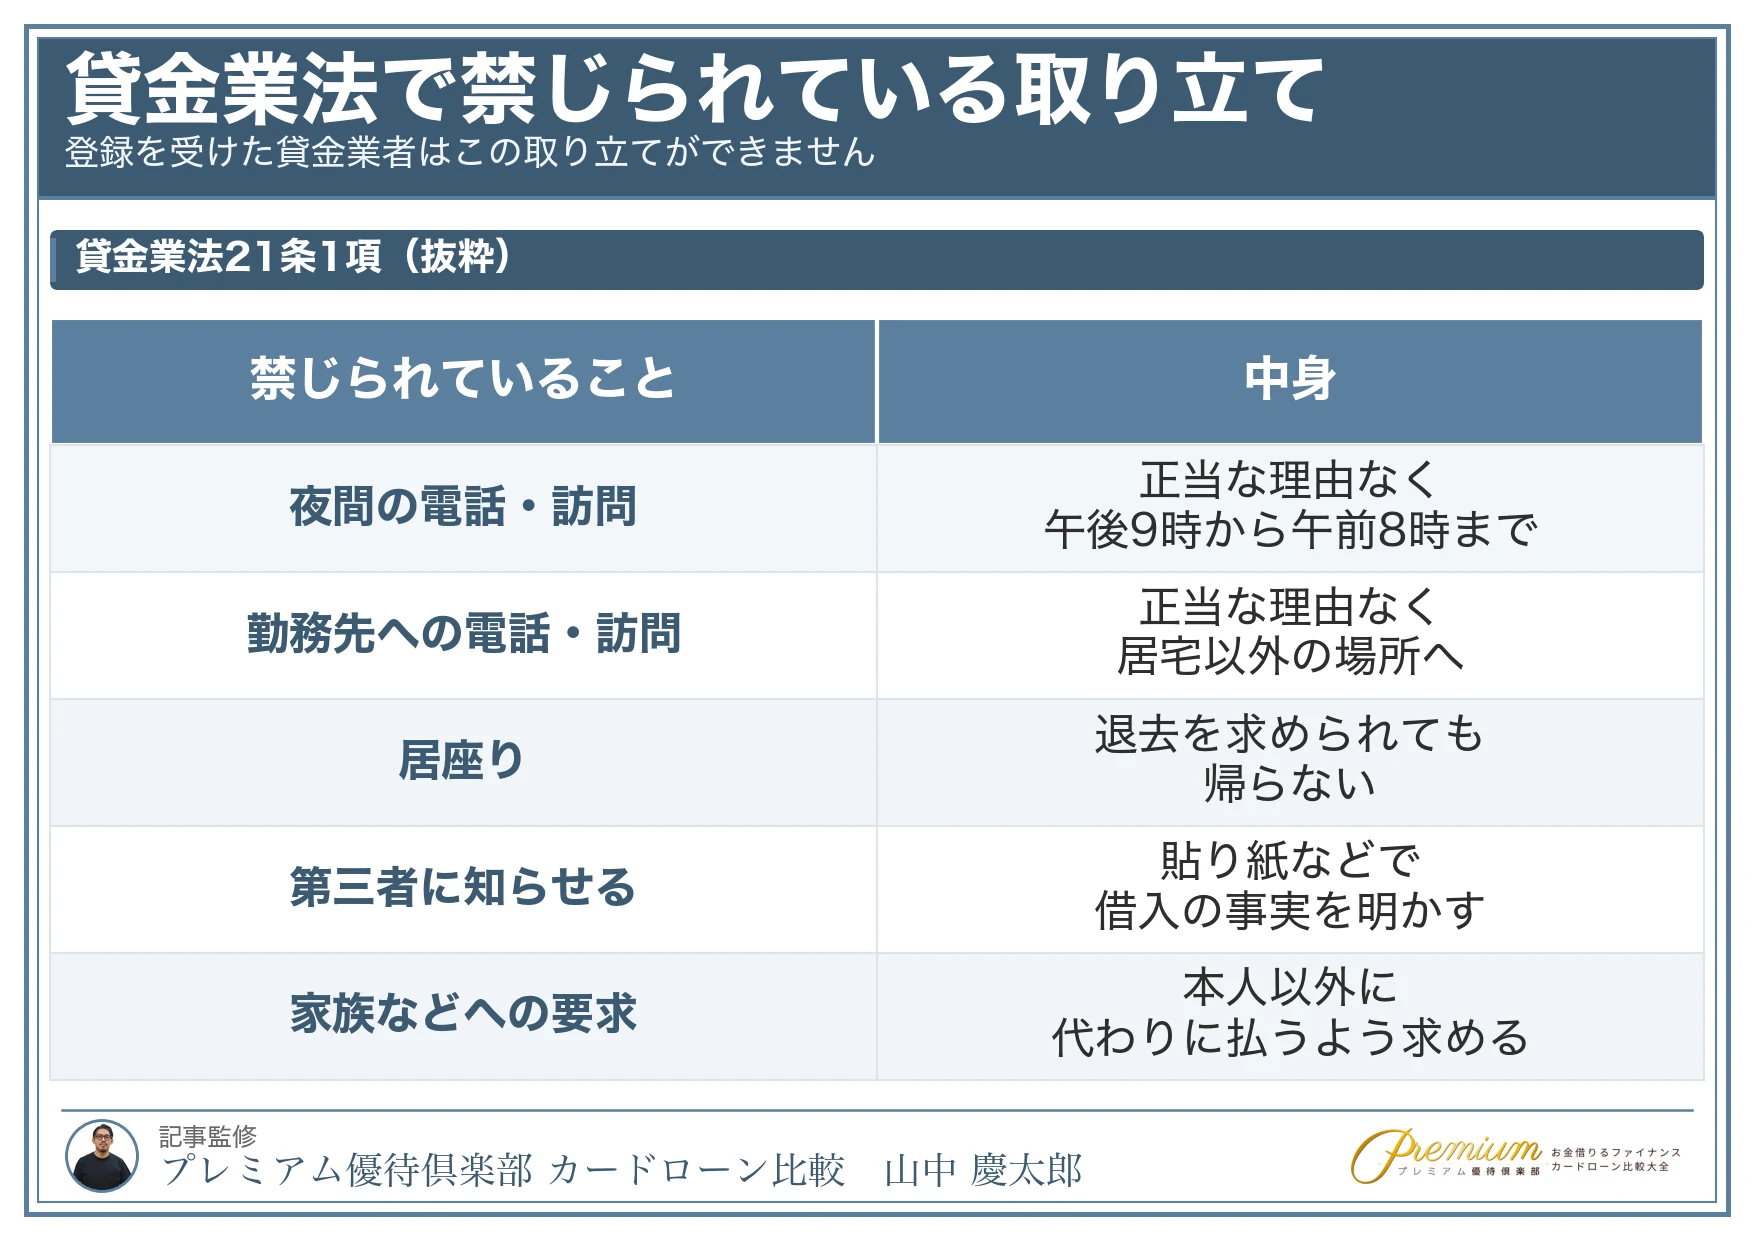
夜中の電話や、家族・職場に押しかけて返済を迫るような取り立ては、登録を受けた貸金業者には法律で禁じられています。
ただし、返済が遅れれば、禁じられていない時間帯の電話や、書面での支払の催告は届きます。取り立てを怖がるより、遅れないように返すことのほうが大切です。
特に、近年は企業にコンプライアンスを遵守する姿勢が求められていることもあり、安心して利用できると言えます。
アコムでお金を借りたら高い利息を支払う?
アコムでお金を借りても、法律に則った利息しか支払う必要はありません。
また、他の大手消費者金融と比較しても、アコムの金利は一般的な水準です。
| アコム | 年2.4%~17.9% |
|---|---|
| アイフル | 年3.0%~18.0% |
| SMBCモビット | 年3.0%~18.0% |
| プロミス | 年2.5%~18.0% |
| レイク | 年4.5%~18.0% |
法外な利息を請求される心配は無いため、安心して利用できることが分かるでしょう。ただし、上限に近い金利で借りると利息の負担は小さくないため、デメリット①もあわせて確認してください。
アコムで借りると終わりと言われてしまっている理由

次に、アコムで借りると終わりと言われてしまっている理由などを解説していきます。
理由を知り、誤った認識を払しょくできれば、アコムが安心できることが分かります。
理由①消費者金融に対する先入観
貸金業の登録を受けて営業している業者が「消費者金融」で、登録を受けずに貸金業を営む業者が、いわゆる「闇金(ヤミ金融)」です。
闇金は貸金業法を無視して違法な取り立てや法外な利息を要求していることから、漫画で見るような「恐ろしい取り立て」を受ける可能性があります。
アコムで借りたら終わりと意見している人の中には、消費者金融と闇金の違いを正しく認識できていない可能性が高いです。
つまり、
というイメージが先行し、アコムで借りたら終わりという意見につながっていると考えられます。
しかし、先述したようにアコムは貸金業の登録を受けている真っ当な消費者金融(関東財務局長(15)第00022号)なので、安心して利用できます。登録されているかどうかは、金融庁の登録貸金業者情報検索サービスで確かめられます。
理由②無計画に借りて返済できなかった人の声
アコムを利用した人の中には、無計画に借りて返済が遅れ、信用情報に延滞の記録が残ってしまった人もいます。
返済に苦しんだ経験から、
という意見をしています。
つまり、返済計画を立てて健全にアコムを利用すれば、人生が終わることはありません。
そのため、感情的に「アコムで借りたら終わり」という意見を見ても、スルーすると良いでしょう。返済が遅れるとどうなるかは、次の章で詳しく解説します。
理由③目的別ローンと比べると金利が高い
アコムは消費者金融なので、無目的ローンを取り扱っています。
無目的ローンとは、調達したお金の使途に定めがないローンで、借りたお金をどのように使おうが申込者の自由です。
一方で、住宅ローンやカーローンのように借りたお金の使い道が制限されているローンを目的別ローンと呼びます。
住宅ローンやカーローンは使い道が決まっている分、一般的にカードローンより金利が低く、アコムの金利2.4%~17.9%は、それらと比較すると高く映ります。
このように、ローンの性格や特徴を理解せずに、金利だけを見比べて「アコムで借りたら終わり」と意見する人も存在します。
しかし、先述したように、アコムは法定利息の範囲内で貸金業を行っているので、そこまで心配する必要はありません。ただし、目的別ローンより金利が高いのは事実なので、借りる額と期間は必要な分だけにとどめましょう。
| カードローンの評判関連記事 | ||
|---|---|---|
 |
 |
 |
 |
 |
 |
 |
 |
 |
 |
 |
準備中 |
アコムで借りると何が残る?「終わり」の分かれ目は返済の遅れ
「借りたら終わり」の正体を知るには、アコムで借りたときに何が記録され、何が起きると不利になるのかを知っておくことが近道です。
借りた記録は信用情報機関に登録される
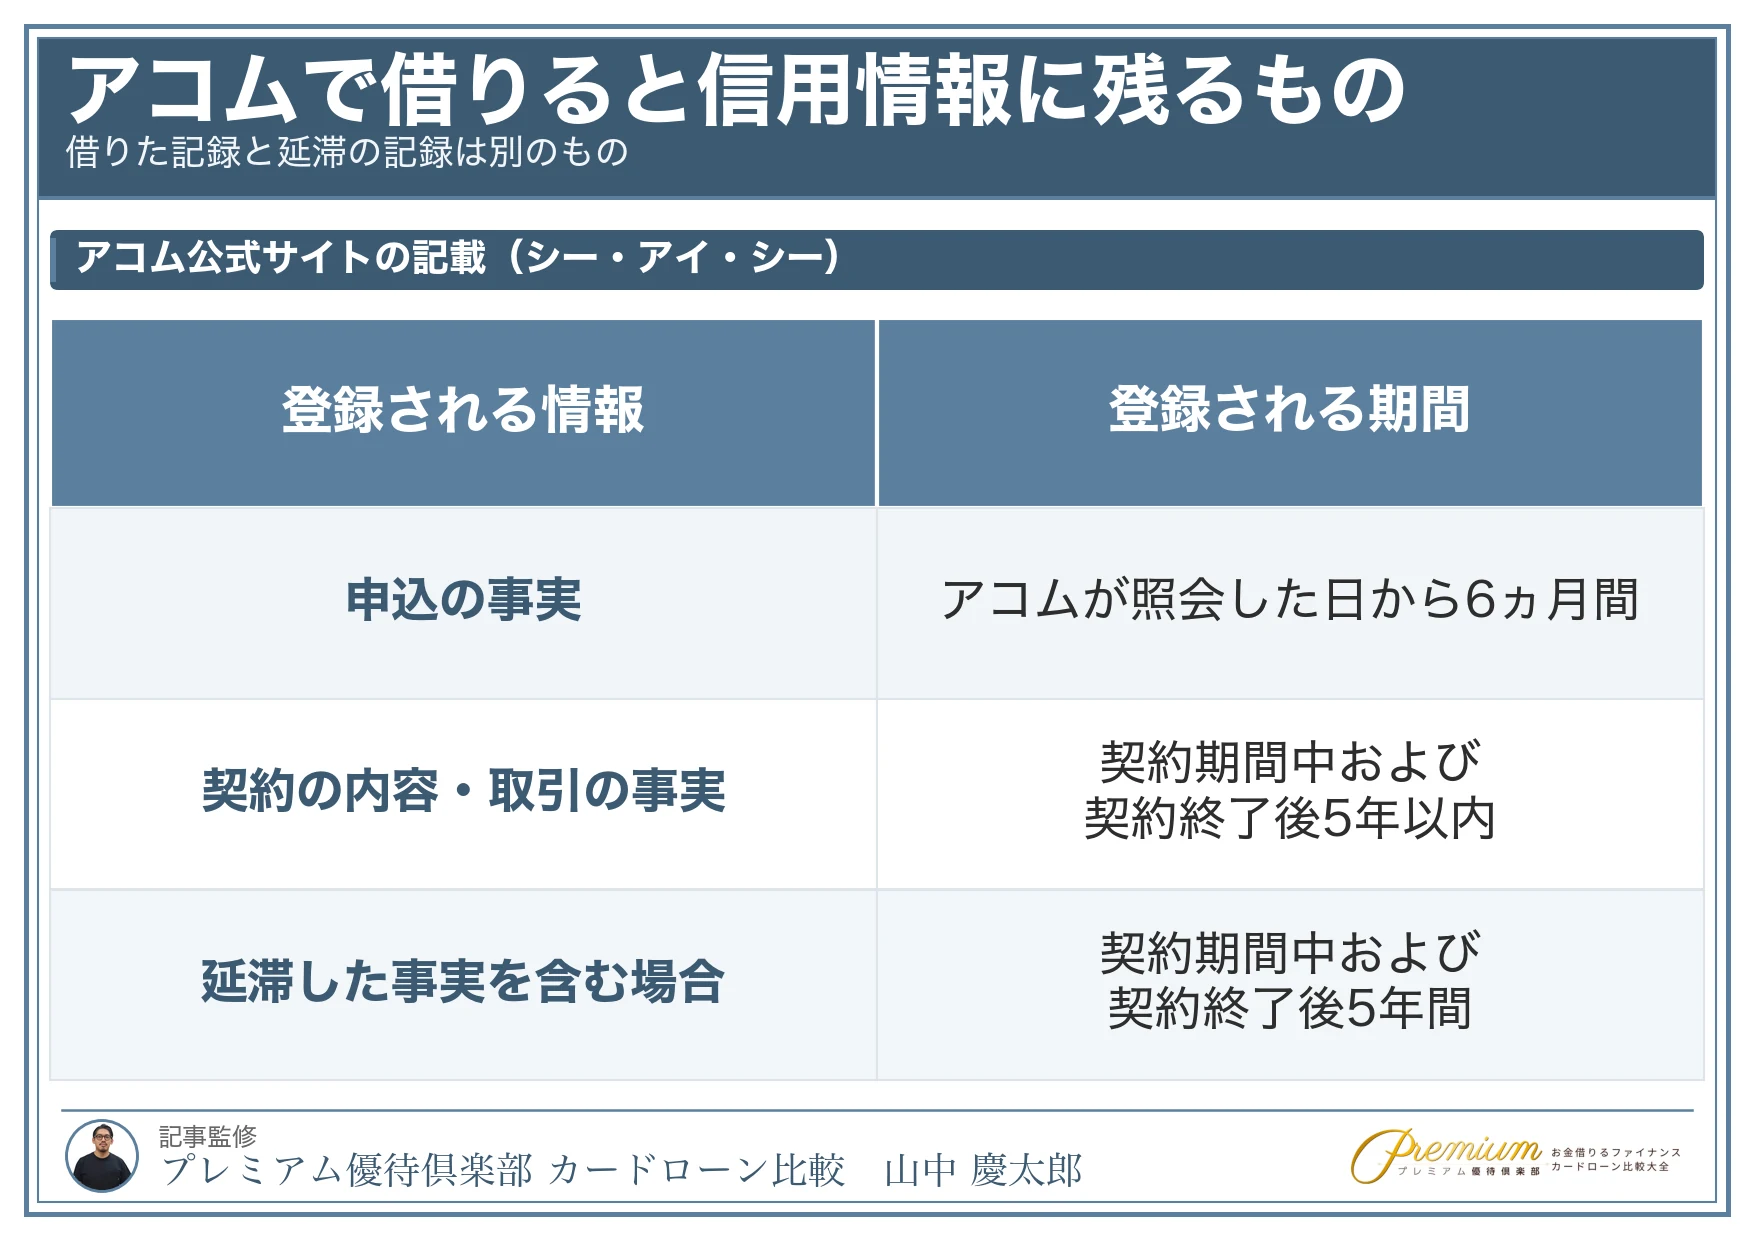
アコムで申し込み・契約をすると、その内容はアコムが加盟する信用情報機関に登録されます。アコムの加盟先は、株式会社日本信用情報機構(JICC)と株式会社シー・アイ・シー(CIC)です。
アコムの公式サイトでは、シー・アイ・シーに登録される期間を次のように示しています。
| 申込の事実 | アコムが照会した日から6ヵ月間 |
|---|---|
| 契約の内容・取引の事実 | 契約期間中および契約終了後5年以内 |
| 延滞した事実を含む場合 | 契約期間中および契約終了後5年間 |
出典:アコム公式サイト「個人情報取扱いについて」(日本信用情報機構の登録期間も同じページに記載があります)
よく「ブラックリストに載る」と言われますが、信用情報機関のCICは、次のように説明しています。
保有しているのは、客観的な取引事実を表す信用情報になります。信用情報には、お支払いが遅れた場合に、その内容が事実として反映されます。
期日どおりに返していれば、残るのは「借りて、返している」という取引の記録です。「ブラックリスト」と呼ばれているのは、返済の遅れなどが記録された状態のことです。
返済が遅れると、遅延損害金がかかり延滞の記録が残る
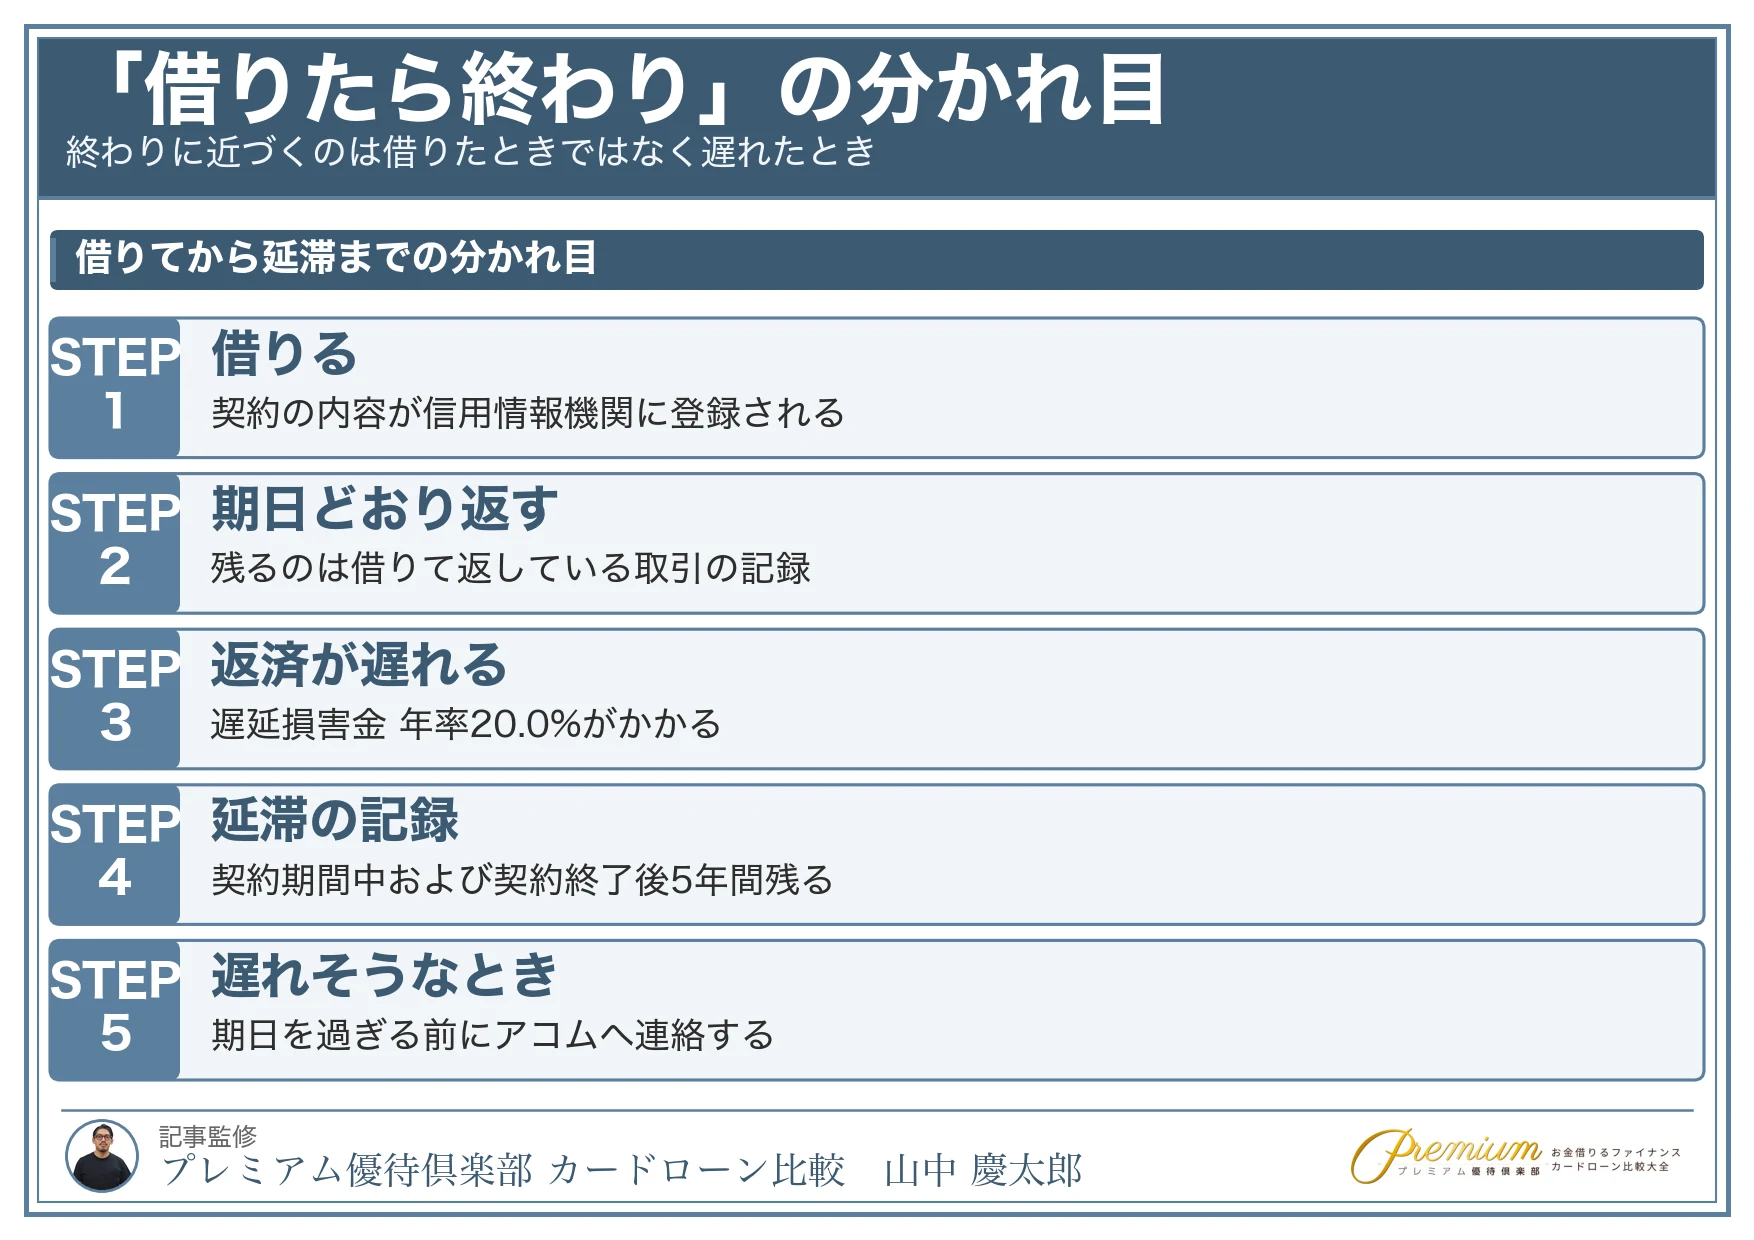
「借りたら終わり」に近づくのは、借りたときではなく、返済が遅れたときです。
アコムのカードローンの商品概要では、遅延損害金は年率20.0%(賠償額の元本に対する割合)です(アコム公式サイト「アコムのカードローン」)。返済期日を過ぎると、遅れた日数に応じてこの割合の損害金がかかります。
さらに、延滞した事実は信用情報機関に登録され、上の表のとおり契約期間中および契約終了後5年間残ります。
延滞の記録があるときに、住宅ローンやクレジットカードなどの審査でどう扱うかは、それぞれの会社が判断します。不利に扱われることがある、という点が「借りたら終わり」と言われる本当の理由です。
返せなくなりそうなときは、遅れる前に連絡する
返済日に間に合わないと分かった時点で、期日を過ぎる前にアコム(0120-07-1000)へ連絡しましょう。
連絡も返済もしないまま延滞が続くと、状況は悪くなる一方です。最終的には、裁判所から書類が届くこともあります(アコムの恐ろしさとは?)。
アコムは日本貸金業協会の会員(第000002号)で、貸金業務についての相談や苦情は、指定紛争解決機関である日本貸金業協会貸金業相談・紛争解決センターでも受け付けています。
アコムでお金を借りた人の知恵袋や口コミ評判を解説
続いて、実際にアコムでお金を借りた人の口コミ・評判を紹介していきます。

実際に多くの人から良い内容の口コミや評判が寄せられているので、参考にしてみてください。当サイトに寄せられた口コミから、「借りたら終わり」とは違う、実際に利用した人の声を紹介します。口コミをもっと読みたい方は、アコムの口コミと評判もご覧ください。

多くの返済方法から選べて便利
実際の利用者からは、「返済方法が選べて便利」という声が見られました。
アコムでは、
- インターネットバンキングからの振り込み
- アコムATM
- 提携ATM
- 口座振替(自動引き落とし)
から選ぶことができます。
返済方法が多ければ自分の都合に合わせて返済できるため、非常に便利です。
オペレーターが親切
「オペレーターが親切」という口コミも見られました。
お金を借りるときには、緊張したり後ろめたさを感じるものですが、オペレーターが親切だと安心感を得られます。
すぐに振り込んでもらえた
アコムは即日融資に対応している強みがありますが、「すぐに振り込んでもらえた」旨を高く評価する声も見られました。
お金を急いで調達する必要がある場面に直面しても、すぐに振り込んでもらえることで安心感を得られるでしょう。
初めての利用で30日間利息0円
アコムでのご契約がはじめての方は、ご契約日の翌日から30日間、金利0円でお借入できます。
実際に金利の高さに不安を抱いていた方も、30日間の無利息期間があることで不安が払拭された方もいました。
30日以内に完済すれば利息はかかりません(提携ATMで返済する場合は、ATM利用手数料がかかります)。
増額の案内が電話できた
最初は限度額が低い場合であっても、毎月返済を重ねていくことで増額案内の電話が来た方もいました。
そのため、最初は少額から借り入れをして返済の実績を積むことで、限度額が倍になることも少なくありません。ただし、増額には改めて審査があるため、返済の実績を積めば増えるとは限りません。借りられる額が増えても、返せる額が増えるわけではない点には注意しましょう。
バレにくいので借りたら終わりでない
アコムでは、Webで申し込みから借入まで完結するので、周りにバレたくないと考えている方にもおすすめです。
勤務先への電話による在籍確認100%無しです。
アコムで借りたら終わりではないアコム利用のメリット

アコムには様々な強みがあるため、利用するメリットも多く存在します。
以下で、アコムを利用するメリットを詳しく解説していきます。

メリット①初回利用時は30日間の無利息期間あり

| 金利(実質年率) | 2.4%~17.9% |
|---|---|
| 審査時間 | 最短20分※1 |
| 即日融資 | 最短20分※1 |
| Web完結申込 | 〇 |
| 限度額 | 1万円~800万円 |
| 申込条件 | 20歳以上 |
| 無利息期間 | 最大30日間※2 |
※1 お申込み時間や審査によりご希望に添えない場合がございます。
※2 アコムでのご契約がはじめてのお客さま
アコムを初めて利用する場合に、30日間の無利息サービスを受けられます。
無利息サービスを利用すれば、契約日の翌日から30日間は無利息でお金を借りられるため、利息の負担を減らせるメリットがあります。
無利息期間中に完済すれば、利息を支払うことなくお金を借りられるため、すぐに返済できる見通しが立っている人にとって魅力が大きいです。
具体的には、
というシーンであれば、無利息でお金を借りられる可能性があります。
なお、期間内に完済できなかった場合、利息は残額に対して適用されるため、無利息期間中にできるだけ返済することで利息を減らせる効果を得られます。
このように、初めて利用する人であれば大きな金銭的なメリットを受けられるでしょう。
メリット②公式サイトの3秒診断で借り入れできるかの目安が分かる
アコムの公式サイトには、
- 年齢
- 年収(総支給額)
- カードローン他社お借入状況
上記3つの項目を入力するだけで、借入れできるかの目安がすぐに分かる「3秒診断」があります。
ただし、公式サイトには「この3秒診断は、お借入をご検討される際の目安であり、実際のお借入時の審査結果と異なる場合があります。」と書かれています。
あくまでも簡易的な診断なので、確実にアコムでお金を借りられるわけではありませんが、申し込み前にある程度の見通しを立てられるのは大きな精神的なメリットです。
アコムの審査基準や審査に落ちる人の特徴は、アコムの審査基準と審査に落ちる人の特徴で詳しく解説しています。
メリット③プライバシーに配慮している
ローンの利用は、できるだけ人には知られたくない内容です。
しかし、アコムは勤務先への電話による在籍確認100%無しなので安心して利用することができるでしょう。
また、アコムはカードレスでの手続きも行っているため、原則自宅へ郵送物が送られることもありません。
つまり、家族にも知られずにローンを利用できるため、最大限プライバシーに配慮してくれる点は大きなメリットです。
メリット④最短即日でお金を借りられる
| 金利(実質年率) | 2.4%~17.9% |
|---|---|
| 審査時間 | 最短20分※1 |
| 即日融資 | 最短20分※1 |
| Web完結申込 | 〇 |
| 限度額 | 1万円~800万円 |
| 申込条件 | 20歳以上 |
| 無利息期間 | 最大30日間 |
※1 お申込み時間や審査によりご希望に添えない場合がございます。
アコムでは、最短即日でお金を借りることができます。
実際に、公式ホームページ上にも
インターネットでお申し込みいただくと、審査完了・ご融資まで最短20分で可能です。
とあります。
というシーンでも、アコムでインターネット申込みをすれば、最短20分※1でお金を調達できます。
※1 お申込み時間や審査によりご希望に添えない場合がございます。
このように、必要に応じてすぐにお金を借りられる点は、アコムのメリットです。
メリット⑤借り入れ方法が豊富
借り入れ方法が豊富に用意されている点も、アコムのメリットです。
契約後は、マイページやスマホアプリの「振込で借りる」を使えば、24時間365日、最短10秒で口座に振り込まれます(金融機関により異なります)。
カードを使う場合は、全国のアコムATMのほか、全国の提携ATMでご利用・ご返済が可能。
※提携ATMの詳細についてはアコムのホームページでご確認下さい。
セブン銀行ATM・ローソン銀行ATMでは、カードを持ち歩いていなくても、スマホアプリでQRコードを読み取って借り入れができます(カードを発行していない方は利用できません)。
いつでもどこでもお金を借りられるため、急ぎでお金が必要になっても安心できるでしょう。ただし、借りやすいことと返しやすいことは別なので、借りる前に返済日と返済額を確かめておきましょう。
メリット⑥正社員以外でも利用できる
アコムは、アルバイト・パート・派遣社員・主婦(主夫)の人も契約可能です。
公式サイトのよくある質問でも、アルバイト(パート)・派遣社員・主婦(主夫)について
はい。20歳から72歳までの安定した収入と返済能力を有する方で、当社基準を満たす方であればご契約いただけます。
と回答しています。
申込条件と審査に落ちる原因は、アコムの申込条件と審査落ちの原因で詳しく解説しています。
「安定した収入と返済能力を有する」の基準は不明確ですが、正社員以外でも収入がある方はお金を借りられる可能性があります。
と考えている人も利用できる可能性があるため、必要に応じて利用を検討しましょう。
アコムで借りたら終わり?アコム利用のデメリット

続いて、アコムを利用するデメリットを紹介していきます。
メリットだけでなく、デメリットも把握して借りてから後悔しないように気を付けましょう。

デメリット①銀行系カードローンよりも金利が高い
アコムに限った話ではありませんが、消費者金融系のカードローンは銀行系のカードローンよりも金利が高いです。
金利が高ければ、支払う利息の負担も増えるため、総返済額は多くなってしまいます。
例えば、代表的な銀行系カードローンを見てみると下記の通りです。
| 三井住友銀行カードローン | 1.5〜14.5% |
|---|---|
| 三菱UFJ銀行カードローン バンクイック | 1.4〜14.6% |
| みずほ銀行カードローン | 2.0〜14.0% |
| 楽天銀行スーパーローン | 1.9%~14.5% |
| みんなの銀行 Loan | 1.5〜14.5% |
| イオン銀行カードローン | 3.8%~13.8% |
消費者金融のアコムを利用する場合は、無利息期間を上手に活用しながら、できるだけ早く返済することが重要と言えるでしょう。
デメリット②提携ATMの手数料が有料
提携ATMでお金を借りる場合や返済する場合は、手数料が発生します。
アコムATMは手数料無料で利用できますが、コンビニATMや金融機関ATMを利用する場合、下記の利用手数料を負担しなければならない点はデメリットです。
- 取引額10,000円以下:110円(税込)
- 取引額10,001円以上:220円(税込)
そのため、
という人は、アコムATMの場所を事前に確認しておくか、手数料のかからないインターネット返済やPayPayマネーでの返済を使うと良いでしょう(アコム公式サイト「手数料について」)。
アコムでお金を借りるまでの流れ

続いて、アコムでお金を借りる際の具体的な流れについて説明していきます。
アコムでは、下記の4つの申込方法があるため、自分に適した方法で申し込むと良いでしょう。

インターネット申込の流れ
インターネットで申し込む場合は、下記の流れで進んでいきます。
なお、インターネットでは24時間365日、いつでも申し込みが可能です。
- アコムの公式ホームページから申し込みを行い、必要書類アップロードして提出する
- 審査結果がメールで届き、内容に同意したら契約完了
- カードを受け取る場合、自動契約機(むじんくん)へ来店するか郵送で受け取る。カードレスでの契約も可能
- 借り入れ開始
インターネットであれば、スムーズに申込みが完了するため、スピード重視の人におすすめです。
そのため、急いでお金を借りたい人はインターネットでの申し込みがおすすめです。
自動契約機(むじんくん)での申込の流れ
自動契約機で申し込む場合は、下記の流れで進んでいきます。
- 必要書類を用意した上で、近くの自動契約機(むじんくん)で申し込みを行う。なお、来店前にインターネットであらかじめ申し込みを済ませておくと、手続きがスムーズに進む
- その場で審査結果を回答し、内容に同意したら契約完了
- その場でカードが発行され、借り入れができるようになる
電話での申込の流れ
電話で申し込む場合は、下記の流れで進んでいきます。
- 0120-07-1000に電話し、申し込み・仮審査を受ける。※18時以降に電話した場合、翌日の受付となる
- 必要書類をインターネットまたは自動契約機で提出する
- 審査結果の内容に同意後、契約完了となる。カードを受け取る場合、自動契約機(むじんくん)へ来店するか郵送のいずれかを選ぶ。
- 借り入れ開始
契約後は「振込で借りる」を使えば、カードが手元になくても借入できます。18時以降の電話は翌日の受付になるため、急ぐ場合はインターネットでの申し込みが向いています。
郵送での申込の流れ
郵送で申し込みを行う場合は、下記の流れで進んでいきます。
- 0120-07-1000に電話をかけ、申込書類を郵送してもらう
- 申し込み書類が届いたら、必要事項を記入して必要書類を同封して返送する
- 審査結果が電話で来るので、審査結果の内容に同意すれば契約完了。契約完了に伴い、書類とカードが自宅へ郵送される
- カードを受け取ったら、マイページにログインするか0120-07-1000に電話して、カードを使えるようにする
- 借り入れ開始
郵送で申し込む場合、郵送物のやりとりが発生するため即日融資はできません。
という人は、郵送での申し込みがおすすめです。
アコムの返済方法6つ
実際にアコムでは、以下の6つの返済方法に対応しているため、それぞれ詳しく解説していきます。

アコムATMでの返済
全国のアコムATMで、直接返済することができます。
24時間365日対応しており、手数料もかからないのでお近くにアコムのATMがあればおすすめの返済方法です。
提携ATMでの返済
アコムでは、コンビニやショッピングセンター内にある提携ATMで返済することができます。
普段利用しているお近くのATMで返済することができ、基本的に24時間365日返済することが可能です。
また、セブン銀行ATMやローソン銀行ATMの場合はスマホアプリより返済することができるので、ローンカードがなくても返済することができます。
全国の提携ATMでご利用・ご返済が可能。
※提携ATMの詳細についてはアコムのホームページでご確認下さい。
提携ATMで返済する場合は、ATM利用手数料がかかります(デメリット②)。
銀行振込での返済
アコムが指定する口座に直接振り込むことで返済することができます。
口座振替での返済
アコムでは、普段利用している金融機関から毎月自動で引き落としされる口座振替もあります。引き落とし日は毎月6日で、金融機関によっては1日・6日・11日・16日・21日・26日から選べます。
自動で引き落とししてくれるため、返済し忘れることもないので最もおすすめの返済方法です。
インターネットバンキングでの返済
普段からインターネットバンキングを利用している方は、直接アコムに返済することができます。
PayPayマネーでの返済
アコムアプリとPayPayを連携すると、PayPayマネーから返済できます。
24時間対応で土日祝日も利用でき、手数料は無料です。
アコムで借りるときに関する質問

最後に、アコムで借りたら終わりと言われてしまっている理由、アコムの活用法に関するよくある質問を紹介していきます。
アコムに対する不安や疑問がある人は、参考にしてみてください。
なぜアコムで借りたら終わりって言われているの?
アコムでお金を借りて計画的に返済できなかった人からの声がフォーカスされ、「アコムで借りたら終わり」と言われてしまっているようです。
また、消費者金融に対して
という誤った先入観を持っている人が多いことも原因です。
実際には、上記の声や先入観は誤りであり、アコムは安心して利用できます。アコムは貸金業の登録を受けた貸金業者で、借りたこと自体で人生が終わるわけではありません。「終わり」に近づくのは、返済が遅れたときです。
アコムで借りると他のローンは組めない?
アコムで借りても、他のローンが組めなくなるわけではありません。ただし、アコムでの借入の記録や返済状況は信用情報機関に登録され、他のローンの審査でも参考にされます。
アコムで借りるとローンが組めなくなりますか?
アコムから借入をするとローンを組めなくなることはありません。ローンを借りるときにアコムの借入事実が参照される場合はありますが、あくまでローン会社と信用情報機関の審査上の判断です。ローンの借入時にアコムからの借入の事実を伝える義務もありません。

借りたお金の返済を延滞すると、信用情報に傷がつき他のローンの審査に影響が出る可能性があります。
借りて期日どおりに返している記録と、返済が遅れた記録は別のものです。遅れずに返していれば、過度に心配する必要はありません。
おすすめの返済方法は?
アコムでは、
- インターネットバンキングからの返済
- アコムATM
- 提携ATM
- 振込
- 口座振替(自動引き落とし)
- PayPayマネー
上記の6つの方法がありますが、インターネットバンキングを利用すればいつでもどこでも返済できるため、非常に便利です。
また、手間と時間をかけずに
という場合は、口座振替(自動引き落とし)もおすすめです。
なお、口座振替(自動引き落とし)の場合は毎月6日(金融機関によっては1日・6日・11日・16日・21日・26日から選択。休業日の場合は翌営業日)が引き落とし日となるので、入金忘れが無いように気を付けましょう。
アコムの利用がおすすめできるのはどんな人?
アコムの利用がおすすめできるのは、
- 初めてカードローンを利用する人
- オペレーターと相談したい人
- 様々な返済方法から選びたい人
- 即日融資でお金を借りたい人
- 誰にもバレずに借りたい人
上記のいずれかに該当する人です。
アコムの強みや特徴を把握した上で、自分に合っているかどうか確認してみてください。
アコムでお金を借りたらバレる?
アコムでは最大限プライバシーに配慮してくれるため、アコムでお金を借りても家族や勤務先にバレる可能性は非常に低いです。
アコムで借りたら周囲にバレますか?また、アコムで借りたらどうなりますか?
借入の事実は自分から他言しない限り、周囲に明らかになることはありません。借りたらどうなる?は質問の趣旨が不明ですが、手元に現金が手に入りますので、どのように活用するかも借入された方の自由です。返済計画を踏まえて活用していきましょう。
カードレスで手続きを進めれば、郵送物は原則なしのため、安心して利用できるでしょう。
とはいえ、支払遅延をすると督促状などが送られることもあるため、注意してください。
アコムでのバレにくい借り方を教えてください
基本的にアコムでの借入の事実が第三者にわかるものではありませんが、インターネットなどで借りると自宅で終始手続きを完了することができるため、第三者に知られる可能性は著しく低いものとなります。自動受付機の利用に抵抗のある場合はお勧めします。
アコムから在籍確認の電話がかかってくることはある?
アコムは、勤務先への電話による在籍確認100%無しです。
詳しくはアコムは電話による勤務先への在籍確認100%無し!勤務先にバレずに借りれる理由を解説で解説しています。
アコムA Cマスターカードとは?
「アコムACマスターカード」とは、カードローンの機能がついたクレジットカードです。
アコムのロゴは入っておらず、シンプルな見た目なので財布に入れても違和感がありません。
最短即日での発行が可能で、毎月の支払額を自由に設定することができます。
アコムで10万円借りたら終わり?
借金自体良いことではありませんが、返済計画を立てて利用すれば決して終わりではありません。
返済方法も柔軟で繰り上げ返済もできるので、返済期間を短くすれば利息を抑えることができます。
また、アコムでのご契約がはじめての方は30日間金利0円なので、30日以内に一括返済をすれば、利息がかからずに借入することが可能です。
アコムの恐ろしさとは?
アコムは、貸金業者として登録を受けているため、貸金業法のもとで営業しています。
そのため、過度な取り立てなどの怖さはないので安心です。貸金業法21条で禁じられた取り立てを受ける心配はありません。「アコムには怖いお兄さんがいる」という噂も、登録を受けた貸金業者には当てはまりません。
一方でアコムで怖いのは、延滞をして連絡も返済もしないままでいると、最終的に裁判所から書類が届くこともあることです。
アコムに限られた話ではありませんが、借りたものを返さなければ、利息は膨らみ訴えられる可能性があることを把握しておきましょう。延滞すると遅延損害金もかかります。
アコムで借りてすぐ返すのは?
アコムでは、返済日の前に返済することができます。
通常は借入したお金は、毎月支払っていくことになりますが、借りてすぐ返すことも可能です。
早く返済すればするほど利息を抑えることができます。
アコムの金利は?
アコムの金利は「2.4%~17.9%」です。
アコムを借りたらどうなる?
アコムでお金を借りると、契約した限度額の範囲内で、必要なときに借入・返済ができる状態になります。
いわゆる「カードローン契約」で、次のような流れが一般的です。
▼信用情報に借入の記録が残る
アコムに限らず、すべての消費者金融は信用情報機関に情報を登録します。
借入・返済をきちんとしていれば問題ありませんが、延滞をすると他社ローンにも影響します。
▼毎月返済が必要になる
借りた金額に応じて毎月返済額が決まるため、返済日までに返済すれば問題ありません。
スマホアプリ・ATM・銀行振込など返済方法はいくつかあります。
▼家族や勤務先にバレるリスクは低い
アコムは郵送物が原則なし・Web完結・アプリのみでの利用も可能なので、自分から話さない限り、家族や職場に気づかれにくい仕組みになっています。
アコムの借り方は?
アコムの申込み〜借入までの流れはシンプルです。
▼STEP1|スマホやPCで申込
・公式サイトの申込みフォームに必要事項を入力
・本人確認書類(運転免許証、マイナンバーカード、パスポート、(交付を受けていない方は)資格確認書)をアップロード
▼STEP2|審査(最短20分※1)
・申告内容(年収・勤務先・勤続年数など)をもとに審査
・結果はメールまたはアプリに通知
▼STEP3|契約(Webで完結)
・限度額・金利を確認して契約
・契約カードは「発行なし」も選べる
▼STEP4|借入(即日OK)
・アプリでセブン銀行ATMかローソン銀行ATMから即時借入
・振込キャッシング(最短10秒で銀行口座へ送金※2)
・自動契約機(むじんくん)でも借入可能
※1 お申込み時間や審査によりご希望に添えない場合がございます。
※2 金融機関により異なります。
アコムで延滞したらどうなる?
返済期日を過ぎると、遅れた日数に応じて遅延損害金(年率20.0%)がかかります。
延滞した事実は信用情報機関に登録され、契約期間中および契約終了後5年間残ります。
返済が遅れそうなときは、期日を過ぎる前にアコム(0120-07-1000)へ連絡しましょう。
アコムで借りるとブラックリストに載る?
「ブラックリスト」という名のリストはありません。
信用情報機関のCICは「当社が保有する信用情報に、ブラックリストという名のリストはありません。」としています。
登録されるのは取引の事実で、返済が遅れた場合はその内容が事実として反映されます。期日どおりに返していれば、延滞の記録は残りません。
アコムで完済したらどうなる?
完済は、インターネット返済・ATM・振込・PayPayマネーのいずれかでできます。ATMは千円未満の入金ができないため、端数は「無利息残高」になります(利息・手数料は付かず、支払期限もありません)。清算したい場合は、インターネット返済や振込などで払います(アコム公式 よくあるご質問)。
完済しても、解約しない限り契約は残ります。アコムの公式サイトでは「解約していただかなくても年会費や手数料は一切かかりません」と案内されています。解約は、自動契約機(むじんくん)か、アコム総合カードローンデスク(0120-629-215)で手続きできます(アコム公式 よくあるご質問)。
完済証明書は発行されていませんが、代わりに残高証明書(完済していれば残高0円と記載)を、解約した場合は解約証明書を発行してもらえます(アコム公式)。
アコムで借りたら履歴は残る?
残ります。アコムの公式サイトでは、信用情報機関には「借入日、借入金額および長期延滞などの情報」が登録され、アコムからも「お取引内容、完済日、お取引情報など」を登録すると案内されています(アコム公式 よくあるご質問)。
登録される期間は、契約期間中および契約終了後5年間です(アコム公式サイト「個人情報取扱いについて」)。期日どおりに返していれば、延滞の記録は残りません。
アコムでお金を借りたら終わり?まとめ
「アコムで借りたら終わり」という口コミの真偽や、そのように言われている理由などを解説してきました。
しかし、実際にアコムは貸金業の登録を受けている貸金業者なので、安心して利用できます。
法令を遵守しているのはもちろん、初めて利用する人でも安心できるようなサポート体制を整えているので、優良業者と言えるでしょう。
ただし、借入の記録は信用情報機関に登録され、返済が遅れれば延滞の事実も契約終了後5年間残ります。「終わり」に近づくのは、借りたときではなく返済が遅れたときです。
お金を借りたいと考えている人は、安心して利用できるアコムの利用を検討してみてはいかがでしょうか。
※プレミアム優待倶楽部PORTALでは、アフィリエイトプログラムを利用し、アコム社などから委託を受け広告収益を得て運営しております。
| 金額別カードローン関連記事 | |||
|---|---|---|---|
 3万円借りる |
 10万円借りる |
 30万円借りる |
 300万円借りる |
| カードローンの評判関連記事 | ||
|---|---|---|
|
|
|
|
|
|
|
|
|
|
|
準備中 |