といった悩みを抱える人も多いでしょう。
結論、自己破産をすると一時的にカードローンが利用できなくなりますが、信用情報が回復すれば通常通りカードローンを利用することができます。
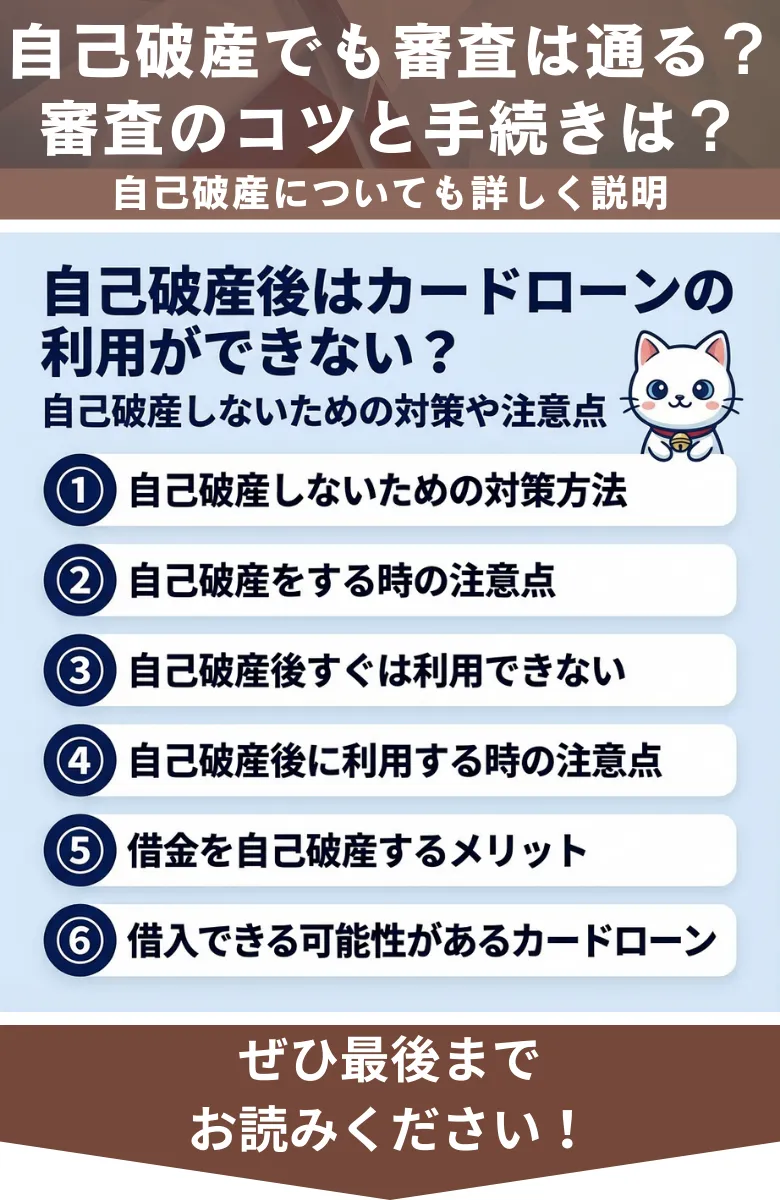
今回はカードローンで自己破産しないための対策や注意点、自己破産後のカードローンの利用についてなど、詳しく紹介していきます。
- カードローンの自己破産者が増えている理由
- カードローンで自己破産しないための対策方法
- カードローンで自己破産をする時の注意点
- 自己破産後すぐはカードローンを利用できない
- 自己破産後にカードローンを利用する時の注意点
- 自己破産しても消えない借金があります
- 財産がすべて無くなるわけでもありません
- カードローンの借金を自己破産するメリット
- 事故情報が消えたあとに検討できるカードローン
- 借金や自己破産で悩んでいるなら無料で相談できる「はたの法務事務所」に相談するのがおすすめ!
| 金額別カードローン関連記事 | |||
|---|---|---|---|
 3万円借りる |
 10万円借りる |
 30万円借りる |
 300万円借りる |
| カードローンの評判関連記事 | ||
|---|---|---|
 |
 |
 |
 |
 |
 |
 |
 |
 |
 |
 |
準備中 |
カードローンの自己破産者が増えている理由
カードローンは、アルバイトやパートで安定した収入があれば申し込めます。
申込の窓口が広いぶん、返しきれなくなる入口も広がります。
銀行のカードローンは、貸金業法の総量規制(年収の3分の1まで)の対象ではありません。
ただし「上限が無い」わけではありません。
各行が自主的な審査の基準を設けており、収入の裏づけなしに借りられるわけではありません。
借りられる枠の広さそのものより、返した分をまた借りる流れに入ったかどうかが分かれ目になります。
カードローンで自己破産しないための対策方法
カードローンで自己破産しないための対策方法を紹介します。
カードローンはお金がない時や急な出費が続いた時などに即日借入できる便利なサービスですが、よく考えて適切に利用しなければ自己破産まで追い込まれてしまうこともあります。
利用目的を明確にする
カードローンを利用する時は、必ず利用する前に利用目的を明確にしましょう。
例えば、冠婚葬祭や生活費が足りないためにカードローンを利用する時は、「どのくらいあれば足りるのか」をイメージして、利用目的を明確にしましょう。
他の住宅ローンや自動車ローンなどの目的別ローンの場合は利用目的が決まっていますが、カードローンにはそもそも目的が定められていません。
借金の返済や美容代、冠婚葬祭費用、旅行費など、借入したお金は自由に使うことができます。
しかし、目的が定まってないからこそ、ついつい借りすぎてしまい、気づいた時には借金がどんどん膨らんでいるという事態に陥る人も少なくありません。
なぜカードローンを利用するのかを明確にすることで、本当に必要なことが明確になり、無駄遣いを未然に防ぐことができます。
どれだけ気を付けていても、手元にお金があったり、すぐにお金が借りられる環境があるとついつい使いすぎてしまいます。
毎月の返済額はできるだけ多めに設定する
カードローンを利用する時は、毎月の返済額はできるだけ多めに設定することも大切です。
返済額が少ないと、その分返済期間が長くなり利息を含めた総支払額が増えてしまいます。
また、返済期間が続くと借金をしている意識は薄れてしまい、慢性化してしまうケースもあるのです。
そのため、カードローンを利用する時は毎月の支払額を多めに設定して、短期間で借金を返済する意識を持つことが大切です。
複数の業者から借入しない
カードローンを利用する時は複数の業者から借入しないことも重要です。
複数社のカードローンを同時に利用しており、多重債務になっている人のほとんどが借金をしている感覚がなく、借入することが慢性化しているケースが多いです。
複数のカードローンを利用すると、毎月2つの業者に返済しなければいけなくなったり、借金を借金で返そうという考えを持つようになってしまうため、注意してください。
どうしても他の業者で借入したい場合は、おまとめローンを利用して、複数業者の借入を一本化すると良いでしょう。
複数の会社のローンを利用していた人が、借入先を一本化することを、一般的には「おまとめローン」または「おまとめ」と呼びます。具体的には、1つのカード会社や金融機関から融資を受け、他社分すべてを精算し、1社にまとめます。
出典:三井住友カードローン
借入れ状況をすぐに把握できる環境を作る
自己破産を回避するためには、現在の借入状況を常に把握する必要があります。
返済していくのが困難に感じた場合、すぐにカードローン会社に連絡、相談しましょう。
また、カードローン会社によっては契約後のマイページや専用のアプリから簡単に現在の借入額や返済日、残りの返済回数などをすぐに確認できる便利なサービスもあります。
借金がどれだけ残っているかを見るのが嫌な人や、現実逃避をしたい人も多いですが、借金を確実に返済するためには現実を見て危機感を常に持っておくことが大切です。
事前に返済計画を立てる
カードローンの利用で自己破産したくないなら、事前に返済計画を立てるようにしましょう。
返済計画を立てる時は、まずは自分の毎月の収入や支出を把握しなければいけません。
例えば、収入が20万円、固定費が18万円かかる場合は毎月2万円しか返済に充てることはできませんよね?
2万円では足りない場合、借入希望額を減らすか、副業やアルバイトなどで収入を増やす必要があるでしょう。
このように、現在の収支を把握できていれば、カードローンを利用した後の返済計画が立てられます。
カードローンは「審査に通過して、契約できれば満足。」という人もいますが、契約後は内容通りに返済していく必要があるため、計画的に利用するようにしてください。
また、カードローン会社によっては、公式サイトで返済シミュレーションツールを提供しているところも多いです。
返済シミュレーションツールでは、毎月の返済額や支払回数、完済までの期間などを確認できるため返済計画を立てやすいです。
臨時返済を積極的に活用する
カードローンの利用で自己破産したくないなら、臨時返済を積極的に活用するのも良いでしょう。
臨時返済とは、ボーナスが入った時は臨時収入が入った時、お金に余裕がある時に毎月の約定返済とは別に、カードローンの返済をすることです。
臨時返済をすることで返済期間を短縮することができ、利息を低く抑えることもできます。
利息は基本的に借入れ残高に比例するため、残債務を早く減らすことで負担を軽減でき、トータルの返済額も減額可能です。
支払い条件を見直す
毎月の返済額が負担に感じている場合は、返済中のカードローンの毎月の返済額を見直す相談をしましょう。
しっかりと返済する意志を伝えることができれば、毎月の返済額を変更することは可能です。
支払いが困難に感じている場合、この状態が続くと自己破産まで追いやられることにもなりませんので、早い段階で相談しましょう!
自己破産しても、消えない借金があります
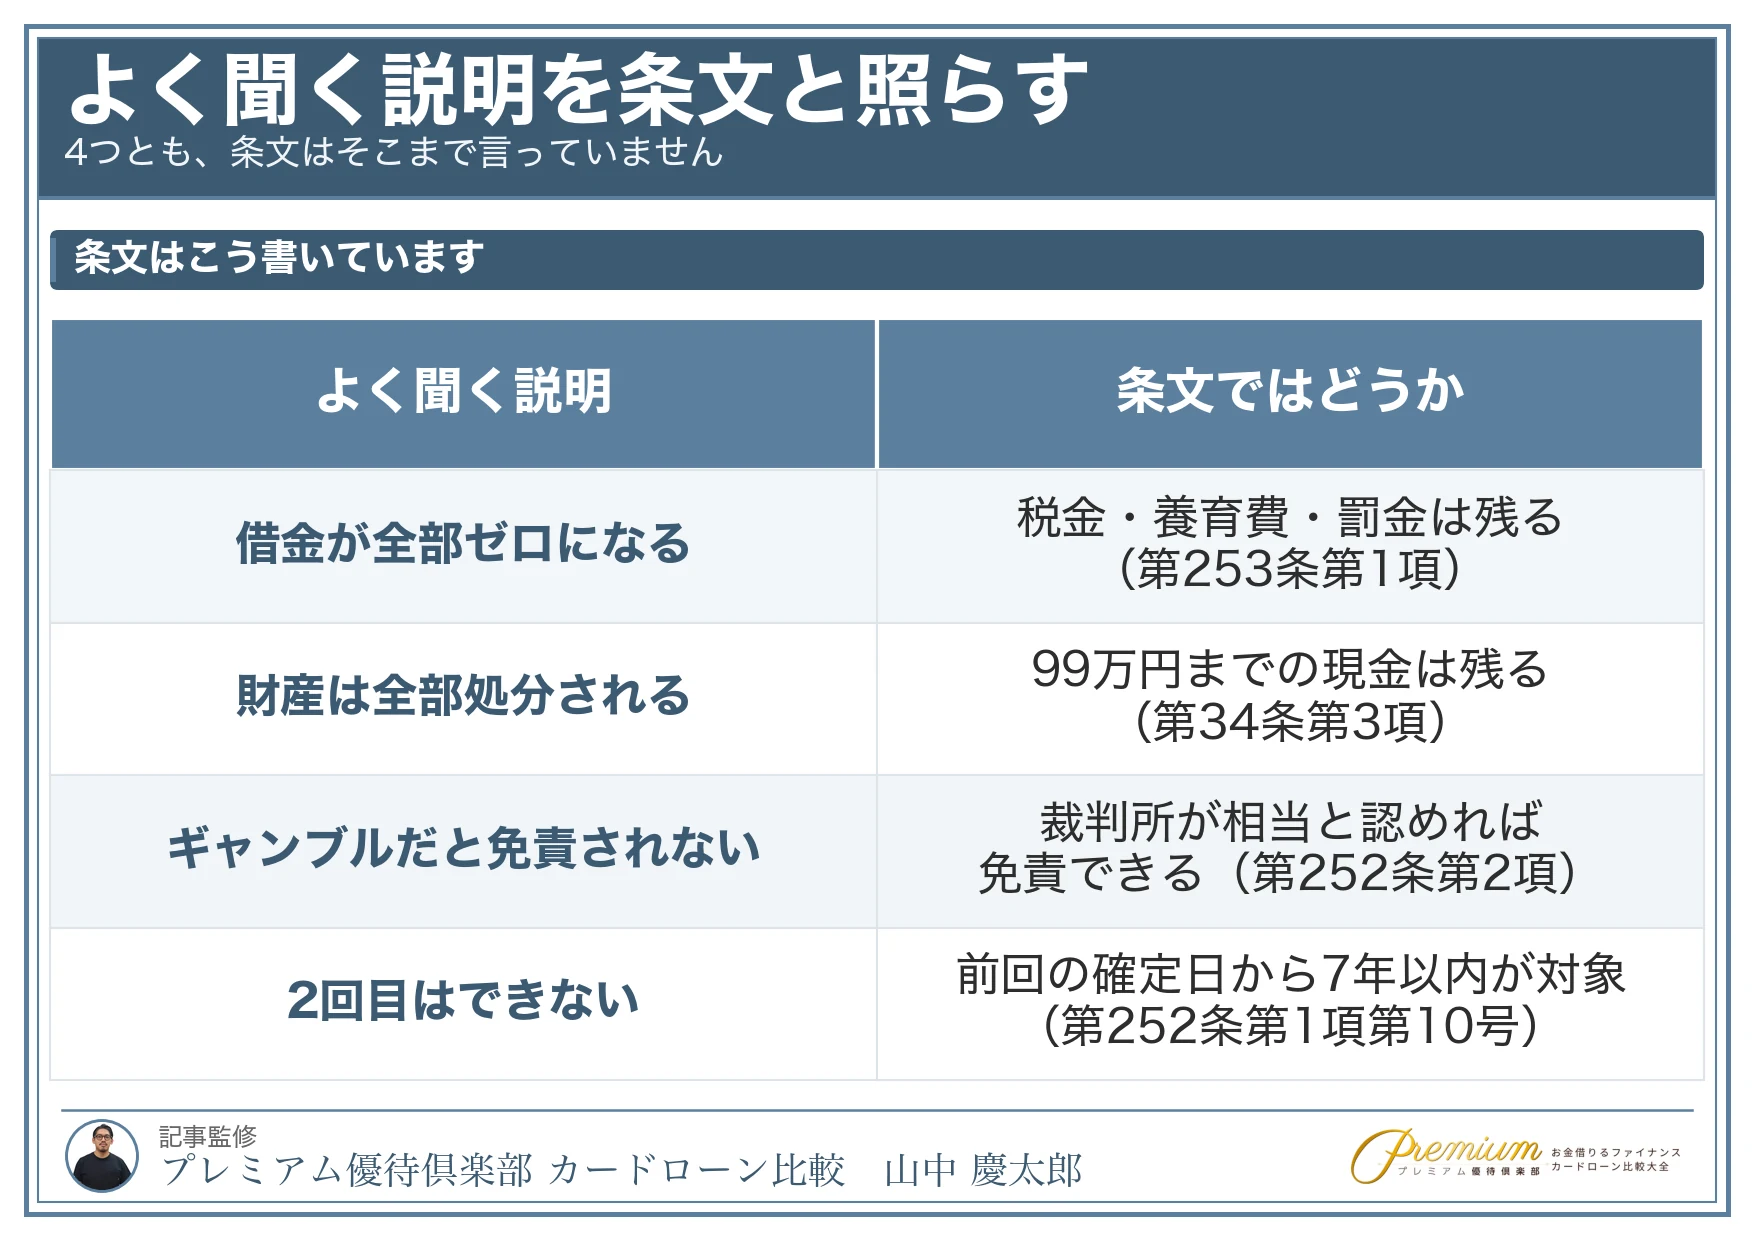
「自己破産をすれば借金がゼロになる」と説明されることがあります。
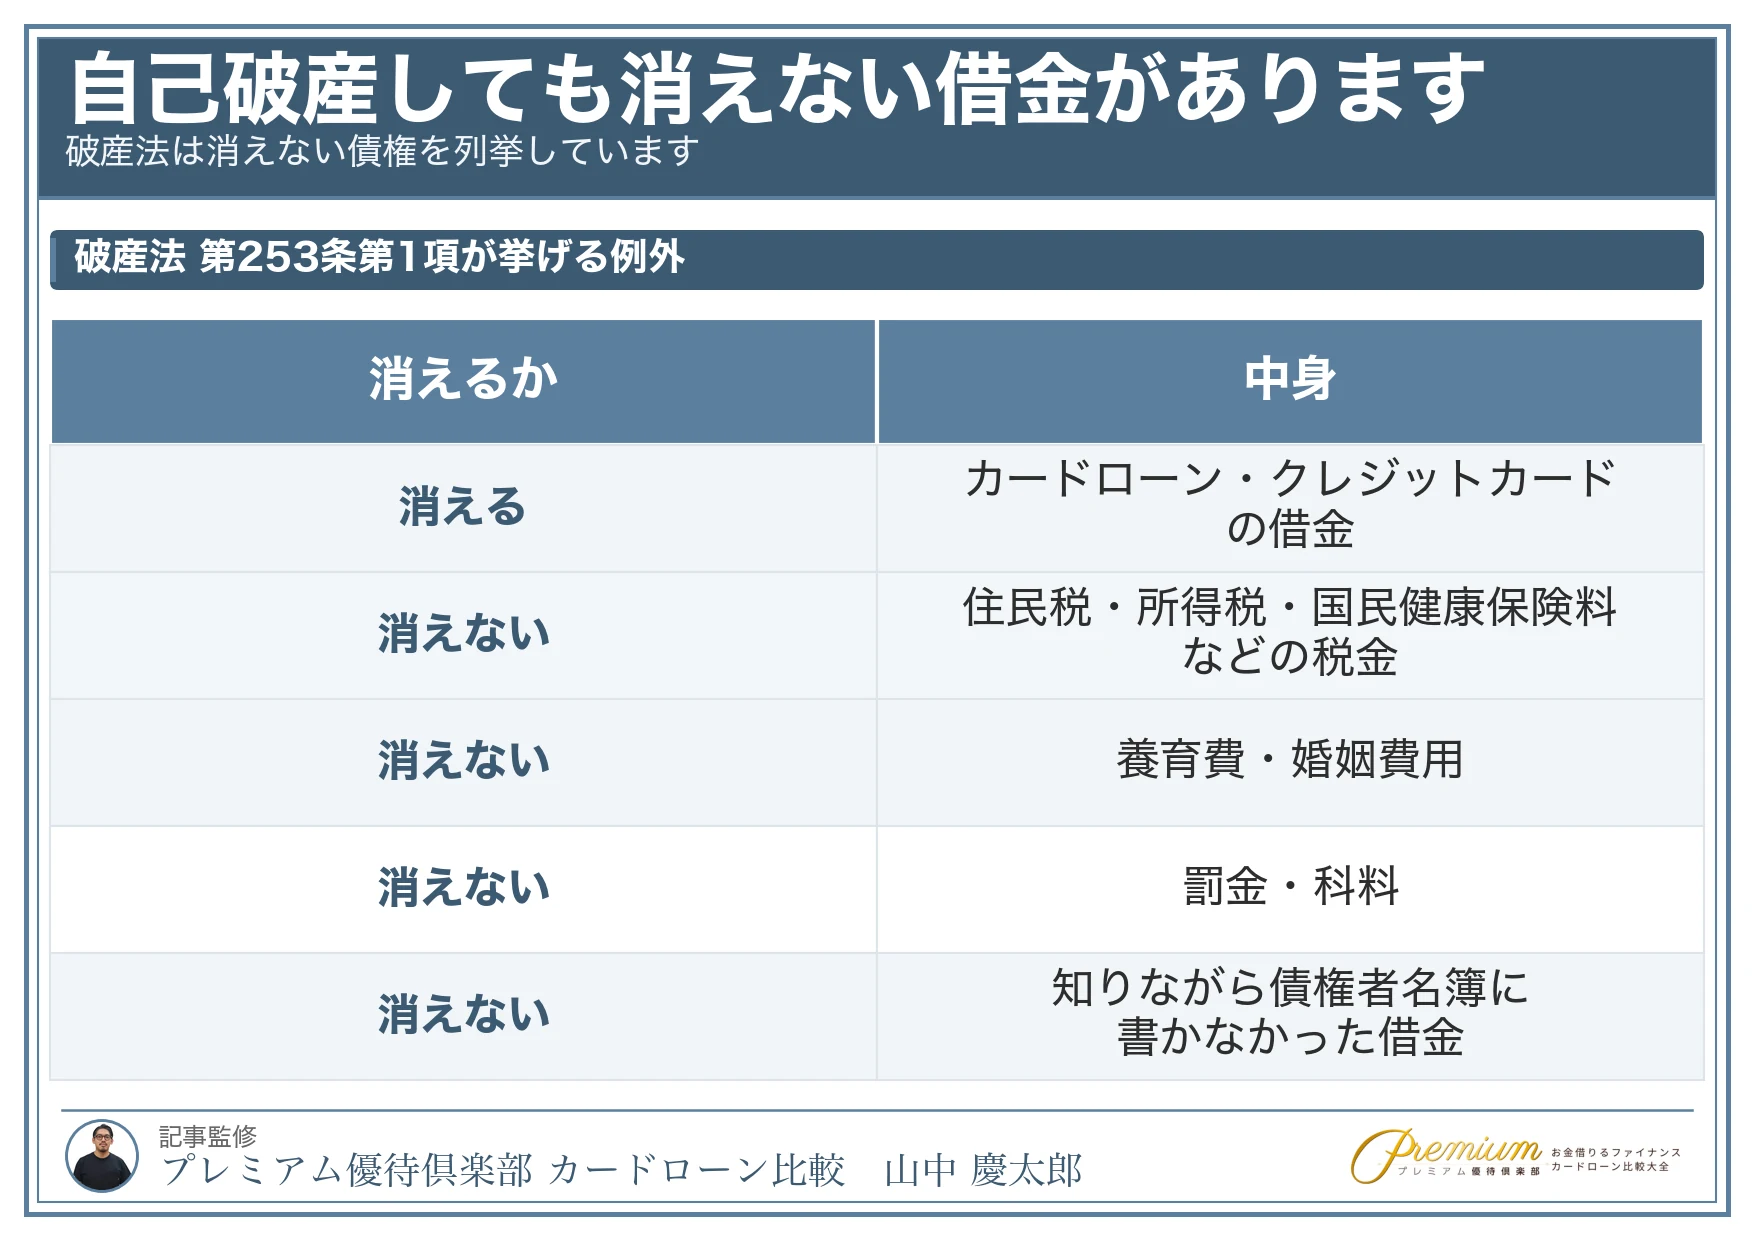
しかし、破産法は消えない債権をはっきり列挙しています。
条文が列挙している「消えない借金」
破産法の第253条第1項は、免責許可の決定が確定すると破産債権について責任を免れると定めています。
ただし、その直後に「この限りでない」として7つの例外が並んでいます。
| 消えないもの | 具体例 |
|---|---|
| 租税等の請求権 | 住民税・所得税・国民健康保険料など |
| 悪意で加えた不法行為に基づく 損害賠償請求権 |
意図的に他人を害したことによる賠償 |
| 故意または重大な過失で 人の生命・身体を害した賠償 |
重大な過失による人身事故の賠償 |
| 夫婦間の協力扶助・婚姻費用・ 子の監護・扶養の義務 |
養育費・婚姻費用 |
| 雇用関係にもとづく 使用人の請求権・預り金 |
従業員への未払い給与 |
| 知りながら債権者名簿に 記載しなかった請求権 |
申立てのときに意図的に外した借金 |
| 罰金等の請求権 | 罰金・科料など |
出典:e-Gov法令検索「破産法(平成十六年法律第七十五号)」第253条第1項
税金と養育費が消えないことは、とくに影響が大きいところです。
自己破産を終えても、滞納していた住民税や国民健康保険料は払い続けることになります。
また同じ条文の第2項は、保証人に対する権利には影響しないとしています。
自分の借金が消えても、保証人になってもらっていた人には請求が向かいます。
カードローンの借金はどちらに入るか
カードローンの借金は、上の7つのどれにも当てはまりません。
免責許可の決定が確定すれば、返済の義務は無くなります。
ただし注意したいのが「知りながら債権者名簿に記載しなかった請求権」です。
借りている先を1社でも意図的に書かずに申し立てると、その借金だけは消えません。
家族や知人からの借入も含めて、申立てのときにすべて出してください。
- カードローンの借金は免責の対象になる
- 税金・養育費・罰金などは消えない
- 保証人への請求は残る
- 書き忘れではなく「知りながら書かなかった」借金は消えない
財産がすべて無くなるわけでもありません
「自己破産をすると財産を没収される」という言い方もよく見かけます。
これも、条文を読むと違います。
手元に残ると条文が定めているもの
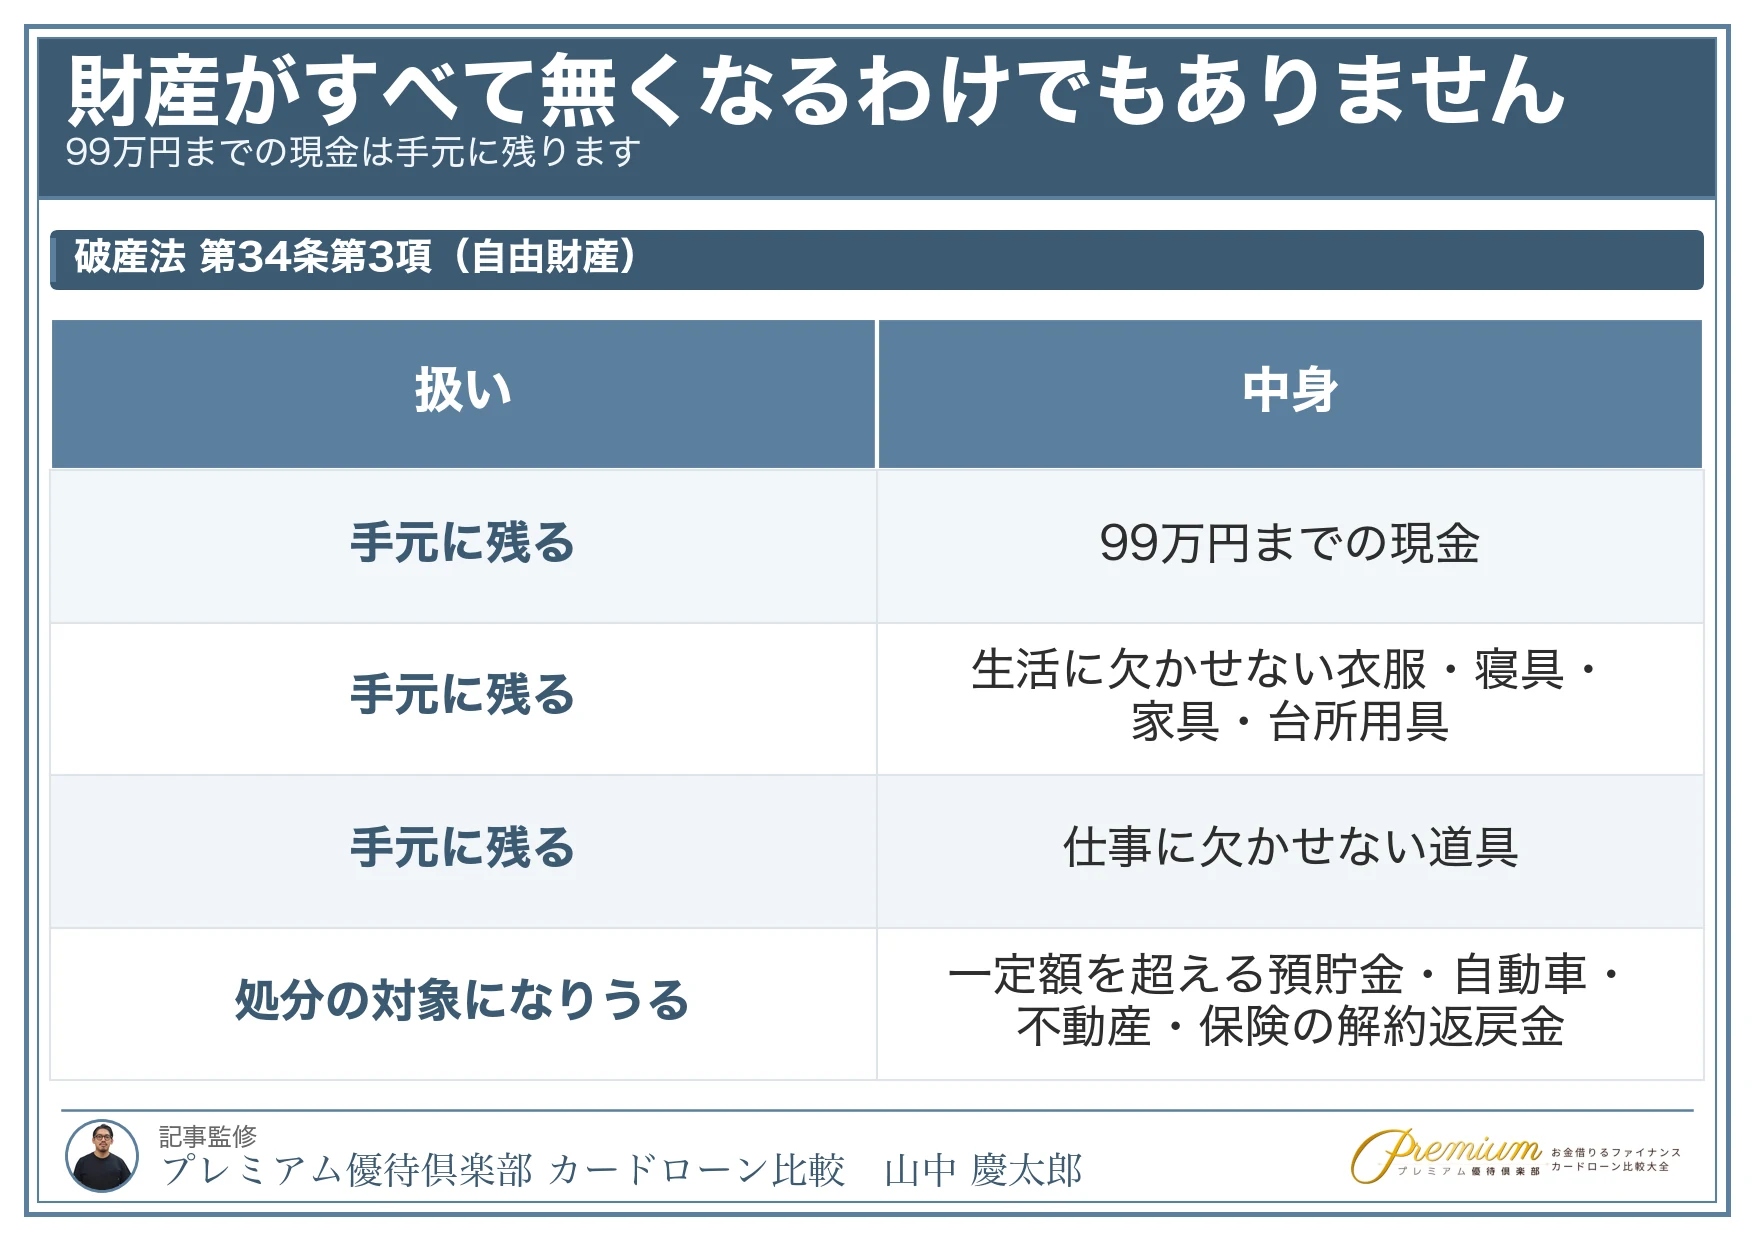
破産法の第34条第3項は、次の財産は破産財団に属しないと定めています。
一 民事執行法(昭和五十四年法律第四号)第百三十一条第三号に規定する額に二分の三を乗じた額の金銭
二 差し押さえることができない財産
出典:e-Gov法令検索「破産法(平成十六年法律第七十五号)」第34条第3項
民事執行法の第131条第3号が指す金額は、民事執行法施行令の第1条で66万円と定められています。
その1.5倍なので、99万円までの現金は手元に残ります。
差し押さえができない財産には、生活に欠かせない衣服・寝具・家具・台所用具などが含まれます。
| 扱い | 中身 |
|---|---|
| 手元に残る | 99万円までの現金/生活に欠かせない衣服・寝具・家具・台所用具/仕事に欠かせない道具 |
| 処分の対象になりうる | 一定額を超える預貯金・自動車・不動産・保険の解約返戻金など |
さらに同じ条文の第4項は、裁判所が破産財団に属しない財産の範囲を拡張できると定めています。
生活の状況などを考慮して、残せる範囲が広がることがあります。
具体的にどこまで残せるかは事情によって変わるので、申立ての前に弁護士や司法書士に相談してください。
カードローンで自己破産をする時の注意点
続いて、カードローンでやむを得ず自己破産手続きを進める場合の注意点を紹介します。
口座の預金に注意
消費者金融で借入している場合は、無担保になるため自己破産しても担保の心配はありません。
しかし、銀行のカードローンの場合は口座に残っている預金が相殺されてしまうため注意が必要です。
どうしても手元にお金を残しておきたい場合は、預金からお金を用意しておくことをおすすめします。
引き落とし口座がある場合は引き落とし不可能
現在家賃やスマホ代などの支払いを口座引き落としに設定している場合、それらの引き落としも不可能になります。
そのため、自己破産手続きの前に別の銀行口座へ変更するか、支払い方法を変更するかなどの手続きをしてください。
職業制限がある
自己破産をすると以下の職業は自己破産手続きが完了するまで業務を停止しなければいけません。
資格剥奪や資格を取得できないというわけではありませんが、業務が営業停止となってしまうため破産手続き中の収入がゼロになってしまうこともあるのです。
- 弁護士・司法書士・税理士等の士業
- 宅地建物取引士
- 生命保険募集人
- 警備員
自己破産後すぐはカードローンを利用できない
といった悩みを持つ人もいるでしょう。
結論から言うと、自己破産手続きが完了してから一定期間カードローンの利用は難しいです。
その理由は、信用情報機関に事故情報が記録されるからです。
期間は「どこから借りたか」ではなく「どの信用情報機関か」で決まります。
すぐに確認したい場合は、それぞれの信用情報機関に開示請求を行い、事故情報が消えているかを確認しましょう。
また、この期間が経過したからといっても、貸金業者からの借入が難しい状態が続きます。
しかし、100%借入できないというわけでなく、免責期間が下ってから信用情報の事故情報が消えて、その後の収入が安定していれば借入できる可能性もあるのです。
自己破産後でもカードローンの利用を検討している人の多くは、借金をするのが当たり前となっており、危機感がなくなっている可能性があるため、まずはその環境を改善するのが良いでしょう。
信用情報機関の事故情報が消えるまでの期間
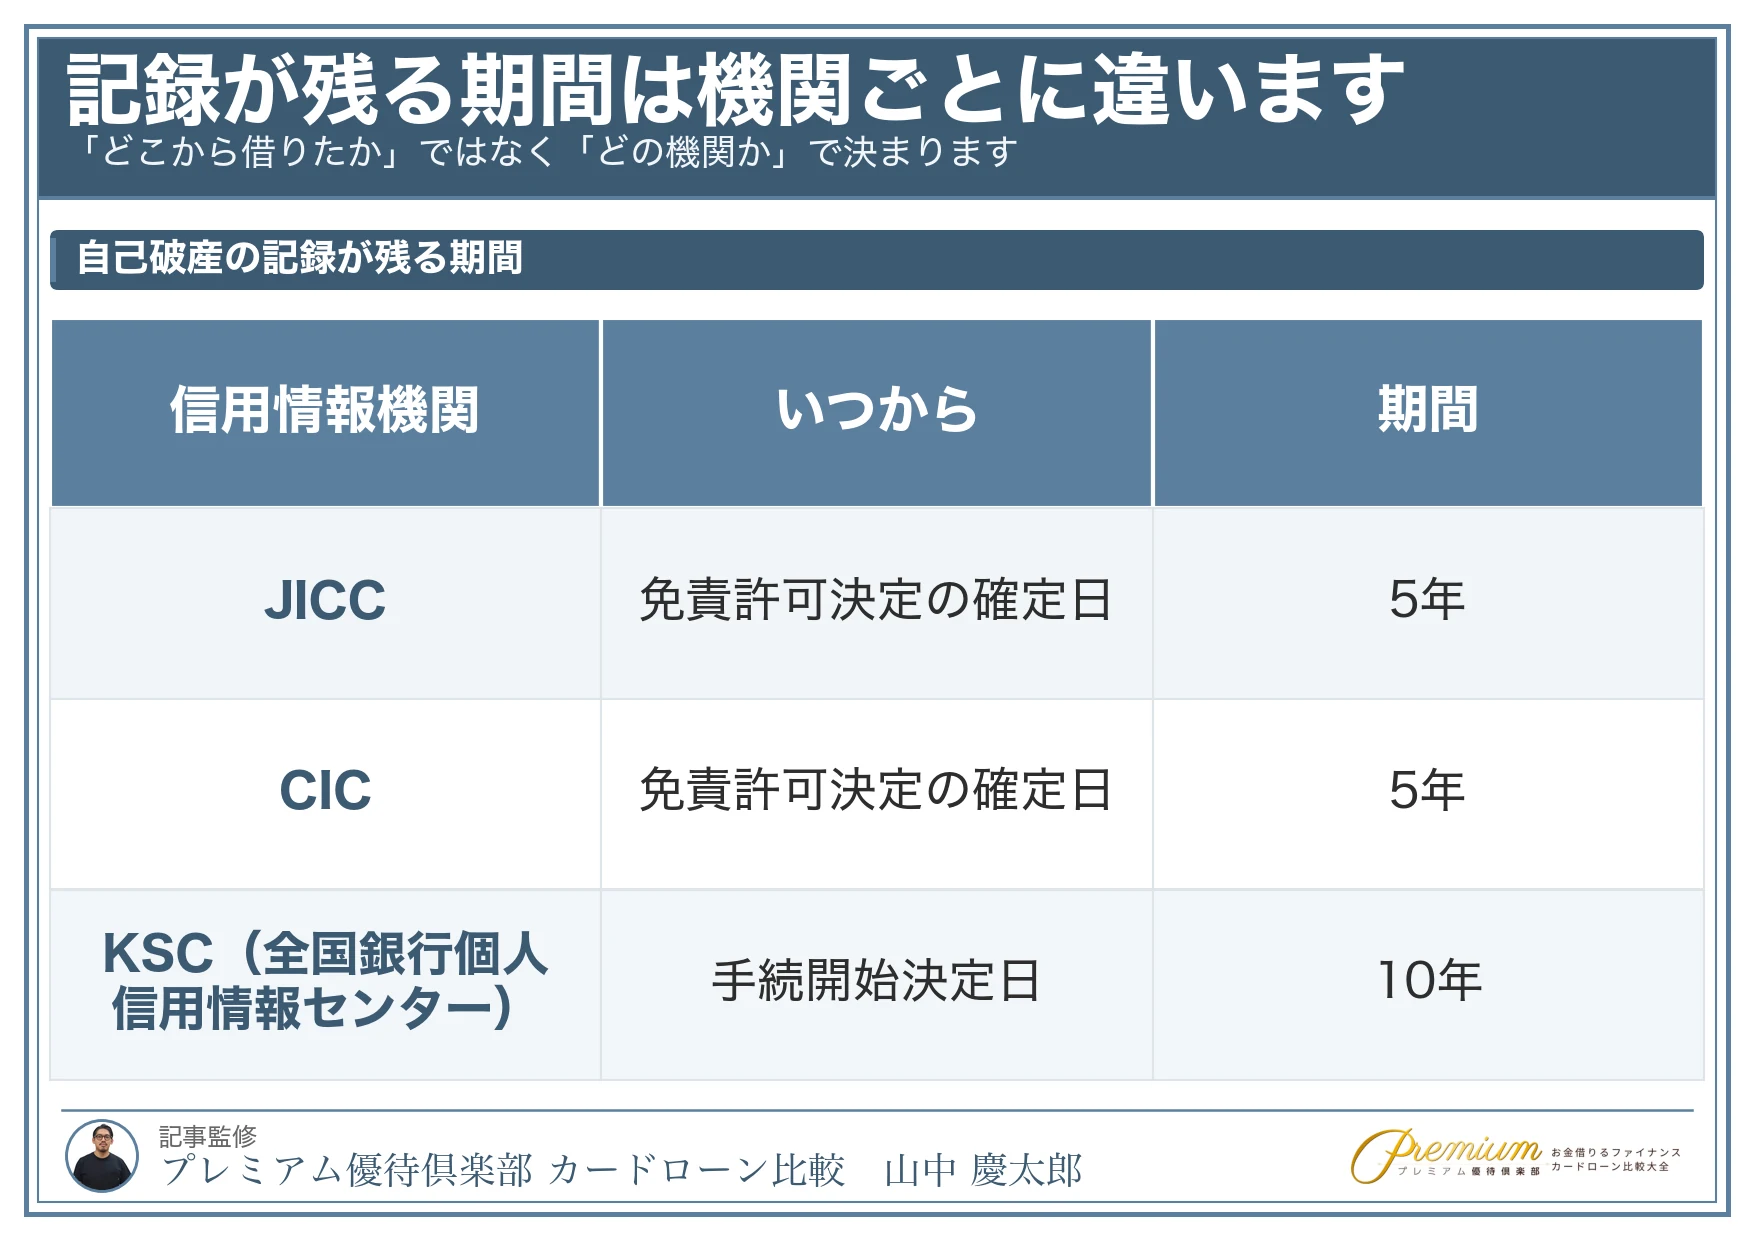
信用情報機関に記録された事故情報が消えるまでの期間は、信用情報機関によって異なります。
主な信用情報機関と事故情報が残る期間は以下のとおりです。
| JICC | CIC | KSC | |
|---|---|---|---|
| 任意整理 | 完済から5年 | 完済から5年 | 完済から5年 |
| 個人再生 | 完済から5年 | 完済から5年 | 完済から5年 |
| 自己破産 | 免責許可決定確定日から5年 | 免責許可決定確定日から5年 | 官報情報として決定日から7年 |
このように、事故情報が記録されてから5年~7年は記録が残ってしまいます。
この事故情報はカードローンの利用だけでなく、他のローン審査やクレジット審査にも影響してしまうため注意しましょう。
5年で消えるのはJICCとCICで、KSC(全国銀行個人信用情報センター)は官報情報として7年です。
KSCは2022年11月4日に、官報情報の登録期間を10年から7年へ短縮しています(全国銀行協会「一部情報の登録終了および登録期間の短縮について」)。「KSCは10年」という説明は、それ以前のものです。
銀行から借りる予定があるなら、長いほうで考えてください。
消えているかどうかは、各機関に開示請求をすれば自分で確認できます。
自己破産後にカードローンを利用する時の注意点
続いて、自己破産後にカードローンを利用する時の注意点を紹介します。
自己破産時に借入していた業者からは借入できない
自己破産後に再びカードローンを利用する時は、自己破産時に借入していた業者からは借入できないことを把握しておきましょう。
信用情報機関の事故情報が削除されても、自己破産手続きを対象にした債権者かその系列の業者では独自の事故情報を保有している場合が多いです。
そのため、信用情報が回復しても今後二度と審査に通過できないこともありますので、他の業者のカードローンを利用しましょう。
複数のカードローンに同時申込をしない
複数のカードローンに同時申込はしないようにしましょう。
自己破産後にカードローンの審査に通過できるか不安で、複数の業者のカードローンに申込をして、「1社でも審査に通過できればいいや!」と考える人は少なくありません。
しかし、同時に複数業者のカードローンに申込をすると、「相当お金に困っている人」と判断されてしまい審査落ちしてしまう可能性が高くなります。
どうしても借入したいなら、1社に絞って申込をするようにしましょう。
再度自己破産しないように安定した収入が得られるようにしておく
カードローンを利用する時は、再び自己破産しないように安定した収入を得られるようにしておきましょう。
安定した収入を得ていれば審査にも通過しやすくなりますし、カードローン利用後でも計画的に返済できるでしょう。
自己破産後の事故情報が削除されるまでの期間を利用して、就職したり、転職したりなど、安定した収入を得られるようにしておきましょう。
自己破産できる人とできない人
借金の返済ができずに困っていても、誰でも自己破産ができるというわけではありません。
「どれだけ借金をしても自己破産をすれば借金がチャラになる!」と思っている人も多いですが、免責が認められなければ借金の支払い義務がなくなることはありません。
ここでは、自己破産ができる人とできない人の特徴を紹介します。
自己破産できるケース
自己破産できるケースは、まずは借金の返済が困難であることを証明する必要があります。
例えば、借金はたくさんあるものの、仕事は安定しており毎月収入がある場合は自己破産の手続きを進めることは正直難しいです。
自己破産の手続きでは詳しい状況を記載した申立書を裁判所に提出する必要がありますが、申立書には現在の収入や預貯金、借金額などを記載します。
どれだけ返済が困難でも、収入が安定している場合は返済が困難であることを証明することは難しくなるのです。
自己破産できないケース
免責が認められにくくなるのは、破産法の第252条第1項が挙げる事由に当てはまるときです。
条文は11号まで並んでおり、次のようなものが入っています。
- 債権者を害する目的で財産を隠したり壊したりした
- 浪費または 賭博その他の射幸行為によって著しく財産を減らした(4号)
- 虚偽の債権者名簿を提出した(7号)
- 前回の免責許可の決定が確定した日から7年以内に申し立てた(10号)
ギャンブルや浪費は、たしかにこの中に入っています(4号)。
しかし「だから自己破産できない」とは条文に書かれていません。
同じ第252条の第2項は、次のように定めています。
2 前項の規定にかかわらず、同項各号に掲げる事由のいずれかに該当する場合であっても、裁判所は、破産手続開始の決定に至った経緯その他一切の事情を考慮して免責を許可することが相当であると認めるときは、免責許可の決定をすることができる。
出典:e-Gov法令検索「破産法(平成十六年法律第七十五号)」第252条第2項
これが裁量免責と呼ばれるものです。
ギャンブルが原因でも、事情を考慮して免責が認められることがあります。
2回目についても同じです。
条文が挙げているのは「前回の免責許可の決定が確定した日から7年以内」の申立てです(10号)。
7年を過ぎていれば、この号には当たりません。
なお、借金の総額について法律に下限の定めはありません。
金額が小さいときは別の手続きのほうが合うこともあるので、自分の場合にどれが合うかは弁護士や司法書士に相談してください。
カードローンの借金を自己破産するメリット
続いて、カードローンの借金を自己破産するメリットを紹介します。
受任後、最短即日催促や取り立てを止められる
自己破産手続きを弁護士に依頼し、受任後最短即日で現在の借入先の催促や取り立てを止めることができます。
受任通知が債権者に届いた時点で催促や取り立てがストップするため、精神的にも落ち着いた状態で自己破産の手続きを進めることができます。
手続きはそこまで面倒ではない
自己破産の手続きは、基本的に弁護士が代わりに進めてくれます。
自分で行う手続きの負担はそこまでないため、手続きを簡略化して裁判所に申立てができます。
また、裁判所に同行する時も弁護士が一緒についてきてくれるため、非常に心強いです。
カードローンの返済義務がなくなる
免責許可の決定が確定すると、カードローンの返済義務はなくなります。
取り立ても止まり、毎月の返済に追われる状態から抜けられます。
ただし「全額免除」ではありません。
税金・養育費・罰金などは残ります(自己破産しても消えない借金)。
保証人になってもらっていた場合、その人への請求も残ります。
事故情報が消えたあとに検討できるカードローン
ここで紹介するのは、事故情報が消えたあとの申込先の候補です。
事故情報が残っている間は、どの会社でも審査に通りません。
まず開示請求で、自分の記録が消えているかを確かめてください。
フクホー
出典:フクホー
フクホーはキャッシング・消費者金融・ローンのサービスを提供している創業50年の消費者金融です。
申込はインターネットや電話で24時間申込を受け付けているのが特徴の一つです。
そのため、急な出費で「今すぐお金が必要!」といった場合でも柔軟に対応してもらえるのが魅力です。
来店なしで即日融資も可能なため、近くに店舗がない人やネットに疎い人でも気軽に申込ができます。
また、契約書類が全国のセブンイレブンにて提供しているネットプリントサービスで簡単にプリントアウトが可能です。
取扱ローンはフリーキャッシングと借り換えローンの2種類あり、フリーキャッシングでは用途の成約なし、店舗や連帯保証人なしで借入ができます。
- 20歳以上の定期的な収入と返済能力を有する方で当社基準を満たす方
| 金利 | 7.30%~18.0% |
|---|---|
| 融資までの時間 | 最短即日※ |
| 無利息期間 | なし |
| 担保・保証人 | 不要 |
| パート・アルバイト・学生の利用 | 〇 |
※お申込み時間や審査によりご希望に添えない場合がございます。
アロー
出典:アロー
アローはアプリで郵送物は原則なしのWeb完結キャッシングができる消費者金融です。
スピード審査で最短即日※融資を受けることができるため、急な出費でも安心です。
※お申込み時間や審査によりご希望に添えない場合がございます。
また、公式サイトでは融資可能かはすぐにわかる「3秒診断」があり、事前に融資可能かどうかを診断できます。
さらに、同じ公式サイトで毎月の返済額が試算できる返済シミュレーションツールも用意されているため、事前に返済額や完済までの期間を把握することができます。
申込は専用のアプリ上で簡単に済ませることができ、郵送物が自宅に届くこともありません。
- 年齢25歳~65歳の方
- 貸金業者からの借入が年収の3分の1を超えていない方
- 勤続年数が1年以上の方
- 他社への返済が遅れていない方
- 自営業の方は確定申告等、年収証明ができる方
| 金利 | 15.0~19.94% |
|---|---|
| 融資までの時間 | 最短即日※ |
| 無利息期間 | なし |
| 担保・保証人 | 不要 |
| パート・アルバイト・学生の利用 | 〇(学生不可) |
※お申込み時間や審査によりご希望に添えない場合がございます。
ライフティ
出典:ライフティ
ライフティは中小消費者金融には珍しい最大35日間の無利息サービスを提供している消費者金融です。
Webからの申し込みは24時間受け付けており、借入可能かどうかがすぐにわかる「0.3秒診断」も魅力です。
また、公式サイトでは事前に返済回数や返済額を計算できる返済シミュレーションツールも用意しているため、事前に返済計画を立ててから借入申込ができます。
さらに、ライフティは比較的柔軟な審査が期待できる点も魅力で、過去に自己破産や債務整理をした方などの金融事故者への融資も積極的に行っています。
- 20歳~69歳
| 金利 | 8.0%~20.0% |
|---|---|
| 融資までの時間 | 1日~3日 |
| 無利息期間 | 最大35日間 |
| 担保・保証人 | 不要 |
| パート・アルバイト・学生の利用 | 〇 |
ダイレクトワン
出典:ダイレクトワン
ダイレクトワンはインターネット・電話・店頭窓口の中から、都合にあった方法でお申込み可能なカードローンです。
スルガ銀行グループのカードローンで、初めての方なら最大55日間の無利息期間を用意しています。
商品ラインナップが豊富で、借り換えローンや女性専用のカードローン、自営業者サポートローン、オートローンなどを提供しています。
最短当日※の借入でも可能で、申込から最短30分※後にはカードが発行されるためすぐにお金を借りることも可能です。
※お申込み時間や審査によりご希望に添えない場合がございます。
- 20歳~69歳までの安定した収入のある方
| 金利 | 4.9%~18.0% |
|---|---|
| 融資までの時間 | 最短即日※ |
| 無利息期間 | 最大55日間 |
| 担保・保証人 | 不要 |
| パート・アルバイト・学生の利用 | 〇 |
※お申込み時間や審査によりご希望に添えない場合がございます。
MONEY CARD GOLD
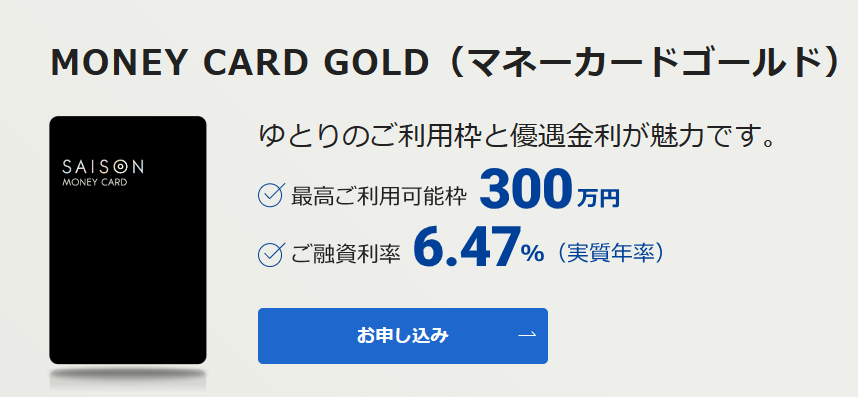
MONEY CARD GOLDは、セゾンカードが展開しているカードローンで、200万円と300万円の2つの利用枠を用意しています。
また、200万円のコースであれば実質年率※は8.47%と金利も魅力です。
全国のコンビニATMや郵便局、地方銀行で利用できるので、使い勝手においても抜群でしょう。
はじめて契約する方であれば、実質2か月分の利息が0円なので、お得に利用することができます。
※ご融資利率は、毎年2月1日時点のみずほ銀行の短期プライムレートにより、年1回変動します。
(2022年2月1日時点の短期プライムレート:1.475%)
<参考>MONEY CARDのご融資利率(実質年率):8.0%~17.7%
- 20歳から75歳までの年収400万円(税込)以上の方でご連絡可能な方
※学生・主婦・年金収入のみの方はお申し込みいただけません。
| 金利 | 300万円コース:実質年率 6.47% 200万円コース:実質年率8.47% |
|---|---|
| 融資までの時間 | 数日程度 |
| 無利息期間 | 最大2か月分の利息実質0円※ |
| 担保・保証人 | 不要 |
| パート・アルバイト・学生の利用 | △ |
※ MONEY CARD GOLDまたはMONEY CARDに契約のうえ、ご入会日の翌月末までにお借入れいただいた分について、入会日から3ヵ月後のお支払日(お引落日)までにご返済いただいた分の利息をもれなくキャッシュバック。
※ 新規契約者+ご利用。詳しくは公式サイトをご覧ください。
カードローンと破産のよくある質問
最後に、よくある質問にお答えします。
自己破産をすれば借金は全部なくなりますか?
なくなりません。
破産法の第253条第1項は、免責許可の決定が確定すると破産債権について責任を免れると定めたうえで、7つの例外を挙げています。
租税等の請求権(住民税・所得税・国民健康保険料など)、悪意で加えた不法行為にもとづく損害賠償請求権、養育費や婚姻費用などの義務、罰金等の請求権などです。
カードローンの借金はこの例外に入らないので、免責の対象になります。
自己破産をすると財産はすべて処分されますか?
されません。
破産法の第34条第3項は、民事執行法第131条第3号に規定する額に二分の三を乗じた額の金銭と、差し押さえることができない財産は破産財団に属しないと定めています。
民事執行法施行令の第1条がその額を66万円としているので、99万円までの現金は手元に残ります。
生活に欠かせない衣服や家具なども差押えの対象外です。
さらに同条第4項で、裁判所が残せる範囲を広げることもできます。
ギャンブルが原因だと自己破産できませんか?
できないとは限りません。
浪費や賭博その他の射幸行為によって著しく財産を減らしたことは、破産法第252条第1項第4号の事由に当たります。
ただし同条第2項は、その事由に当たる場合でも、裁判所が一切の事情を考慮して相当と認めるときは免責許可の決定をすることができると定めています。
これが裁量免責です。
2回目の自己破産はできませんか?
条文が挙げているのは「前回の免責許可の決定が確定した日から7年以内」の申立てです(破産法第252条第1項第10号)。
7年を過ぎていれば、この号には当たりません。
ただし同じ事情を繰り返している場合は、他の号や裁量免責の判断に影響します。
自己破産の記録は何年で消えますか?
信用情報機関によって違います。
JICCとCICは免責許可決定の確定日から5年、KSC(全国銀行個人信用情報センター)は官報情報として決定日から7年です。
銀行から借りる予定があるなら、長いほうで考えてください。
消えているかどうかは、各機関に開示請求をすれば自分で確認できます。
自己破産の手続き中に借りられるカードローンはありますか?
ありません。
手続き中は信用情報に記録が残っており、どの会社の審査も通りません。
手続き中に新たな借入をすると、破産法第252条第1項が挙げる事由に触れるおそれもあります。
カードローンと破産のまとめ
今回はカードローンで自己破産しないための対策や注意点、自己破産後のカードローンの利用についてなど、詳しく紹介してきました。
自己破産後にすぐにカードローンを利用することはできません。
しかし、5年~7年経ち、事故情報が削除されればカードローンを利用して借入することができます。
カードローンは気軽にお金を借りることができて、上手く活用すれば大変便利なサービスですが、注意しなければ自己破産まで追いやられるリスクもあります。
この記事がカードローンを利用する方や現在利用している方のお役に立てれば幸いです。
- プロミスの審査難易度は甘いって本当?返済・借入方法・審査時間まで解説
- 審査が甘いカードローンはどれ?最短即日で借りられるおすすめキャッシング厳選5選
- 【最新版】消費者金融おすすめ比較ランキング18選|大手・中小・学生別で金利や審査基準を比較
- プロミスの悪い口コミ・評判が目立つ理由|審査基準・危険性・実態を調査
- 【ピンチ脱出】今すぐお金が必要なときにできることを徹底解説|未成年・学生必見
- SMBCモビットの評判・口コミは実際どう?【激辛】デメリット・メリットまで徹底解説
- 今すぐお金を借りる方法|即日は可能?審査基準は?徹底解説
- 専業主婦でも借りられる人気カードローン厳選5選|金利がお得&安心なキャッシングまとめ
- アイフルの評判が最悪でやばい?アイフルのデメリット・メリットまで徹底解説
- キャッシングのおすすめ人気ランキング|金利・審査基準を徹底比較
- 学生ローンおすすめ人気総合ランキング【厳選10社】金利・審査で徹底解説
- 審査なしでお金を借りる方法は?即日で10万円借りられる人気カードローン5選
- おまとめローン人気おすすめランキングTOP10
※当サイトに記載の情報に関して、確実性・信頼性を保証するものではありません。当サイトにて行っている評価等は独自調査による評価に基づくものであり、商品性や品質などを保証するものではありません。
※当サイトで掲載している、手数料・価格等の情報は特定時点での情報です。最新情報は各公式サイトにてご確認ください。
※当サイトに記載する情報の著作権または関連する権利は全て、当サイトまたは情報を提供する第三者に帰属します。転用、複製、販売などを含め無断での利用を禁止します。