このような悩みや疑問を持つ方必見です。
現在他社からの借入があっても、新規で借入することはできます。
しかし、借入がある状態では他社からの新規借入の審査には通りにくいことも事実です。

この記事では、借入があっても借りられるカードローンや、他社からの借入があっても借りられるボーダーライン、複数社から借りている方が審査に通過する方法などを紹介します。
- 大手消費者金融なら5件以上の借入先があっても可能性がある
- 銀行カードローンは2社以上の借入先があると厳しい
- 中小消費者金融や顧客獲得のために柔軟な審査を実施している
- おまとめローンなら複数の借入先があっても融資を受けられる可能性がある
他社借入があっても新規カードローンで借入することはできる
現在、他社から借入があっても、新規カードローンで借入することは可能です。
他社からの借入があるからといって、必ず審査に落ちるというわけではありません。
実際に、他社からの借入があっても新たな借入をしている方はいます。
しかし、金融機関によって審査基準が異なり、借入額や借入件数によっては返済能力が低いと判断されて審査に落ちてしまうこともあります。
新規で借入する方よりも、他社から借入がある方の方が審査に通過できる可能性は低いです。
この点をしっかり理解した上で、申込をするようにしましょう。
なお、他社借入があっても借入しやすいのは大手消費者金融です。
カードローンは銀行等の金融機関も提供していますが、消費者金融であれば独自の審査基準を設けているので、審査に通過できる可能性は高いです。
おまとめローンなら他社借入総額をまとめられる
おまとめローンを利用すれば、他社総額をまとめることができます。
通常、カードローンの貸付は総量規制により「年収の3分の1を超える貸付をしてはいけない」と定められています。
そのため、他社借入額が多すぎる方は審査に通過しにくいです。
しかし、おまとめローンは総量規制の「例外貸付け」にあたるため、要件を満たす契約であれば借入総額が年収の3分の1を超えていても借りられます。「対象外(除外)」ではないので、組んだあとの残高は次の申込で合算されます。
また、現在の借入先よりも低金利で借りられるおまとめローンがあれば、総返済額を減額することもできるのです。
ただし、借りられる額はいまの借入を返すために必要な額までです。貸金業法施行規則10条の23第1項1号が「当該債務を弁済するために必要な資金の貸付け」と書いているので、上限なしで借りられるわけではありません。

審査の甘いカードローンは存在しない
他社借入件数や金額が大きく、審査に通過できるか不安な方は審査の甘いカードローンを探しがちです。
しかし、審査の甘いカードローンは存在しません。
銀行も大手消費者金融も中小消費者金融でも、必ず審査を実施しており、審査が甘い金融機関は存在しません。
消費者金融では独自の審査基準を設けているため、銀行のカードローンと比べると審査に通過しやすいと言われています。
しかし、消費者金融の審査には落ちても、銀行のカードローンの審査には通過できたという方もいます。
「審査が甘い」「審査なし」という甘い誘い文句でお金に困っている方に近づく、ヤミ金業者もいますので、注意してください。
他社借入件数が2件以上だと銀行のカードローンの審査に通過するのは難しい
銀行では過剰貸付の防止のため、借入件数が2件以上を超えると審査が厳しくなります。
どの銀行でも、金融庁による定期的な立ち入り検査を実施しており、問題があると業務改善命令が下されます。
そうなると銀行側の損失が大きくなってしまい、得をすることは少ないです。
他社借入件数が2件を超えると銀行カードローンの審査に通過するのは難しいので、注意してください。
どうしても銀行のカードローンを利用したいなら、メガバンクを避けて地方銀行が提供するカードローンなどに申し込みをするのが良いでしょう。
地方銀行はメガバンクと比べても金融庁からの監視が厳しくなく、新規顧客獲得に積極的な印象があります。
他社借入があっても借入できる可能性はありますので、申込をしてみる価値は十分にあると言えるでしょう。
審査に通過できるか不安なら借入診断を利用しよう
他社借入があって、新規借入の審査に通過できるか不安な方は借入診断を活用しましょう。
多くの金融機関では、借入可能かを簡易的な診断で把握できる借入診断ツールを用意しています。
公式サイトから「年齢・年収・他社借入額」などの簡単な項目を入力するだけで、簡易的な診断が可能です。
診断結果はあくまでも目安であり、本審査で必ずその通りの結果になるわけではないですが、利用しても損はないでしょう。
もしも「借入可能」と診断されたなら、自信を持って申込ができるでしょう。
他社借入があっても借入できるボーダーライン
他社借入があっても借入できるボーダーラインは、5件までです
つまり、他社借入件数が5件未満であれば、審査に通過できる可能性があるということです。
もちろん、借入件数や金額が少ない方が良いことは事実ですが、5件までであればチャンスはあります。
| 登録人数 | 登録件数 | 一契約当たりの残高 | |
|---|---|---|---|
| 1件 | 690.1万人 | 690.1万件 | 67.0万円 |
| 2件 | 232.4万人 | 464.8万件 | 46.3万円 |
| 3件 | 84.8万人 | 254.4万件 | 39.7万円 |
| 4件 | 26.7万人 | 106.7万件 | 38.3万円 |
| 5件以上 | 9.6万人 | 51.2万件 | 48.7万円 |
| 合計 | 1,043.5万人 | 1,567.1万件 | 53.9万円 |
このように、借入件数が5件を超えている方は9.6万人以上もいます。
審査に通りにくいことは事実ですが、まだ諦める必要はありません。
借入件数5件以上はおまとめローンでの借入が得策
借入件数が5件以上あるなら、新規での契約の難易度は高いです。
そのため、おまとめローンでの借入が得策です。
5件以上の借入件数があるなら、総量規制ギリギリまで借入している方が多いでしょう。
総量規制ギリギリの借入がある場合、審査に通過するのは難しいです。
少しでも借入できる可能性を高めるなら、おまとめローンがおすすめです。
おまとめローンなら、現在の他社借入をまるごと立て替えてもらうことができます。
しかも、今よりも低金利で借りられれば、総返済額の負担も軽減されます。
借入件数6~7件以上でも審査に通過できた事例はある
借入件数が6~7件以上でも、審査に通過できたという事例はあります。
借入件数6~7件を超えると、ほとんどのカードローンの審査に落ちる可能性が高いです。
しかし、新規顧客獲得に力を入れており、独自の審査基準を設けている中小消費者金融なら借入できる可能性があります。
名前も聞いたことがないような中小消費者金融もあるかと思いますが、貸金業法を遵守している正規の貸金業者であれば、常識を超える催促や法外な利息を請求されることはありませんので、安心してください。
他社借入があっても審査に通過するコツ
ここからは、他社借入があっても審査に通過するコツを紹介します。
できるだけ借入額を減らしておく
他社借入があっても審査に通過したいなら、少しでも現在の借入金を減らしておくようにしましょう。
借入金が少ないほど、審査において有利になります。
数千円でも直近でも返済事実が信用情報に記録されていれば、審査において有利になる可能性が高いです。
返済能力があることを証明するために収入証明書を提出する
新規借入希望額が50万円以上、他社の借入金も合わせて合計100万円を超える場合、収入証明書の提出が求められます。
しかし、それ以下なら収入証明書の提出は求められません。
ですが、借入希望額が10万円でも収入証明書を提出すれば、返済能力があることを客観的に証明できます。
金融機関によっては、審査において優遇される可能性もあります。
提出する必要のないものをあえて提出することで、優良顧客と判断されれば審査に通過できるケースもあるのです。
収入によっては、希望額以上の借入ができる可能性もあります。
そのため、収入証明書は率先して提出するのが良いでしょう。
借入希望額を少額にしておく
新規でカードローンに申し込みをするなら、借入希望額を少なめにして申し込みをすると審査に通過しやすいです。
借入金額が少ないと、貸金業者からしても貸し倒れのリスクが低いです。
自分がお金を貸す側になってみても、年収300万円の人に「100万円貸してほしい」と言われるより、「5万円貸してほしい」と言われる方が貸しやすいですよね。
新規での借入をする時に大事なのは審査に通過することです。
審査にさえ通過してしまえば、後から増額申請をすることもできます。
審査に通過するためにも、借入希望額は必要最低限にして申し込みをしましょう。
同時申込はしない
少しでも審査に通過できる可能性を高めたいなら、同時申込は避けましょう。
一度カードローンに申し込みをすると、審査に通過できても落ちても申込情報が信用情報機関に記録されます。
カードローンの審査では信用情報機関に照会をかけて信用情報をチェックするので、直近で複数社の申込履歴があると審査において不利になります。
申込情報が記録される期間は6ヶ月です。
そのため、審査落ちしてから再度他のカードローンに申込をする際は、最低でも60日間空けてから手続きをするのが良いでしょう。
審査に通過しにくくなるだけでなく、慢性的にお金がない印象を与えてしまいます。
借入件数に嘘はつかない
現在、他社からの借入があることを知られたくないからといって、借入件数や金額で嘘をつくのはNGです。
先述した通り、カードローンの審査では必ず信用情報機関へ情報の照会をかけます。
この時に、借入件数や金額は必ずバレてしまいます。
正直に申告していれば審査に通過できたものの、虚偽の申告をしたせいで審査に落ちてしまうこともありますので、注意してください。
審査が不安だからといって、借入件数で嘘をつくとバレてしまうので気を付けましょう。
借入残高に含まれるローンの種類
そもそも、借入残高について間違った認識を持っている方も多いです。
- 銀行カードローン
- 消費者金融カードローン
- クレジットカードのキャッシング
銀行カードローンの他社借入は金融機関によって異なる
消費者金融カードローンに申込をする場合、原則として銀行カードローンの他社借入は申告する必要はありません。
銀行カードローンと消費者金融カードローンでは、そもそも取り扱いが異なります。
消費者金融カードローンは貸金業法、銀行カードローンは銀行法が適用される借入です。
そのため、消費者金融のカードローンに申込をする際は、銀行からの借入件数を申告する必要はありません。
しかし、新規で銀行カードローンに申込をする場合や、銀行カードローンを他社借入に含むという記載がある場合は申告が必要です。
住宅ローンやカーローンは借入残高には含まれない
消費者金融のカードローンに申込をする場合、住宅ローンやカーローンなどは借入残高に含める必要はありません。
住宅ローンやカーローンは目的別ローンに該当し、契約内容等を消費者金融が知ることはできません。
住宅ローンやカーローンで実質的な借金があっても、消費者金融の審査には影響しません。
ただし、銀行カードローンに申込をする際は、住宅ローンやカーローンの残高が知られてしまうので、嘘をつかずに正直に申告しましょう。
クレジットカードのリボ払いは借入件数にカウントされない
クレジットカードのリボ払いやショッピング枠は、割賦販売法によって運営されています。
割賦販売法には、貸付に関する制限が定められていません。
消費者金融でも銀行カードローンでも、他社借入額として申告する必要はありません。
申告する必要がない情報をわざわざ申告してしまうと、審査において不利になってしまう可能性もあります。
リボ払いを含むショッピングは無視しても問題ありません。
ただし、クレジットカードのキャッシングは他社借入に含まれますので、混在しないように注意してください。
どこからも借りられないなら公的融資制度を利用するのも手段
他社からの借入があり、どこからも借りられないなら公的融資制度を利用するのも一つの手段です。
金融機関のどこからも借りられない状況でも、公的融資なら生活再建を目的としてお金を借りられます。
あくまでも生活再建が目的で、一時的な出費にしか対応できませんが、どこからもお金を借りられないなら国の救済制度に頼るしかありません。
本当にどこからも借りられない状態が続くと、ついついヤミ金に手を出してしまう方もいます。
最悪な事態にならないためにも、公的融資制度を検討してください。
例えば、生活福祉資金貸付制度では、「低所得世帯」や「障害者世帯」「高齢者世帯」向けに融資を実施しています。
| 低所得者世帯 | 必要な資金を他から借り受けることが困難な世帯(市町村民税非課税程度) |
|---|---|
| 障害者世帯 | 身体障害者手帳、療育手帳、精神障害者保健福祉手帳の交付を受けた者等の属する世帯 |
| 高齢者世帯 | 65歳以上の高齢者の属する世帯 |
生活福祉資金貸付制度では、生活再建までの間の生活費用を原則3カ月間、単身世帯は月15万円、2人以上の世帯では月20万円を上限として貸付を受けられます。
他社で借入する際の注意点
ここからは、他社で借入する際の注意点を紹介します。
実際に借入している借入金ではなく限度額が審査に影響する
カードローンの審査では、実際に借入している借入金ではなく、限度額が審査に影響します。
例えば、ご利用限度額が100万円で30万円しか借入していない場合もあるでしょう。
この時に30万円を基準に審査をしてしまうと、結果的に多くの借入が可能になってしまいます。
年収300万円の方は最高でも100万円しか借入できませんが、30万円を借入を基準にして新たに70万円の貸付を認めてしまうと、既存の借入可能額100万円と新規の借入可能額70万円で170万円ほど借入できてしまうということです。
返済能力を超える貸付には、どのカードローン会社も消極的です。
審査申込をする際は注意してください。
返済忘れに注意する
複数の借入先を作ってしまうと、返済の管理も煩雑になり、管理が大変です。
期限までに入金が必要なのにうっかり忘れてしまったということもあります。
間違いや返済忘れを防ぐためにも、返済管理は慎重に行う必要があります。
もしも返済忘れの状態が続いてしまうと、信用情報に傷が付くだけでなく、最悪の場合財産を差し押さえられてしまうこともあるので注意してください。
嘘がバレると一括返済が求められる
嘘をついて契約すると、バレた時に一括返済を求められる可能性があります。
嘘の申込情報で契約すると、バレた時に大きなペナルティを負ってしまうので、正確な情報のみを申告してください。
カードローン会社は契約後も定期的な信用情報照会を行うので、嘘は通用しません。
強制解約になってしまうと信用情報の大きな傷となります。
借入件数が増えると住宅ローンの審査にも悪影響
借入件数が増えると、住宅ローンの審査にも悪影響を与えてしまいます。
特に、これから住宅や車をローンで購入しようと考えている方は要注意です。
また、審査に通過できても毎月のローン返済で生活が困窮してしまう可能性もあります。
最悪の場合、自己破産をせざるを得ない状況に追い込まれてしまうこともあるので、注意してください。
他社への返済目的で借入を検討しているなら債務整理も一つの手段
現在抱えている借金の返済手段として新たな借入を検討しているなら、カードローンに申込をする前に債務整理も検討してください。
借金を借金で返すのは直接的な解決にはなりません。
それだけでなく、借金総額が増えて今以上に辛い思いをしてしまう可能性が高いです。
債務整理をすれば、将来発生する利息をカットしたり、借金の返済義務を免除してもらうことも可能です。
借金に追われて辛い思いをしているなら、一人で抱え込まずにまずは弁護士や司法書士などの専門家に相談してみてください。
「使っていない枠も限度額で数えられる」は、自社と他社で扱いが違います
「未使用のカードローンは解約したほうがいい」「使っていなくても限度額でカウントされる」——この記事にもそう書いています。
ただ、条文を読むと同じ会社の契約と、他社の契約で数え方が違います。ここを分けておくと、解約が効く場面とそうでない場面が見えます。
合算する額は、貸金業法13条3項が書き分けている
収入証明書が必要になる金額の判定に出てくる条文ですが、ここに「何を合算するのか」が書かれています。
一 次に掲げる金額を合算した額(次号イにおいて「当該貸金業者合算額」という。)が五十万円を超える場合
イ 当該貸付けの契約…に係る貸付けの金額(極度方式基本契約にあつては、極度額(…))
ロ 当該個人顧客と当該貸付けの契約以外の貸付けに係る契約を締結しているときは、その貸付けの残高(極度方式基本契約にあつては、極度額(…))の合計額
二 次に掲げる金額を合算した額(次条第二項において「個人顧客合算額」という。)が百万円を超える場合(前号に掲げる場合を除く。)
イ 当該貸金業者合算額
ロ 指定信用情報機関から提供を受けた信用情報により判明した当該個人顧客に対する当該貸金業者以外の貸金業者の貸付けの残高の合計額
引用元:e-Gov法令検索「貸金業法」第十三条
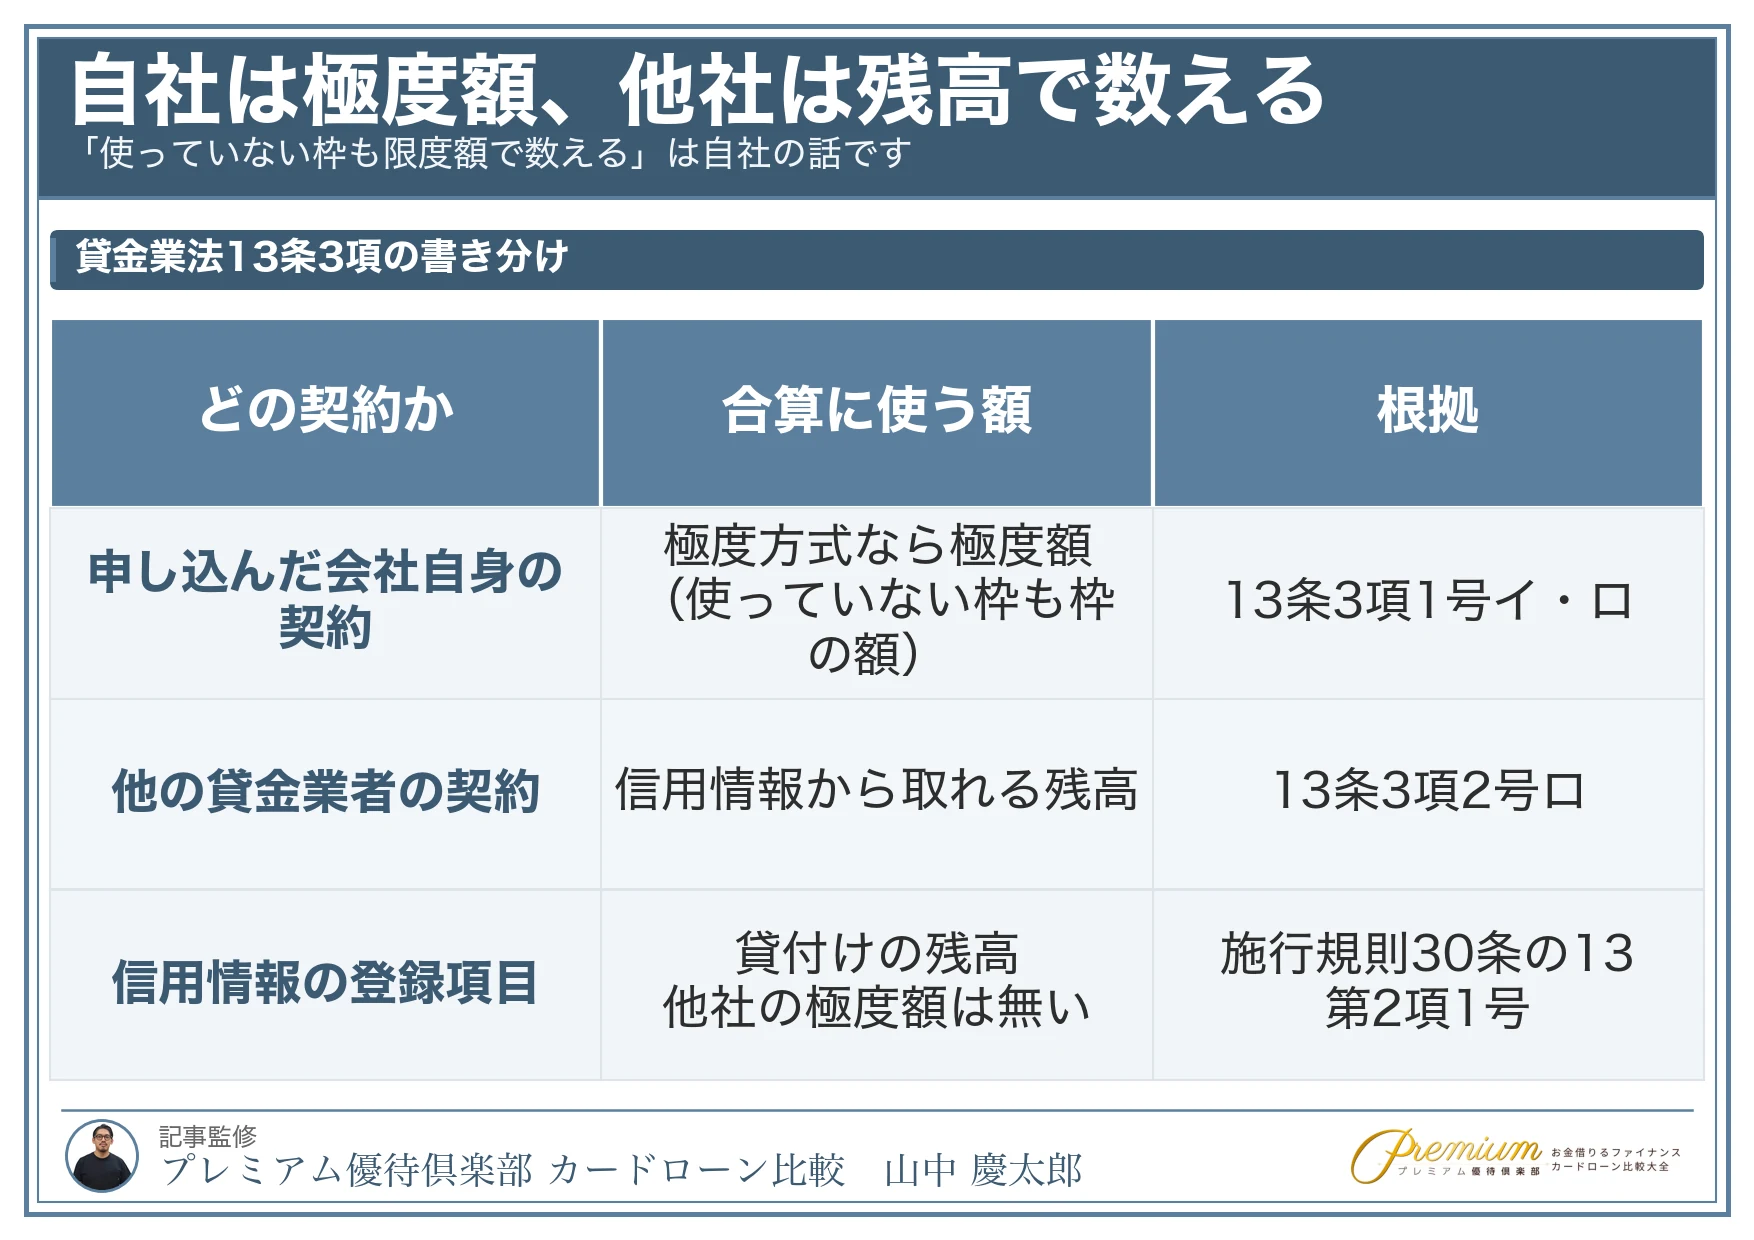
書き分けはこうです。
| どの契約か | 合算に使う額 |
|---|---|
| 申し込んだ会社自身の契約 (1号イ・ロ) |
極度方式なら極度額 (使っていない枠も枠の額で数える) |
| 他の貸金業者の契約 (2号ロ) |
信用情報から取れる残高 |
信用情報に登録されるのは「残高」です
他社ぶんが残高で数えられるのは、そもそも信用情報に登録される項目が残高だからです。
一 貸付けの残高(極度方式基本契約に基づく極度方式貸付けにあつては、当該極度方式基本契約に基づく極度方式貸付けの残高の合計額)
二 元本又は利息の支払の遅延の有無
引用元:e-Gov法令検索「貸金業法施行規則」第三十条の十三
貸金業法が定める登録項目(施行規則30条の13)に、他社の極度額はありません。登録されるのは残高です。
なお、信用情報機関は割賦販売法など別の法律にもとづく情報も扱っており、各機関が自分の規約で保有する項目はこの条文の範囲と同じとは限りません。ここで言えるのは「貸金業法が求める登録項目は残高である」までです。
だから、解約が効く場面は限られます
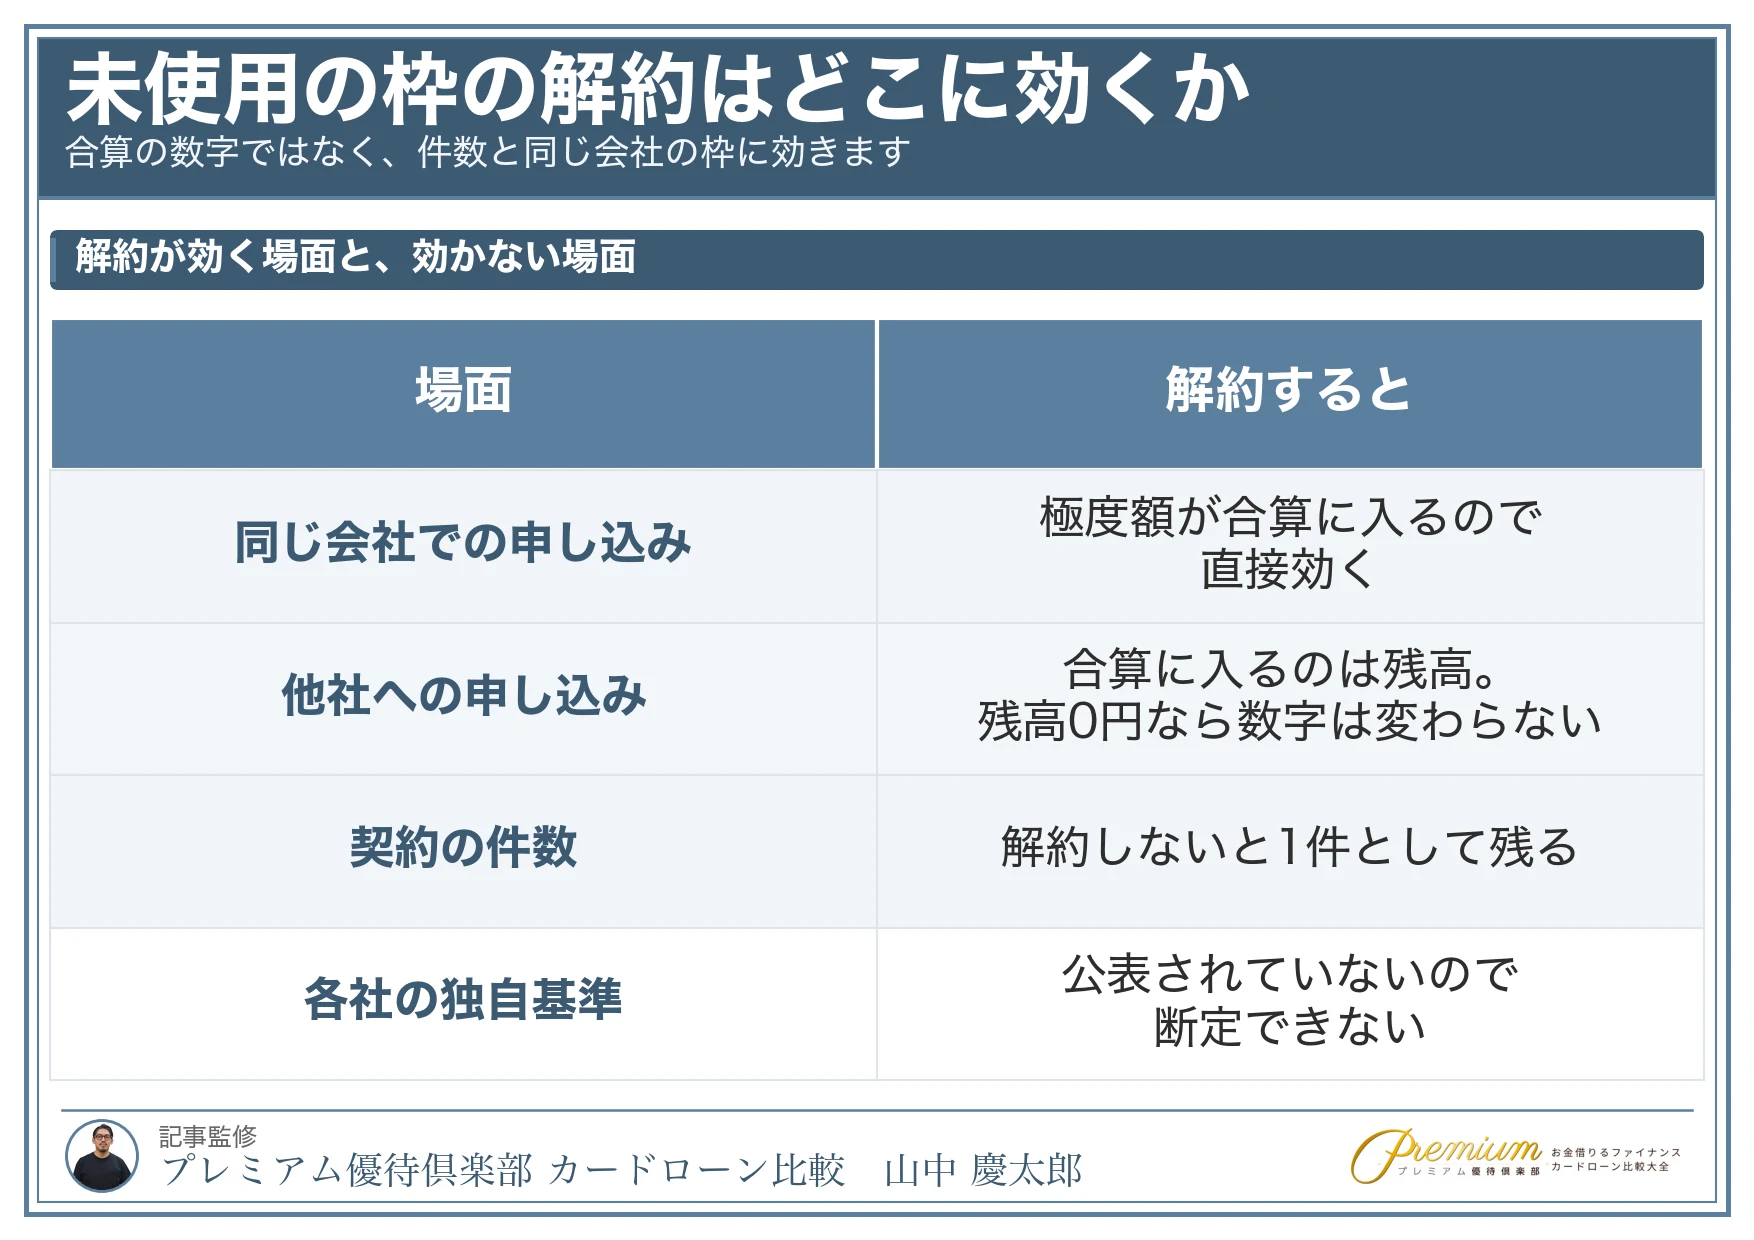
- 同じ会社での申し込み=その会社の極度額が合算に入るので、解約や減額は直接効きます
- 他社への申し込み=貸金業法の合算に入るのは残高です。残高0円の枠を解約しても、この合算の数字は変わりません
- ただし契約の件数は、解約しなければ1件として残ります(契約年月日と貸付けの金額が登録されるため)
- 各社が独自の基準で枠の大きさを見ることはありますが、その中身は公表されていません。ここは断定できません
つまり、未使用の枠を解約する効果は「貸金業法の合算の数字」ではなく「件数」と「同じ会社での枠」に出ます。「使っていない枠が他社の審査で限度額として合算される」とまでは、条文からは言えません。それでも解約をすすめる説明が多いのは、件数が減ることと、各社が独自に枠の大きさを見る余地があることの2つが理由だと考えられます。
銀行のカードローンは条文の外です
ここまでは貸金業者の話です。銀行は貸金業者ではないので、この合算のルールがそのまま当てはまりません。
ただし、銀行が自分の基準で他社の借入を見ないわけではありません。各行が独自に審査基準を持っています。この記事の銀行カードローンの章のとおり、金融機関によって扱いが違います。
他社借入があっても借りられる|Q&A
最後に、「他社借入があっても借りられる」に関するよくある質問にまとめて回答していきます。
他社から100万借りられる?
現在借金がある状態でも、他社から100万円借りることは可能です。
総量規制の対象となる消費者金融のカードローンでは、年収の3分の1以下であれば他社から100万円借りられます。
例えば、年収300万円の方は最大で100万円を借りられます。
銀行のカードローンでは、総量規制の対象外なので年収の3分の1を超える借入も可能です。
また、おまとめローンは総量規制の「例外貸付け」にあたるため、要件を満たす契約であれば年収の3分の1を超えて借りられます。ただし借りられるのは、いまの借入を返すために必要な額までです。
他社から借りられる金額の上限はいくら?
総量規制の対象になっている貸金業者では、「年収の3分の1」が原則の上限です。
既に借入している金額と、新たに借入する金額が年収の3分の1を超えなければ問題ありません。
借入が多すぎてお金を借りられない理由は?
既に借入している額が大きいと、返済能力がないと判断されてしまいます。
実際問題、収入に見合わない借入を続けていると返済に充てるお金を捻出しにくく、返済が滞る可能性が高いです。
そのため、借入額が多すぎると審査に通りにくくなるということです。
総量規制オーバーでも借りられるカードローンは?
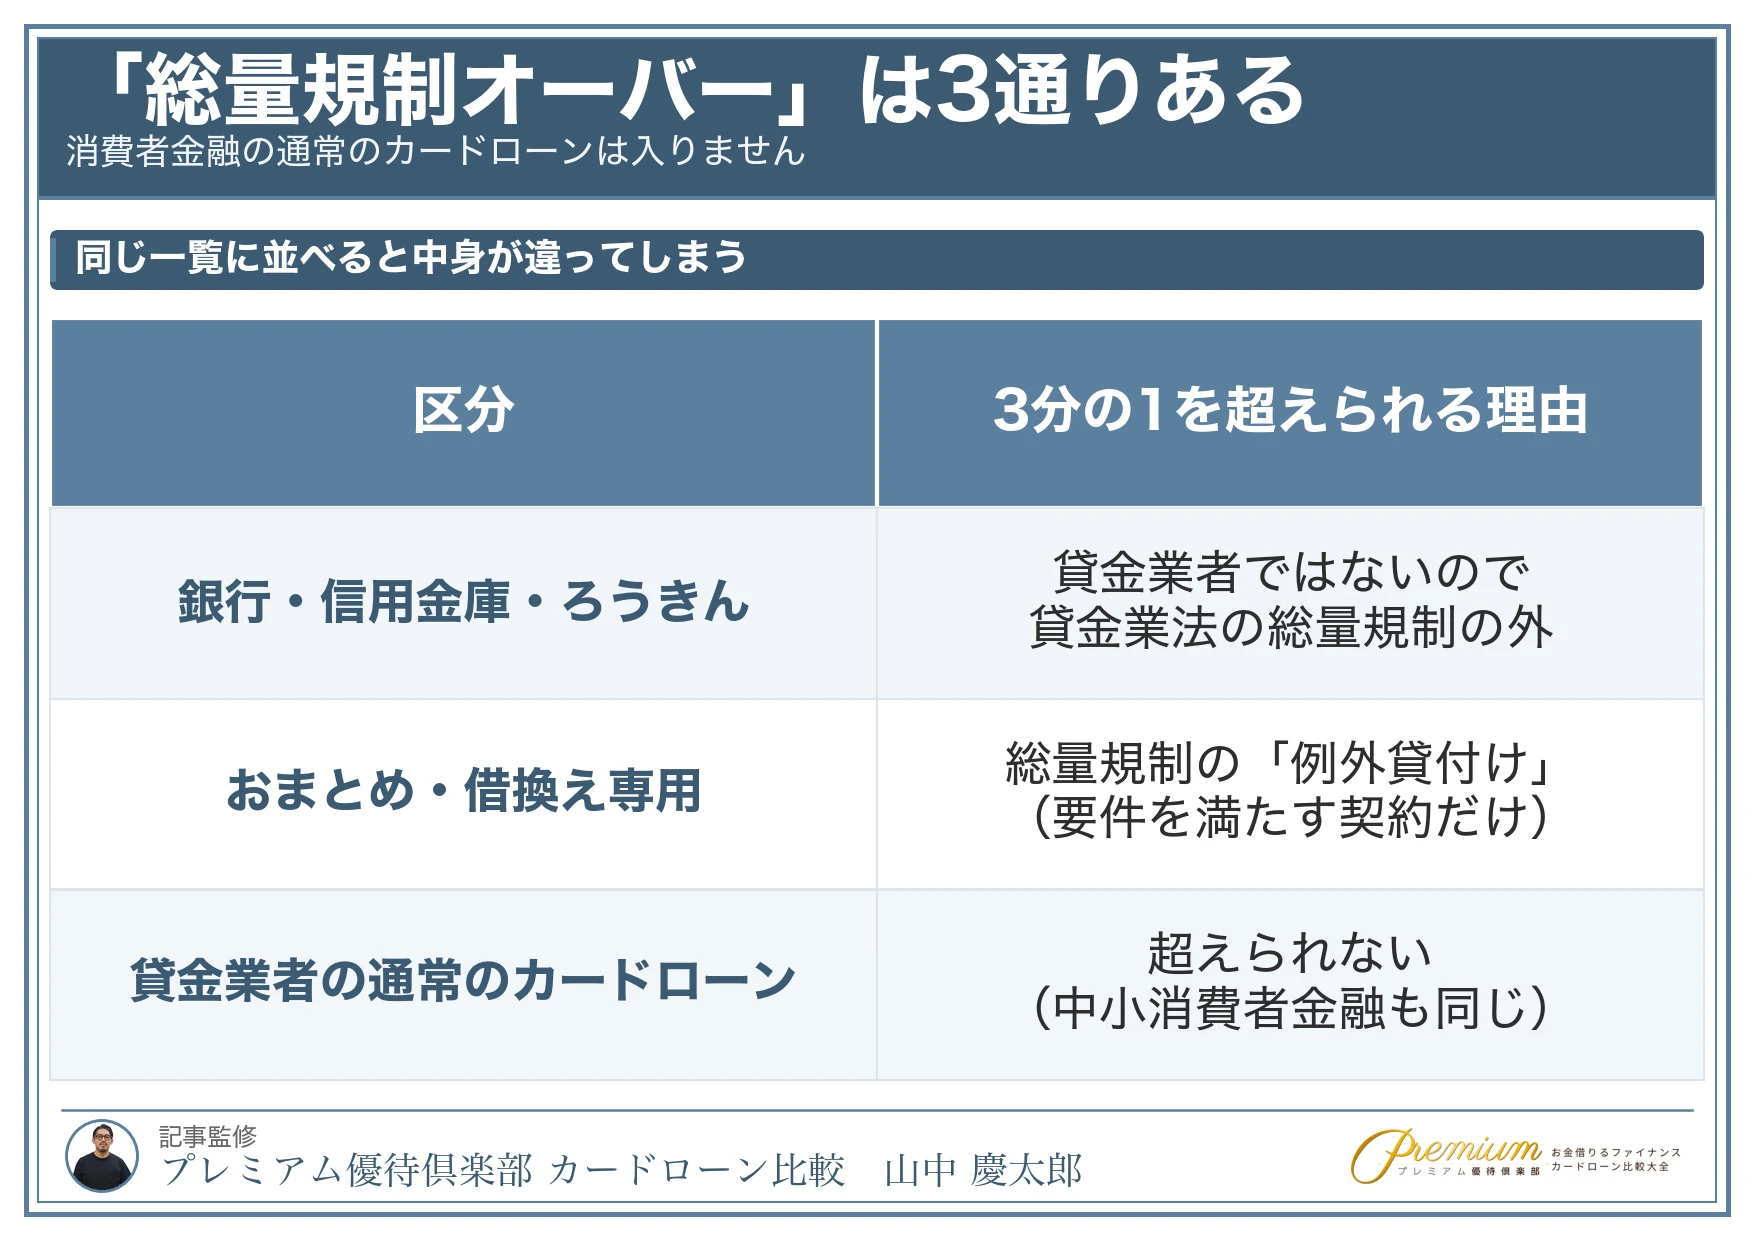
「総量規制オーバーでも借りられる」といわれるものは、理由が3つに分かれます。同じ一覧に並べると中身が違ってしまうので、分けて書きます。
- 銀行・信用金庫・ろうきん=貸金業者ではないため、貸金業法の総量規制がそのまま当てはまりません(例:イオン銀行カードローン、ろうきんのカードローン)
- おまとめ・借換え専用の商品=総量規制の「例外貸付け」に当たる契約です(例:アイフルのおまとめMAX・かりかえMAX、プロミスのおまとめローン)。要件を満たす契約だけが例外になります
- 貸金業者の通常のカードローン=総量規制の対象です。3分の1を超えることとなる契約は締結できません(SMBCモビット・中小消費者金融も同じです)
つまり、消費者金融の通常のカードローンは「総量規制オーバーでも借りられる」に入りません。中小消費者金融も貸金業者なので、同じ枠の中で審査されます。独自の審査基準があるのは枠の中での判断の話で、枠そのものが外れるわけではありません。
ただし、上の3つのどれに当たる場合でも、必ず借りられるわけではありません。申し込み時には偽りなく情報を記載し、正規の審査を受けてください。(くわしくはこちら)
消費者金融から借りてても借りられる?
消費者金融から借りていても、新たに借入することは可能です。
消費者金融からお金を借りても、新たな借入ができないと法律で定められているわけではありません。
審査に通過してしまえば、何社から借入があってもお金を借りることは可能です。
他社借入があっても借りられる|まとめ
この記事では、他社で借入があっても、新たに借りられるカードローンや、基準となるボーダーライン、複数社から借りている方が審査に通過する方法などを紹介してきました。
他社借入があっても借りられるカードローンのおすすめは大手消費者金融です。
大手消費者金融であれば、他社からの借入があっても審査に通過できる可能性はあります。
5社以上借入があると、「もう借入できないんじゃ?」と思う方も少なくないですが、審査に通過してしまえば借入できます。
まだ諦めずに、申込をしてみてください。