一般的に、スーパーブラックの人が無担保のカードローンを利用して借りることはできません。

審査が甘いカードローンとして紹介されている業者でも、信用情報の照会は必ず行われます。
審査の基準は各社が公表していないため、甘い・厳しいを外から比べることはできません。
ですが、100%借りられないわけでもありません。
審査に通過してしまえば、スーパーブラックでも借りられます。
また、有担保ローンであればカードローンの審査に落ちてもお金を借りることは可能です。

この記事では、スーパーブラックでもお金を借りられる方法や審査に通りやすい人の特徴、消費者金融の選び方、注意点などを紹介します。
- 独自審査を設けている中小消費者金融ならスーパーブラックでも借りられる可能性がある
- 銀行や大手消費者金融では審査に落ちる可能性が高い
- 信用情報に登録された情報は5年~7年残り続ける
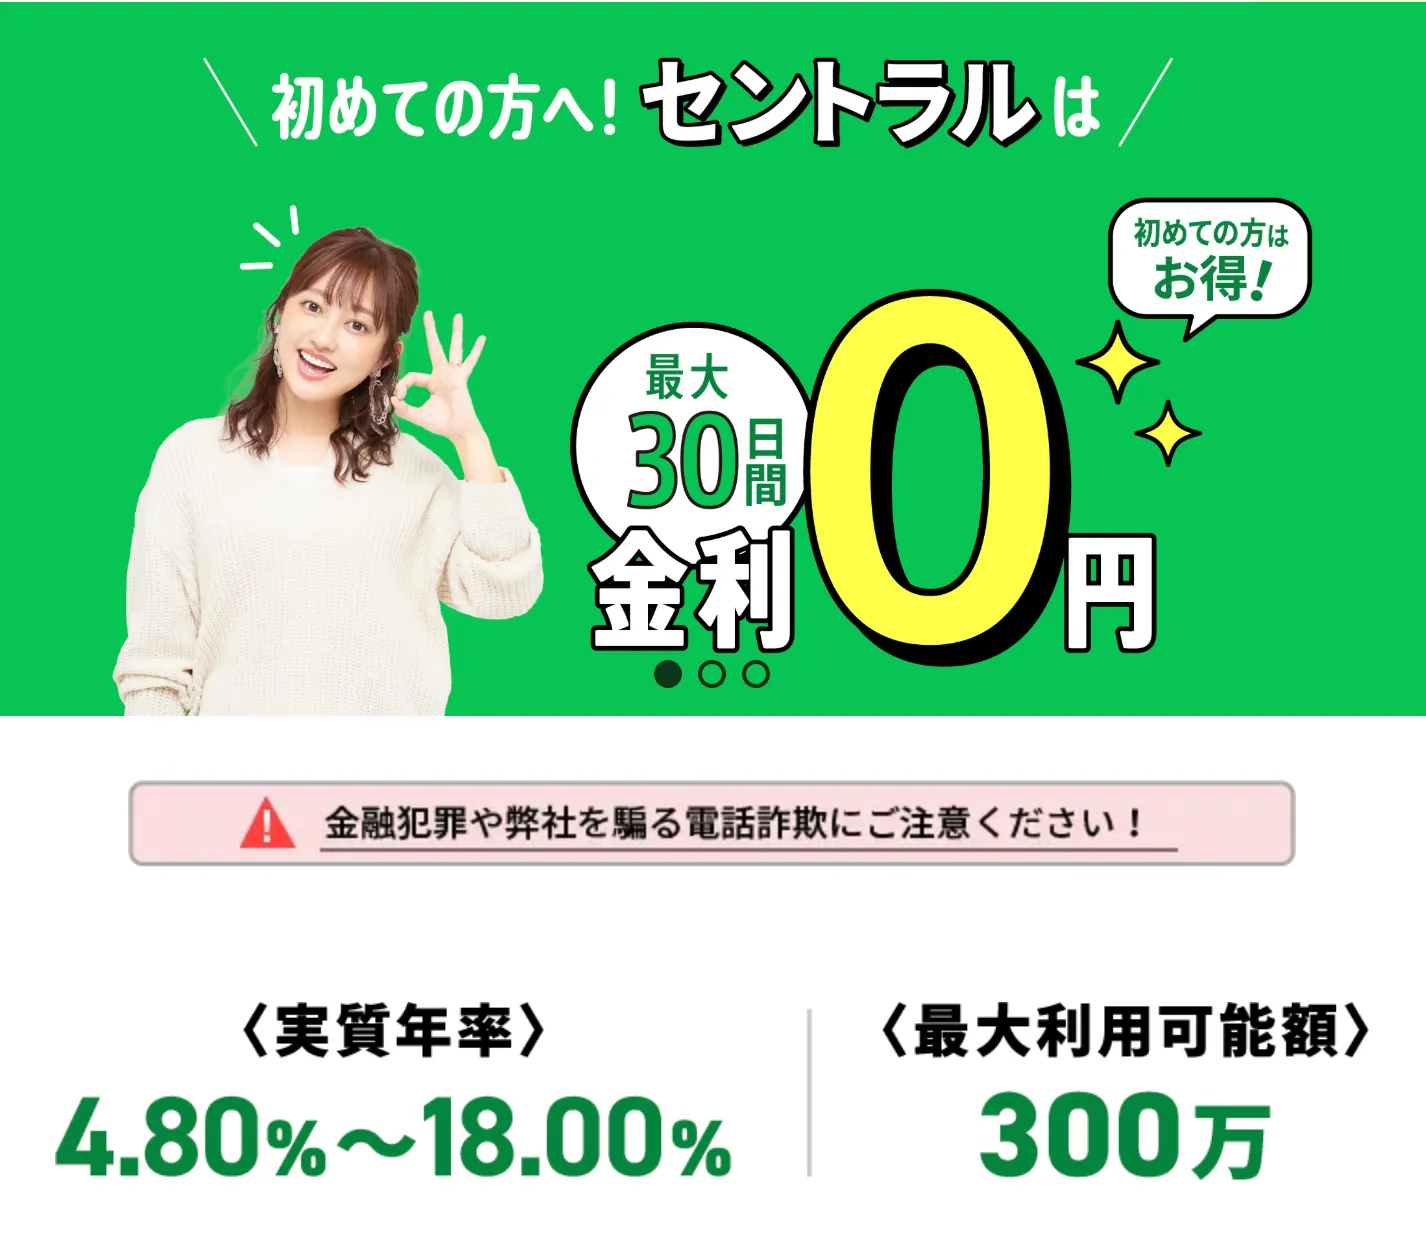
- 過去のお取引状況に不安をお持ちの方でも柔軟対応が期待できるおすすめの中小消費者金融は『セントラル』
スーパーブラックとは?

「スーパーブラック」は、公的に定義された言葉ではありません。
信用情報機関にも金融庁にも、そういう区分は置かれていません。
一般には、スーパーブラックとは、現在進行形で返済遅延や債務整理後の返済中の状態を指して使われています。
スーパーブラックの状態である場合、たとえ少額だとしても無担保ローンの審査に通過する可能性はかなり低いです。
記録が残る期間は信用情報機関ごとに違います。
CICは契約終了後5年以内、KSC(全国銀行個人信用情報センター)は官報情報(破産・民事再生開始決定等)を決定日から7年としています。
必ず審査に落ちるわけではないですが、限りなくゼロに等しい状態であると考えましょう。
スーパーブラックでも借りられる方法はある

スーパーブラックはローン審査に落ちる可能性が高いですが、どこからもお金が借りられないわけではありません。
カードローンや消費者金融から借入する際は、必ず信用情報機関に照会をかけて返済能力の有無などを確認するため、長期延滞や債務整理後であることがバレてしまいます。
そういった事故情報は、金融機関の貸し倒れリスクが高いと判断され、審査に落ちると言われています。
ですが、公的融資や契約者貸付制度、従業員貸付制度など、スーパーブラックでもお金を借りる方法はあります。
まだ諦めるのは早いです。
本当にスーパーブラック?自分の信用情報を確認する方法
自分がスーパーブラックだと思っていても、実はスーパーブラックではない可能性があります。
一般的なブラックであったり、スーパーブラックが解除されているケースもあります。
ブラックリストに載る条件は、次のようなケースです。
- 長期遅延をした(2~3ヶ月以上)
- 債務整理をした
- 代位弁済を利用した
- クレジットカードが強制解約された
このような状態である場合、ブラックリスト入りになっている可能性が高いです。
ただし、上記条件に該当する全員がスーパーブラックというわけではありません。
自分がスーパーブラックであるかどうかは、信用情報機関(CIC、JICC、KSK)に情報を開示請求することで確認ができます。
例えば、CICの場合は次のような手順で自分の信用情報を確認できます。
- ご利用環境・お支払い方法の確認
- 受付番号の取得
- 認証コードの取得(キャリア決済の場合)
- お客様情報の入力
- 利用手数料の決済
- 開示情報の表示
このように、開示請求はスマホで簡単に行えます。
手数料(500円~1,000円程度)がかかってしまいますが、気になる方は一度開示請求をして、自分の信用情報を確認してみてください。
スーパーブラックが消費者金融や銀行から借りるのは難しい
一般的に、スーパーブラックの状態だと消費者金融や銀行からお金を借りるのは難しいと言われています。
スーパーブラックは、長期遅延や債務整理をした人など、事故情報が登録されている人です。
このような人にお金を貸すのは、金融業者からしてもリスクが高いですよね。
スーパーブラックの人が消費者金融や銀行からお金を借りたいなら、事故情報が消えるまで待つか、良い信用情報を築いて少しでも信用を回復させることを実行した方が得策かもしれません。
金融機関からの借入の際は必ず審査がある
どの金融機関でも、必ず審査があります。
ブラックリスト入りだと、この審査に通過しないかぎり金融機関からお金を借りることはできません。
審査基準は一般に公開されていませんが、信用情報機関への情報開示は法律で定められています。
そのため、スーパーブラックの状態を隠して借入することはできません。
信用情報機関に登録されている情報は、金融機関に共有されます。
カードローンの審査に通りたいなら、事故情報が消えてから申し込みをするのが賢明です。
中小消費者金融は独自の審査基準を設けている
大手消費者金融や銀行のカードローン審査に落ちてしまっても、中小消費者金融ならまだ借りられる可能性が残っています。
中小消費者金融は、正規の貸金業者であり、貸金業法に基づいて融資をしています。
一般的には大手以外の消費者金融を指します。
中小消費者金融は、大手消費者金融とは異なる独自の審査基準を設けています。
大手よりも柔軟な審査が行われているため、ブラックの人や大手で審査に落ちた人でも借りられる可能性があります。
ただし、審査の基準はどの会社も公表していません。
「中小なら通る」と言えるだけの根拠は、外からは確かめられません。
中小消費者金融でも審査時に必ず信用情報機関に情報の開示をするため、スーパーブラックであることがバレてしまいます。
ですが、申込者それぞれのケースを考慮して融資の可否を決めているため、借りられる可能性があるというわけです。
その「スーパーブラック」、本当に登録されていますか
「スーパーブラック」という言葉に、公的な定義はありません。
信用情報機関にも、金融庁にも、そういう区分は置かれていません。
指定信用情報機関のCICは、よくあるご質問で次のように公表しています。
当社が保有する信用情報に、ブラックリストという名のリストはありません。
出典:株式会社シー・アイ・シー「よくあるご質問|支払いが遅れると、ブラックリストとしてCICに登録されるのですか?」
確かめられるのは、信用情報機関にどう登録されているかだけです。
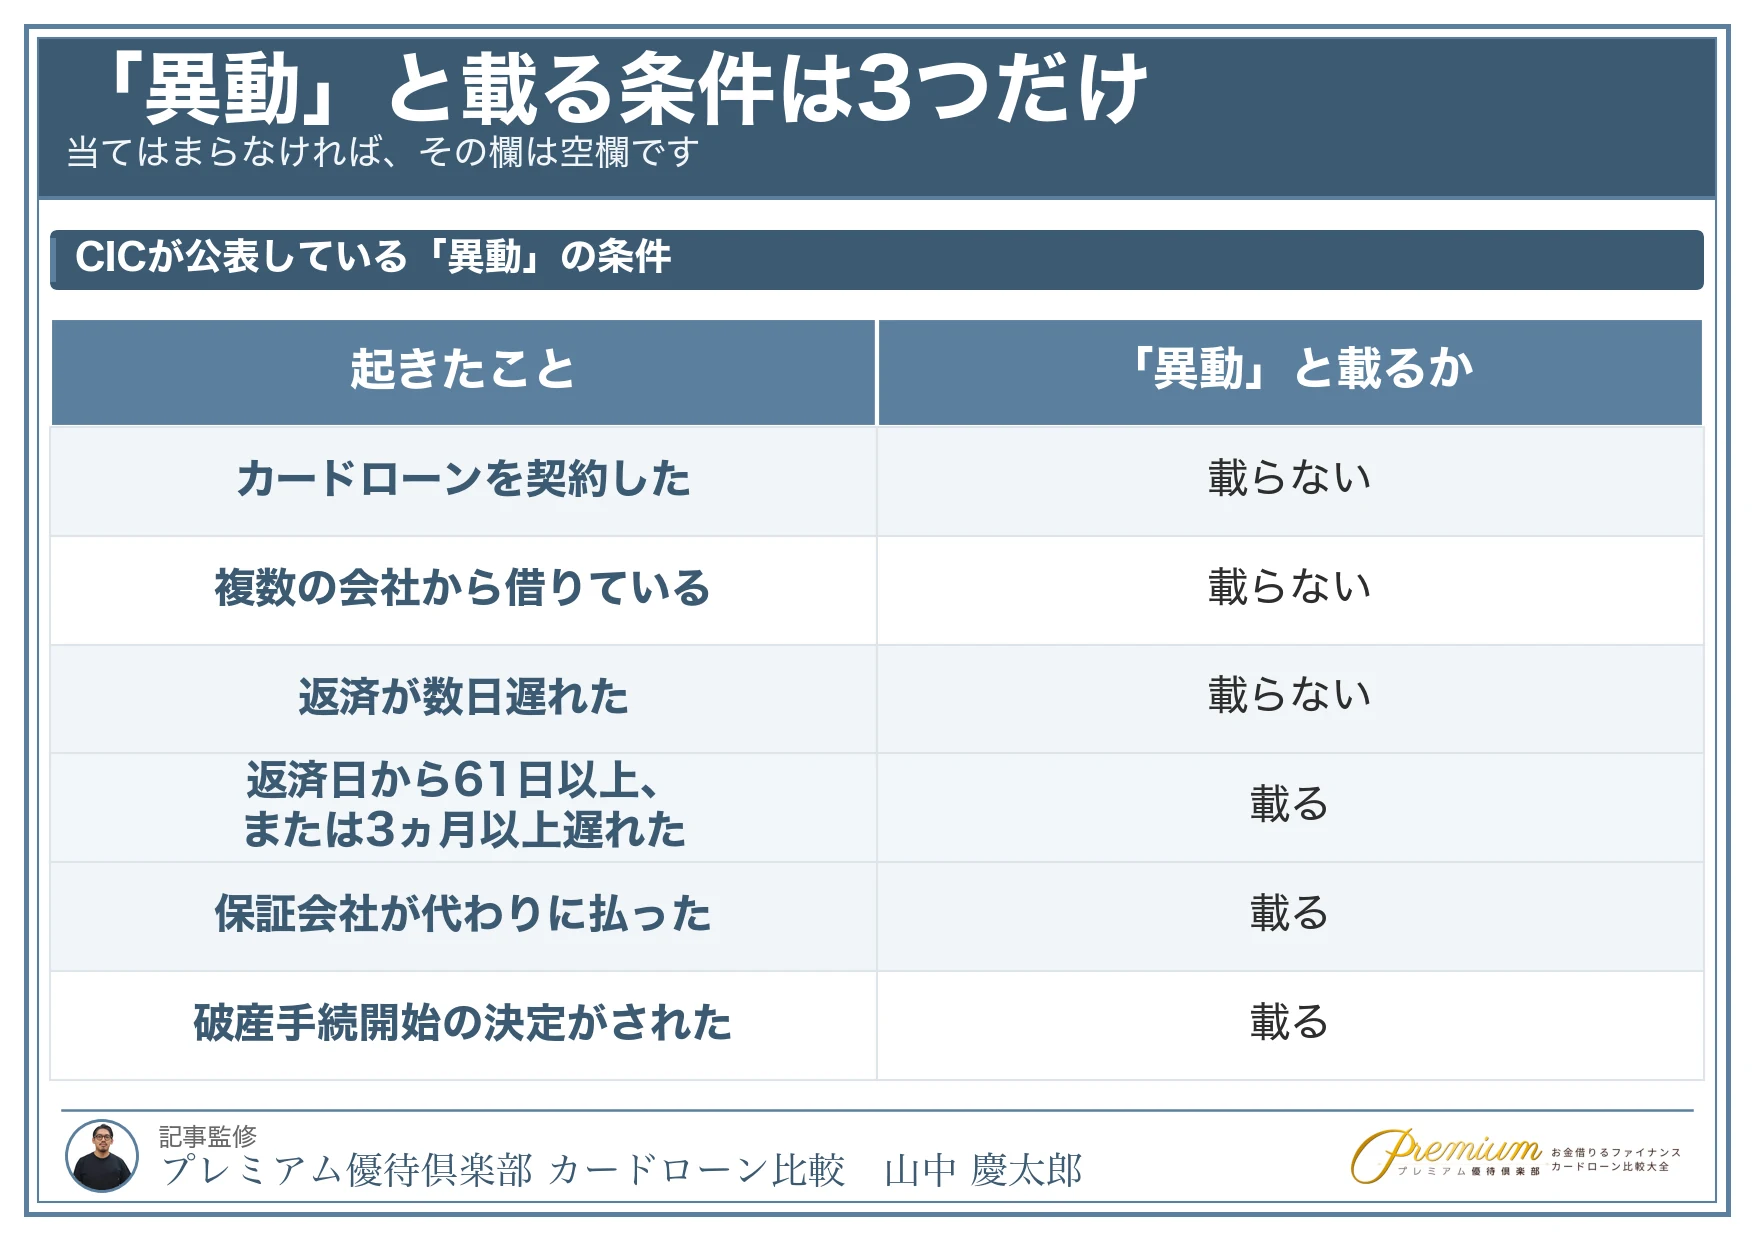
CICが公表している「異動」の3つの条件
指定信用情報機関のCICは、開示報告書の「返済状況」の欄に「異動」と表示される条件を公表しています。
異動
・返済日より61日以上または3ヵ月以上の支払遅延(延滞)があるものまたはあったもの
・返済ができなくなり保証契約における保証履行が行われたもの
・裁判所が破産を宣告したもの(破産手続開始の決定がされたもの)
(空欄)
上記に該当しない場合
出典:株式会社シー・アイ・シー「開示報告書の各項目の説明について(表示項目の詳細説明)」
この3つに当てはまらなければ、その欄は空欄です。
「数日遅れたことがある」「カードを何枚か持っている」「借入が複数ある」——これらは3つのどれにも入りません。
| 起きたこと | 「異動」と載るか |
|---|---|
| カードローンを契約した | 載らない |
| 複数の会社から借りている | 載らない |
| 返済が数日遅れた | 載らない |
| 返済日から61日以上、 または3ヵ月以上遅れた |
載る |
| 保証会社が代わりに払った(保証履行) | 載る |
| 破産手続開始の決定がされた | 載る |
登録される期間は情報の種類ごとに違う
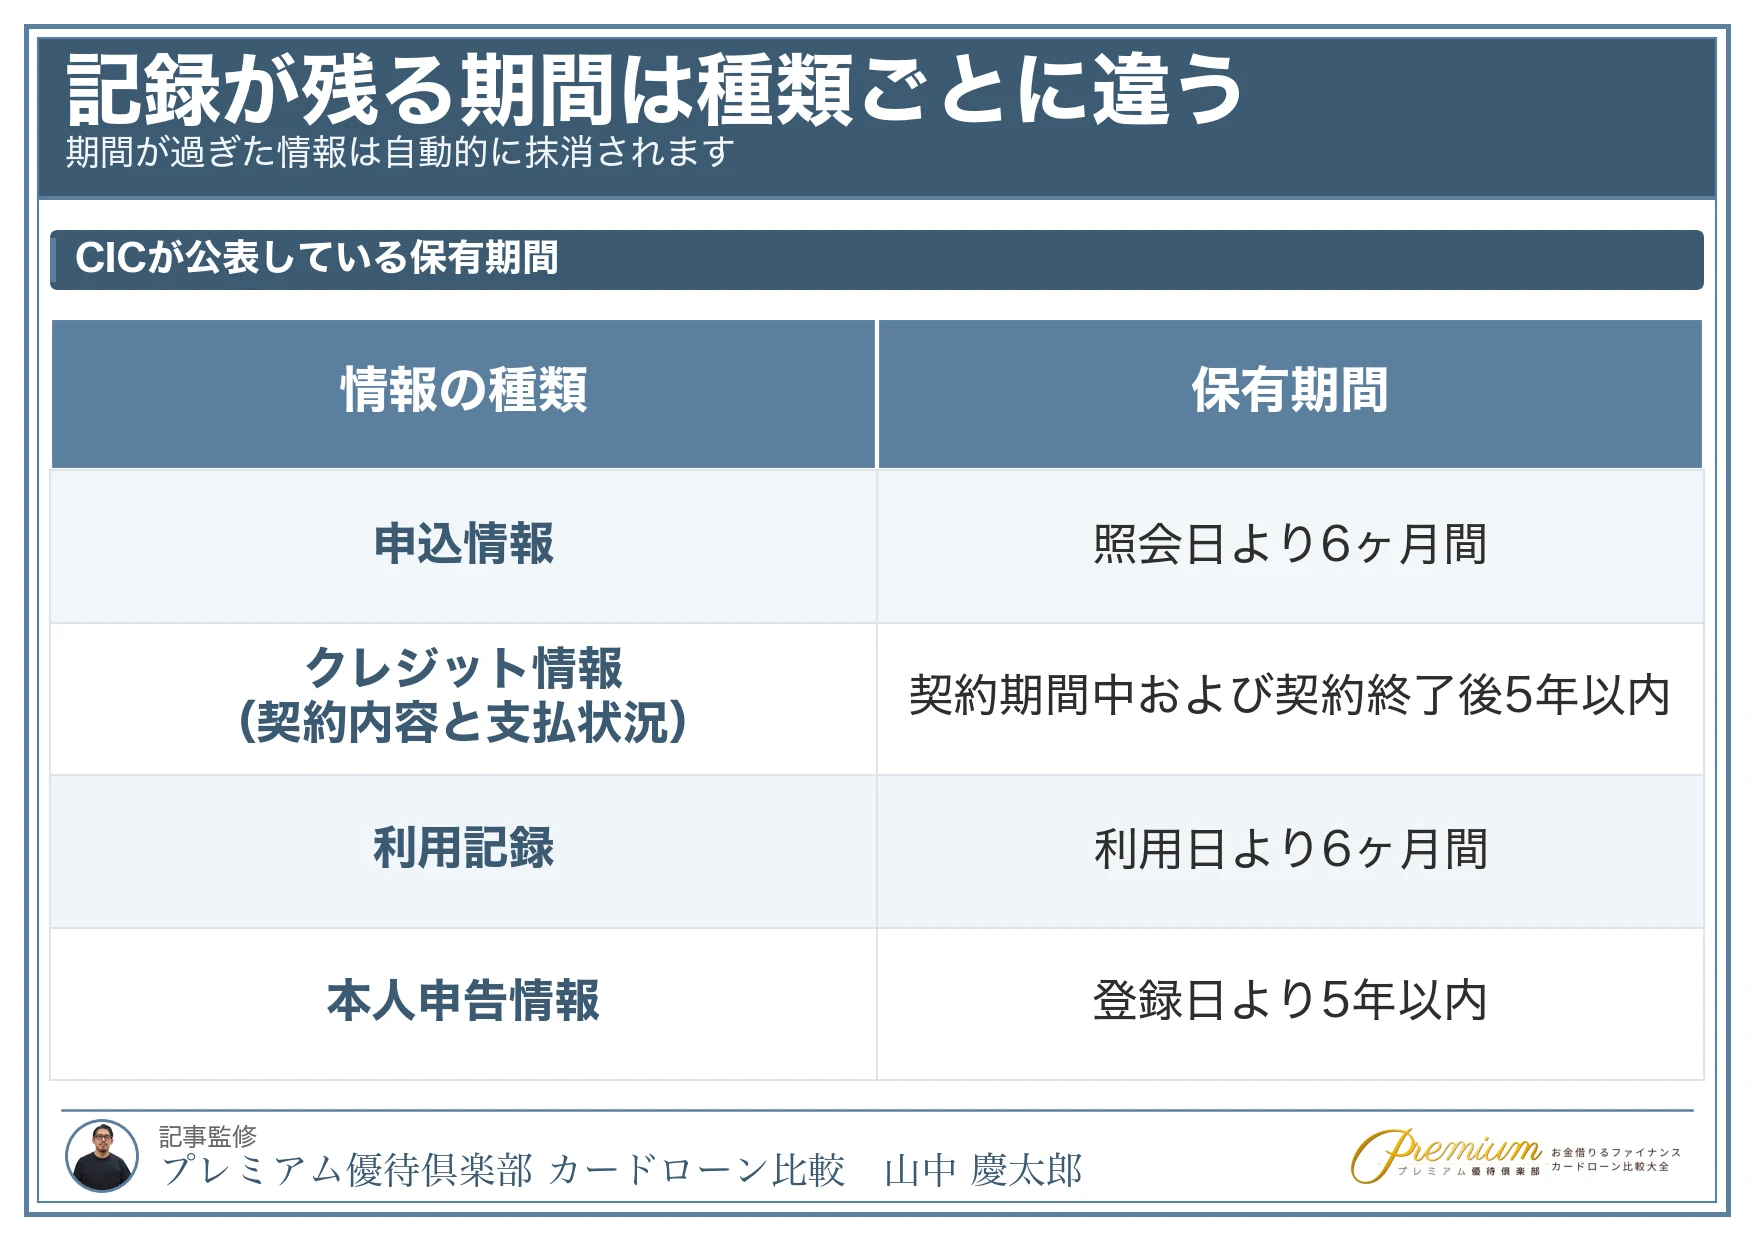
CICは、情報の種類ごとに保有期間を公表しています。
| 情報の種類 | 保有期間 |
|---|---|
| 申込情報 | 照会日より6ヶ月間 |
| クレジット情報(契約内容と支払状況) | 契約期間中および契約終了後5年以内 |
| 利用記録 | 利用日より6ヶ月間 |
| 本人申告情報 | 登録日より5年以内 |
出典:株式会社シー・アイ・シー「CICが保有する信用情報」
期間が過ぎた情報は、自動的に抹消されます。
申し込みの記録は6ヶ月で消えるので、「前に何社か申し込んだ」というだけなら、半年経てば残っていません。
なお銀行系のKSC(全国銀行個人信用情報センター)は、官報情報(破産・民事再生開始決定等)を決定日から7年としています。2022年11月4日に10年から7年へ短縮されました。
銀行から借りる予定があるなら、長いほうで考えてください。
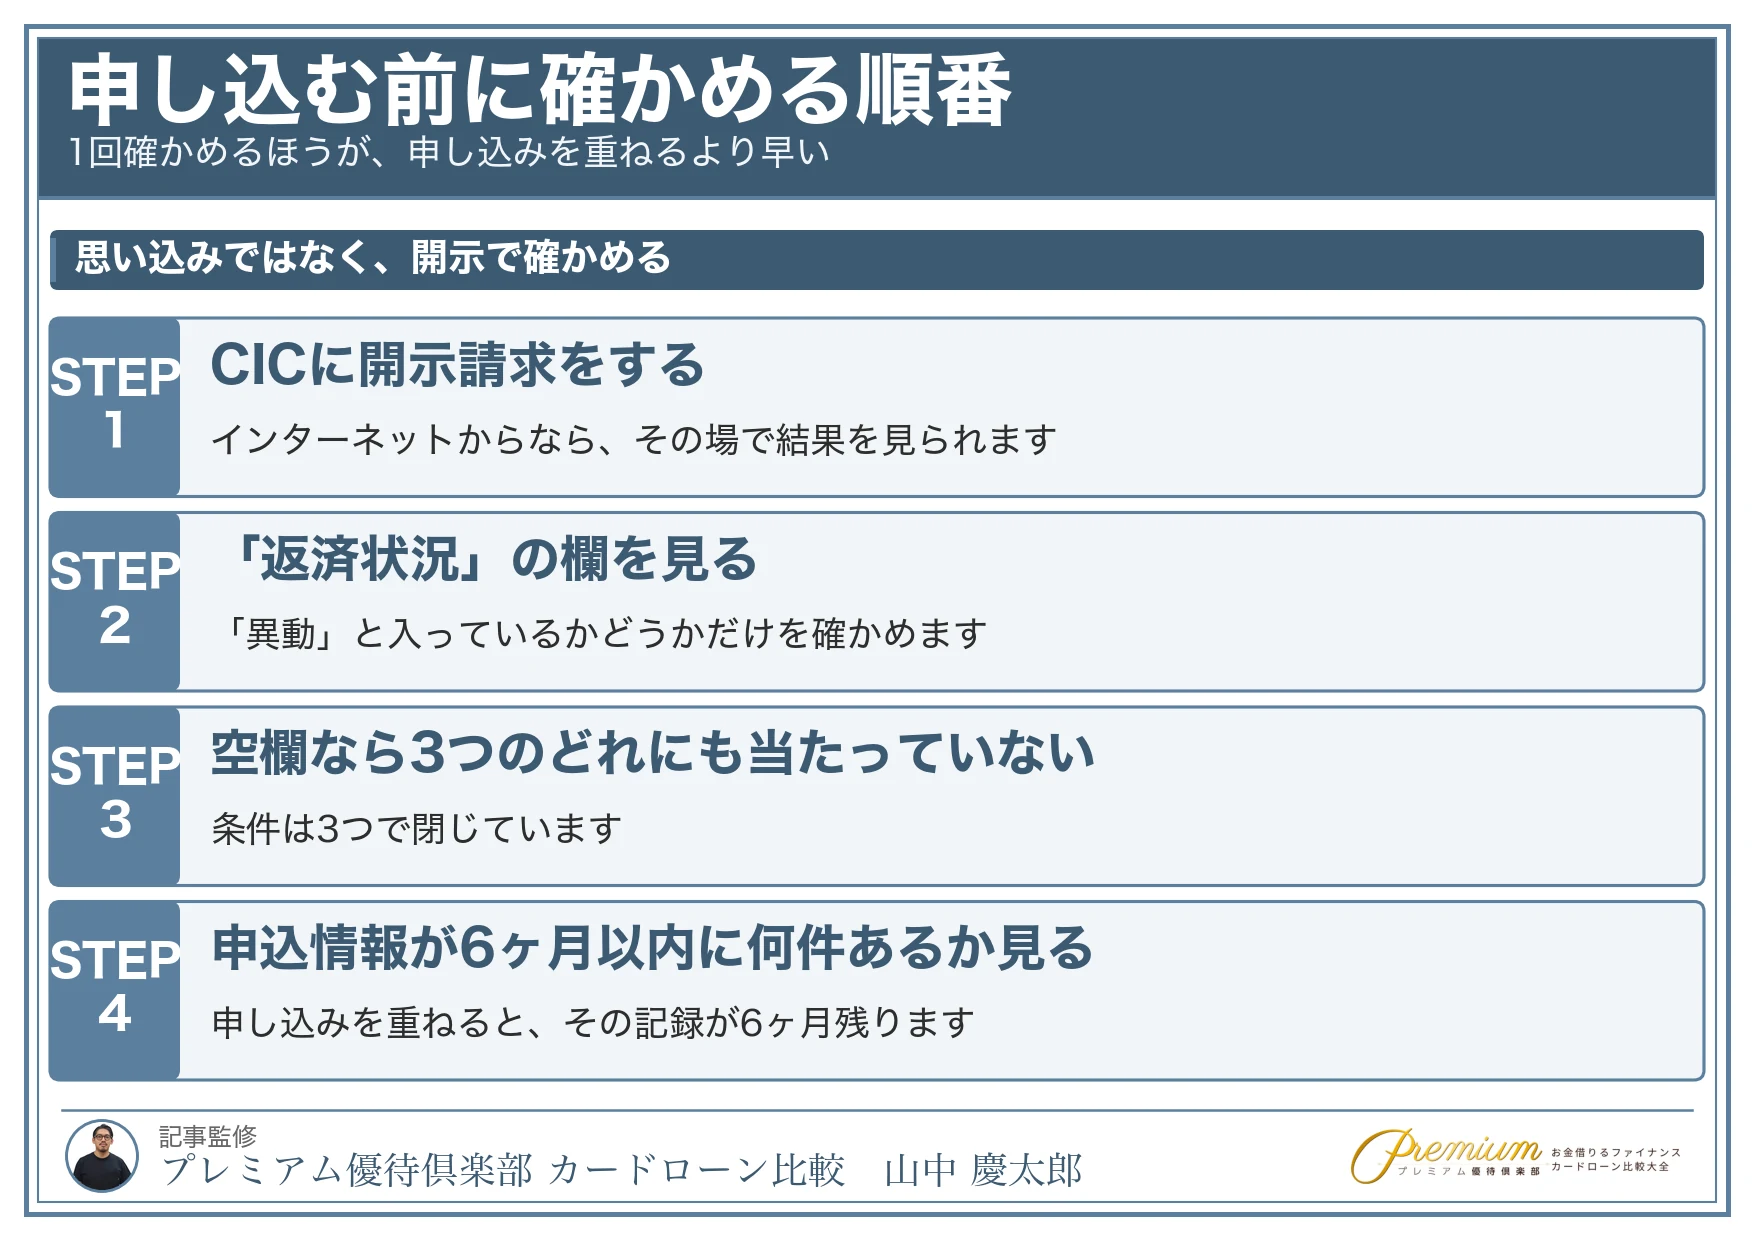
思い込みではなく、開示で確かめる
自分の信用情報は、本人なら開示請求で確認できます。
インターネットからの開示なら、その場で結果を見られます。
- CICに開示請求をして、開示報告書を取る
- 「返済状況」の欄に「異動」と入っているかを見る
- 空欄なら、3つの条件のどれにも当たっていない
- 申込情報が6ヶ月以内に何件あるかを見る
「自分はスーパーブラックだから無理だ」と思って申し込みを重ねるより、先に1回確かめるほうが早いです。
申し込みを重ねると、その記録が6ヶ月残ります。
「スーパーブラックだと思っていたが、そうではなかった」3つのケース

ここからは、自分をスーパーブラックだと思っていた人が、実はそうではなかったというケースを3つ紹介します。
どれも「記録に載っていない」状態です。
信用情報に記録された事故情報が抹消されている
過去に金融事故を起こしていても、信用情報に事故情報が登録されていなければ審査に通過できる可能性があります。
返済遅延や債務整理は信用情報に事故情報として記録が残り、その期間はローン審査に通過しにくい状態です。
信用情報に登録された事故情報は、5年~7年で抹消されます。
一生事故情報が残り続けるわけではありません。
「自分はスーパーブラックだから借りられない」
と思っていても、実は登録が抹消されていたというケースはあります。
信用情報に事故情報が登録されていないなら、それはスーパーブラックではありません。
消費者金融だけでなく、銀行などからも借入可能です。
過去に滞納や延滞をしていない
過去に長期滞納や延滞をしていないなら、スーパーブラックでも借りられる可能性があります。
仮にローンなどを滞納したことがあったとしても、60日以内の滞納である場合は信用情報に傷がついていない可能性があります。
長期滞納や延滞で信用情報機関に情報が登録されるのは、2か月~3か月の滞納です。
短期間の滞納であれば、審査に通過できる可能性があります。
前回の申込から6カ月以上経っている
カードローンの申込情報は、前回から半年以上経つと消えます。
そのため、前回の申込から半年以上経っているなら、借りられる可能性があります。
また、6カ月経っていない状態でカードローンの審査申込をしても、申込ブラックとして認定され、逆に審査に通りにくくなってしまう可能性が高いです。
スーパーブラックでも借りられる失敗しない消費者金融の選び方

スーパーブラックでも、中小消費者金融なら審査に通過できる可能性があると説明しました。
Web完結申込ができるか
大手消費者金融はどれもWeb上で申込が完結しますが、中小消費者金融の中には小規模なものもあり、Web完結に対応していないところもあります。
Web上で申込ができても、契約する際は来店が必要になることもあるため、注意してください。
特に、地方だと実店舗が遠く、契約の手間や時間がかかってしまうことも考えられます。
Web完結申込に対応している消費者金融なら、スマホやPCなど、インターネット環境に接続されている端末があればいつでもどこでも申込ができます。
また、Web完結申込ならカードレスで契約ができたり、自宅に郵送物が届かずに契約できるケースもあり、利用者にとっても嬉しいメリットが多いです。
利用者からの評判は良いか
大手消費者金融ならCMなどで一度は目にしたことがある業者も多く、信頼性が高いです。
ですが、中小消費者金融を利用する場合、中には名前も聞いたことがない業者も存在します。
どの中小消費者金融でも、法律に基づいた事業を営んでいるため安心して利用できますが、初めて利用する方は不安がありますよね。
そのため、事前に利用者の評判をチェックしましょう。
実際に利用している人の口コミが良ければ、安心材料の一つになります。
逆に、悪い口コミばかり目立つ業者は、避けるようにしましょう。
また、正規の業者かどうかは、金融庁の「登録貸金業者情報検索サービス」から検索できます。
登録貸金業者に登録されているかどうかも、必ずチェックするようにしましょう。
金利や利息が適正か
金利や利息は、契約後の利息負担に大きく影響する重要な基準です。
中小消費者金融は、審査が柔軟である代わりに大手消費者金融や銀行と比べても金利が高い傾向にあります。
上限金利は法律で定められていますが、金利は各業者によって異なります。
契約前に返済計画や経済情報を整理して、金利や利息期間が適正である業者を選べば、借金を返済できずに後々大きなトラブルに巻き込まれるリスクも低いでしょう。
複数の業者を比較検討し、自分にピッタリな消費者金融を見つけてください。
スーパーブラックでも借りられる可能性がある消費者金融5選

ここからは、スーパーブラックでも借りられる可能性がある中小消費者金融を5社紹介します。
セントラル
- いますぐお金を借りたい
- 審査に不安がある方
- 高額(300万円以内)の借入をしたい
- 最短30分※で審査完了
- 即日融資◎
- 申し込みから返済までWEBで完結
※お申込み時間や審査によりご希望に添えない場合がございます。

セントラルは、大手消費者金融や銀行のカードローンの審査に通らなかった人でも、柔軟対応が期待できる消費者金融です。
セントラルでは現在の返済能力を重視して審査を行うため、過去に長期滞納や延滞したことがある人でも審査に通過できる可能性があります。
ローンカードがあればいつでもセブン銀行ATMで借入でき、返済もいつでもできます。
急にお金が必要になった時でも、便利に借りられるでしょう。
また、初めてなら最大30日間の金利0円サービスが適用となり、利息負担を抑えて借りることも可能です。
| 評価 | ★★★★ / 4 |
|---|---|
| 審査期間 | 最短30分※ |
| 審査 | 9時〜21時 |
| 実質金利(年利) | 4.8%〜18.0% (初回30日間無料) |
| 担保・連帯保証人 | 不要 |
| 電話番号 | 0570-038-038 |
※お申込み時間や審査によりご希望に添えない場合がございます。
ダイレクトワン

- 過去に金融トラブルを起こしている人
- 大手消費者金融や銀行カードローンの審査に落ちた人
- 今すぐにお金を借りたい人
- 独自審査で柔軟
- 55日間利息0円
- 口座振替返済は不可能

ダイレクトワンは、スルガ銀行グループの消費者金融です。
スマホやPCから24時間365日いつでもキャッシングの申し込みができます。
大手とは異なる独自の審査基準を設けているため、他社で審査に不安がある場合でも安心です。
初めてなら最大55日間の無利息期間が適用となり、利息負担を抑えた借入も可能です。
店舗へ出向けば、即日融資にも対応しています。
| 評価 | ★★★ / 3 |
|---|---|
| 審査期間 | 最短即日※ |
| 審査 | 9時~20時 |
| 実質金利(年利) | 4.900~18.000% |
| 担保・連帯保証人 | 不要 |
| 学生・大学生 | 可能 |
| 電話番号 | 0120-15-2525 |
※お申込み時間や審査によりご希望に添えない場合がございます。
フクホー

- いますぐお金を借りたい
- 他のキャッシング会社の審査に落ちてしまった
- 内緒でお金を借りたい
- 最短30分※で審査完了
- 即日融資も◎
- コンビニで契約書を受け取れるので内緒で借りたいときには◎
※お申込み時間や審査によりご希望に添えない場合がございます。

フクホーは、創業50年以上の老舗中小消費者金融です。
申し込みはインターネットでも電話でも24時間受け付けており、来店なしで即日融資が可能なのですぐにお金が必要な場合にもおすすめできます。
契約後の返済は毎月1回2,000円からと低めに設定しているので、無理のない返済計画を立てられるでしょう。
返済能力があり、20歳以上で安定した収入があるなら誰でも審査に通過できる可能性があります。
幅広い人を対象にしており、実際に大手で審査落ちした人やブラックでも利用している人はいます。
在籍確認も書類で代用できたりなど、大手にはない、きめ細かな対応も特徴です。
| 評価 | ★★★★ / 4 |
|---|---|
| 審査期間 | 最短30分※ |
| 審査 | 9時〜21時 |
| 実質金利(年利) | 7.3〜18.0% |
| 担保・連帯保証人 | 不要 |
| 学生・大学生 | 可能 |
| 電話番号 | 0570-666-294 |
※お申込み時間や審査によりご希望に添えない場合がございます。
フタバ

- 借入れ歴などで審査が不安
- 審査が柔軟なカードローンを利用したい
- 少額(50万円以内)の借入をしたい
- 他のカードローンの審査に落ちてしまった
- 借入限度額は50万円で少額融資向き
- 女性専用のレディースキャッシングあり
- 1万円〜の少額借入も可能
フタバは、審査が柔軟で大手消費者金融の審査に落ちた人や、ブラックでお金を借りたい人にもおすすめの中小消費者金融です。
他社からの借入が4社以内なら融資を認めるなど、独自のサービスが注目を集めています。
運営実績が50年以上と歴史があり、貸金業者としての登録番号も取得しています。
特に金銭的に厳しい状況にある人からの評価が高く、返済相談や申し込みの対応が早い点もメリットです。
即時融資にも対応しており、申し込んだ当日にお金を借りられるため、急いでいる人にもおすすめです。
| 評価 | ★★★★ / 4 |
|---|---|
| 審査期間 | 非公開 |
| 審査 | 9時〜21時 |
| 実質金利(年利) | 15.0%〜18%(初回30日間無料) |
| 担保・連帯保証人 | 不要 |
| 学生・大学生 | 可能 |
| 電話番号 | 03-3863-3928 |
ライフティ

- 無利息期間のあるカードローンを探している人
- 審査に通るか不安な人
- 35日間無利息で借りられる
- 追加借り入れがいつでもできる
ライフティは金利が最大20%と高めの中小消費者金融です。
初めての契約なら初回借入日の翌日から35日間は無利息で借りられます。
無利息期間は他の大手消費者金融よりも少し長いです。
また、ライフティは利用限度額の範囲ならいつでも追加の融資が可能です。
毎回申し込みをする手間はいりません。
ローンカードは全国のセブン銀行ATMで利用でき、いつでも借入と返済ができます。
| 評価 | ★★★ / 3 |
|---|---|
| 審査期間 | 最短30分※ |
| 審査 | 8時~22時 |
| 実質金利(年利) | 8.0%~20.0% |
| 担保・連帯保証人 | 不要 |
| 学生・大学生 | 可能 |
| 電話番号 | 03-6709-6452 |
※お申込み時間や審査によりご希望に添えない場合がございます。
スーパーブラックが審査に通過して借りる対策

スーパーブラックの人はブラックじゃない人と比べると審査に通過できる可能性が限りなく低いです。
審査の基準は公表されていないため、「こうすれば通る」とは言えません。
ここで挙げるのは、申し込む前に自分でできることです。
借金があるなら少しでも返済しておく
現在返済中の借金があるなら、少しでも返済をしておきましょう。
返済期間が長くなるだけでブラックリストに登録される(記録に「異動」が載る)ことはありません。
載るのは、返済日から61日以上または3ヵ月以上の遅れなどがあったときです(CICが公表している「異動」の3つの条件)。
ただし残っている借入額は、次に申し込むときに見られる情報です。
スーパーブラックの人はそもそも一般的な人よりも「返済能力が低い」と判断されてしまうため、少しでも返済能力の高さをアピールするためにも、繰上返済などを利用して少しでも多くの借金を返済しておきましょう。
申し込みブラックを避けるために1社に絞って申し込みをする
審査に通過したいなら、申し込みブラックになることを避ける必要があります。
申し込んだ記録は、CICの公表値で照会日より6ヶ月間残ります。
短い期間に何社も申し込むと、その記録が並んで見えます。いわゆる申し込みブラックの状態です。
お金に困っている人は、「そこでもいいから借りたい!」という思いが強く、一度に複数の業者に申込をする人が多いです。
実は、これは審査通過においては逆効果なのです。
申し込みブラックで審査に落ちないためにも、1社に絞って申し込みをするようにしましょう。
もしも審査に落ちてしまったなら、最低でも6か月は空けてから再申し込みや別の業者の申し込みを検討してください。
副業をして収入を上げる
副業をして収入を上げれば、返済能力の高さをアピールできます。
どのカードローン審査でも、返済能力の有無が重要視されます。
収入が高いことは、返済能力の有無に直結します。
収入は返済能力を見るときの材料のひとつです。ただし、それだけで結果が決まるわけではありません。
特に、高額な借入を希望している場合、基準となる年収も高くなるため、収入を上げてから審査申し込みをしてみてください。
クレヒスを積む
クレヒス(クレジットヒストリー)とは、クレジット契約等の信用取引の履歴情報のことをいいます。
信用情報に傷がついていても、良いクレヒスを積めば評価が高くなります。
良いクレヒスを積むことは、支払い履歴を積み上げ、信用情報が回復しているということにもなります。
支払い履歴そのものが、信用情報に記録として積み上がっていきます。
現在、クレジットカードをお持ちであれば、良いクレヒスを積むことを意識してみてください。
スーパーブラックがお金を借りる際の注意点

ここからは、スーパーブラックがお金を借りる際の注意点を紹介します。
審査なしで借りられる正規の貸金業者は存在しない
「審査なし」「誰でも」「ブラックOK」などと謳っている業者は、正規の業者ではありません。
貸金業者は、貸金業法16条により、広告の内容や審査の有無について厳しく規制されています。
資金需要者がどのような状況に置かれていようと、必要以上に容易に借り入れが可能であると誤認してしまうような表現は使用できない決まりとなっています。
違法な業者から借入をするのは得策ではありません。
絶対に利用しないでください。
個人間融資は個人情報流出のリスクが高い
近年、SNSが普及していることもあり、SNS上での個人間融資を謳うアカウントが存在しています。
個人間融資は、貸金業法に抵触する違法業者である可能性が高く、個人情報が流出したり、法外な利息を請求されるなどのトラブルに巻き込まれる可能性が高いです。
実際に、金融庁でも注意喚起を発表しています。
トラブルに発展したり巻き込まれないようにするためにも、個人間融資の利用は避けるようにしてください。
さらなる信用情報の悪化
スーパーブラックでお金を借りられたとしても、高い金利や厳しい返済条件が理由で今以上に信用情報が悪化してしまうリスクがあります。
当たり前ですが、借りたお金は必ず返さなければいけません。
借入する前に慎重に返済計画を立てて、返済能力を超える借入は避けるようにしましょう。
スーパーブラックが消費者金融以外で借りる方法

スーパーブラックでもお金を借りる方法は、消費者金融のほかにもあります。ここからは、その方法を紹介します。
質屋で質入れする
質入れ(質預かり)をすれば、査定額内の7割~8割の融資をその場で受けられます。
質預かりは自分の所有する物品を預けて担保にすることで、お金を借りる仕組みです。
カードローンのような無担保融資ではなく、有担保融資になります。
そのため、審査不要でお金を借りられます。
利用後に借りたお金を返済できなくても、物品を売却すれば借金を背負うことはありません。
もちろん、信用情報にも傷は付きません。
契約者貸付制度を利用する
生命保険を利用してお金を借りる「契約者貸付制度」なら、保険会社から審査なしでお金を借りられます。
契約者貸付制度は、解約した時に受け取れる解約返戻金を担保にしてお金を借りる仕組みです。
借りられる上限は7割~8割ほどで、解約返戻金の額が高いほどたくさんのお金を借りられます。
保険を継続したまま借入できたり、カードローンよりも金利が低いなどのメリットがあります。
また、契約者貸付は自分がこれまで積み上げてきたお金が元本になるため、利用の際に審査は不要です。
ゆうちょの担保自動貸付を利用する
ゆうちょ銀行の定額貯金や定期貯金がある方であれば、それらを担保にしてお金を借りられます。
担保自動貸付は、通常貯金の残高を超える払い戻しの請求があった時に、その不足分を自動的に貸し付けられる仕組みです。
定額貯金や定期貯金がある人なら、審査不要で今すぐお金を借りられます。
利用する際は窓口での手続きが必須ですが、未成年が親にバレずに借りることも可能です。
従業員貸付制度を利用する
従業員貸付制度とは、在職している社員が勤め先の会社からお金を借りられる制度です。
福利厚生の一環として導入されている企業が多いです。
一般的には勤務期間が長いほど多くのお金を借りることができ、~100万円程度が目安になります。
審査はありますが、金融機関の審査のように厳しくなく、一時的に資金が必要な場合や緊急な出費がある際などに役立ちます。
公的融資を利用する
銀行や消費者金融でお金を借りられなくても、公的融資制度なら借りられる可能性があります。
公的融資制度は、さまざまな理由から日常生活を送るのが困難になった人を対象にした制度です。
公的融資制度の種類は多く、利用目的や貸付条件が異なります。
主な公的融資制度は以下のとおりです。
| 主な公的融資制度 | 平均金利 | 対象者 |
|---|---|---|
| 生活福祉資金貸付制度 | 無利子〜1.5% | 低所得で生活に困窮している人 |
| 求職者支援資金融資 | 3.0% | 職業訓練受講給付金を受給している人 |
| 母子父子寡婦福祉資金貸付制度 | 無利子〜1.0% | 生活に困窮しているひとり親世帯 |
| 臨時特例つなぎ資金貸付制度 | 無利子 | 公的融資を受けるまでの生活費が必要な人 |
| 看護師等修学資金貸与制度 | 無利子 | 看護学生で看護職員として従事する予定の人 |
公的融資制度でお金を借りる手順は以下のようになります。
- 市役所で公的融資制度の利用を相談
- 貸付対象者に該当する場合は申し込み
- 本人確認書類や自立計画書の提出
- 審査
- 借入
不用品を売ってお金を作る
どこからもお金を借りられないなら、不用品を売ってお金を作る方法もおすすめです。
例えば、本・CD・ゲーム、衣類、ブランド品なら状態によって高値で売れる可能性があります。
リサイクルショップに不用品を査定に出す方法や、フリマアプリに出品する方法があります。
リサイクルショップで査定に出せば、その場で不用品を現金化できるため、今すぐお金が必要な人にとっても便利なサービスです。
「お金を借りる」とは違いますが、今すぐお金が必要なら不用品を売ってお金を作ることも検討してみてください。
家族や友人からお金を借りる
本当にどこからもお金を借りられない時の最終手段として、家族や友人から借りる方法もあります。
お金が必要な理由を正直に話せば、貸してくれる場合もあるでしょう。
もちろん、審査は不要です。
数千円~数万円ほどであれば借りられる可能性は十分にありますので、検討する余地はあります。
ただし、お金を借りた後は今後の関係が崩れてしまう可能性もあるため、どこからもお金を借りられない時の最終手段として検討してください。
借りられる額には、法律の上限があります
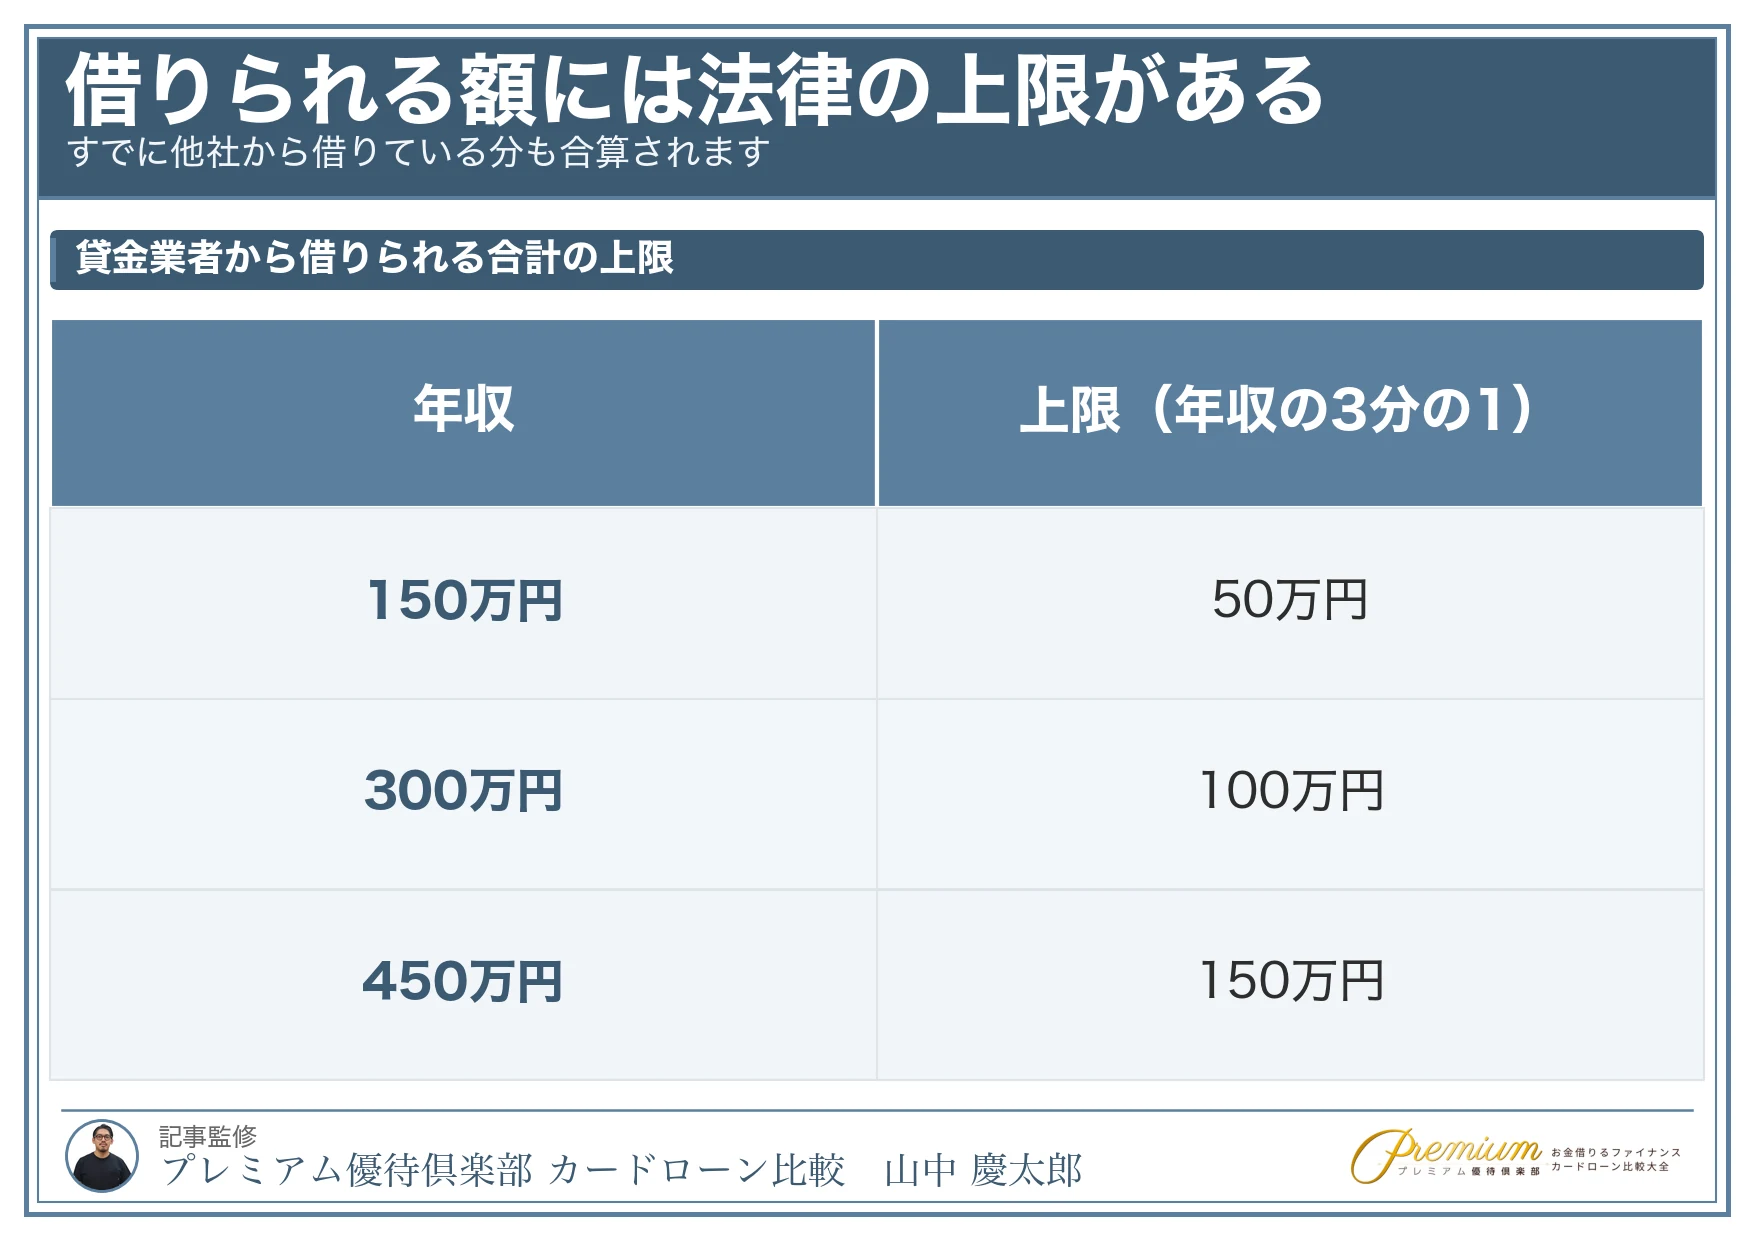
記録が残っていなくても、借りられる額そのものに上限があります。
貸金業法は、貸金業者からの借入の合計を年収の3分の1までとしています(総量規制)。
| 年収 | 貸金業者から借りられる合計の上限 |
|---|---|
| 150万円 | 50万円 |
| 300万円 | 100万円 |
| 450万円 | 150万円 |
すでに他社から借りている分も合算されます。
上限に近づいているほど、新しく借りられる額は小さくなります。
なお、これは「これ以上は貸せない」という線であって、「ここまでなら安全」という意味ではありません。
借りたあとにいくら払っていつ終わるのかは、カードローンの返済シミュレーションで確かめられます。
借りることで解決しないなら、相談する先があります
返すために借りる状態が続いているなら、借入先を探すより先に相談してください。
競合の記事でも、ここに触れているものが多くあります。
債務整理という選択肢
弁護士や司法書士に相談すると、任意整理・個人再生・自己破産のどれが合うかを整理してもらえます。
自己破産をしても、消えない借金があります。
税金・養育費・罰金などは残り、保証人への請求も残ります。
くわしくは自己破産後はカードローンの利用ができない?で条文とあわせて解説しています。
手続きそのものの流れは自己破産でも借りられるカードローンはある?にまとめました。
公的な相談窓口
費用が心配な場合でも、先に相談できる窓口があります。
- 日本クレジットカウンセリング協会(0570-031640・相談は無料)
- お住まいの市区町村の社会福祉協議会(生活福祉資金貸付制度の窓口)
- 各地の弁護士会・司法書士会の相談窓口
- 金融庁 金融サービス利用者相談室
日本クレジットカウンセリング協会の相談は無料ですが、出向くことが条件です。
借入を重ねてから相談するより、いま相談するほうが選べる手段は多く残ります。
スーパーブラックでも借りれる|よくある質問
最後に、よくある質問にお答えします。
スーパーブラックでも融資は可能ですか?
「スーパーブラック」は公的に定義された言葉ではないので、まず自分の信用情報がどう登録されているかを確かめてください。
CICは開示報告書の「返済状況」に「異動」と表示される条件として、
返済日より61日以上または3ヵ月以上の支払遅延、保証履行、破産手続開始の決定の3つを挙げています。
この3つに当てはまらなければ、その欄は空欄です(CICが公表している「異動」の3つの条件)。
ブラックリスト入りだとどこからも借りられない?
貸金業者はいずれも指定信用情報機関を照会するため、記録が残っている間は会社の大小にかかわらず審査には通りません。
一方で、申込情報は照会日より6ヶ月間、クレジット情報は契約期間中および契約終了後5年以内という保有期間が公表されており、期間が過ぎた情報は自動的に抹消されます。
まずは開示請求で、自分の記録が残っているかを確かめてください。
ブラックでも中小消費者金融で融資を受けられた、という話もありますが、審査の基準は各社が公表していないため、外からは確かめられません。
中小消費者金融なら審査に通りますか?
中小消費者金融も貸金業者である以上、指定信用情報機関を照会します。
独自の審査基準を設けている会社はありますが、その基準はどの会社も公表していません。
「中小なら通る」と言えるだけの根拠は、外からは確かめられません。
申し込みを何社も重ねるとどうなりますか?
申し込んだ記録は、CICの公表値で照会日より6ヶ月間残ります。
短い期間に何社も申し込むと、その記録が並んで見えます。
1社の結果が出てから次を考えるほうが、結果的に早く進みます。
どこからも借りられないときはどうすればいいですか?
借入を重ねる前に、債務整理という選択肢があります。
弁護士や司法書士に相談すると、任意整理・個人再生・自己破産のどれが合うかを整理してもらえます。
生活福祉資金貸付制度など公的な制度の窓口は、お住まいの市区町村の社会福祉協議会です(借りることで解決しないなら、相談する先があります)。
ブラックでも50万円作る方法は?
ブラックの人が50万円を借りるのは、正直かんたんではありません。
貸金業者は50万円を超える貸付けで収入を明らかにする書面の提出を受けなければならないと定められています(貸金業法13条3項1号)。50万円ちょうどは「超える」に当たらないので対象外ですが、いずれにせよ返済能力の調査は必ず行われます(同条1項)。
そのため、公的融資制度や質屋での質入れ、生命保険の契約者貸付制度、ゆうちょの担保自動貸付なども合わせて検討してください。
超絶ブラック&無職でも借りれる業者はある?
超絶ブラックでも借りられる業者はありますが、無職で借りられる業者は見当たりません。
収入がない状態で貸金業者から借りるのは難しいためです。
貸金業法13条の2第2項は、借入の合計が年収の3分の1を超えることとなる契約を個人過剰貸付契約としています。収入が0円なら、その基準となる額も0円です。
ブラックかどうかより先に、収入の有無が条件になります。
家族や知人に頼る、質屋を利用する、保険の契約者貸付を使う、公的融資制度や会社の従業員貸付制度を使う、不用品を売る、といった方法も合わせて検討してください。
スーパーブラックでも借りれる|まとめ

この記事では、スーパーブラックでもお金を借りられる方法や審査に通りやすい人の特徴、消費者金融の選び方、注意点などを紹介してきました。
まず確かめてほしいのは、自分の信用情報に本当に記録が残っているかです。
CICが「異動」と表示する条件は3つだけで、当てはまらなければその欄は空欄です。
申込情報は6ヶ月で消えるので、「前に何社か申し込んだ」というだけなら半年で残っていません。
記録が残っている間は、会社の大小にかかわらず審査には通りません。
貸金業者から借りる以外では、質屋での質入れ、生命保険の契約者貸付制度、ゆうちょの担保自動貸付といった、信用情報を照会しない方法があります。
返すために借りる状態が続いているなら、借入先を探すより先に相談してください。
なお、絶対に借りられる業者はヤミ金業者である可能性が高いため、注意してください。